Afbeelding gemaakt met ChatGPT van OpenAI
A&G verhoogt depositorente naar 3,17%: je moet minimaal €20.000 een jaar kunnen missen
Wilt u DDS vaker zien?
Stel DDS in als voorkeursbron op Google.
Voeg DDS toe op GoogleWie bij A&G Banco geld voor een jaar vastzet, krijgt sinds 20 oktober 3,17% rente. Bij een inleg van €20.000 komt dat neer op €634 rente vóór belasting over 365 dagen. De minimuminleg is eveneens €20.000. Het geld staat vast: dit aanbod is dus vooral relevant voor spaarders die daarnaast voldoende beschikbaar houden.
De verhoging staat in het rentebericht van Raisin van 20 oktober. Het eerdere tarief voor deze looptijd was 1,60%. Het gaat om een aanbod voor nieuw af te sluiten deposito’s, niet om een automatische verhoging van de afgesproken rente op bestaande vaste deposito’s.
Wat levert het verschil op?
Bij €20.000 zou 1,60% op jaarbasis €320 opleveren. Tegen 3,17% is dat €634: een verschil van €314. Deze vergelijking gebruikt dezelfde inleg en looptijd. Het is geen vergelijking met wat iedere Nederlandse spaarder momenteel bij de eigen bank krijgt.
Je persoonlijke overstapvoordeel hangt af van je huidige rente. Wie bijvoorbeeld 2% ontvangt en €20.000 een heel jaar tegen dat percentage zou laten staan, komt op €400. Het verschil met €634 bedraagt dan €234. Bij een bestaande rente van 3% is het verschil nog maar €34.
Die voorbeelden maken een ogenschijnlijk grote rentestap concreet. Het oude A&G-tarief is nuttige achtergrond bij de aankondiging, maar je eigen rekening is het relevante vertrekpunt voor de beslissing om te verhuizen.
Een deposito is geen dagelijks beschikbare buffer
Op de pagina van Raisin over A&G Banco staat dat de rekening via Raisin beschikbaar is vanaf €20.000 en tot maximaal €100.000. Raisin is een tussenpersoon: het platform krijgt volgens eigen zeggen een commissie van zijn partnerbanken over het spaargeld dat het doorgeeft. Voor jou is het openen van de rekening gratis.
De bedragen worden in euro aangehouden. Het Spaanse depositogarantiestelsel, het Fondo de Garantía de Depósitos, beschermt tegoeden tot €100.000 per rekeninghouder per bank, inclusief aangegroeide rente. Zet je het maximum van €100.000 vast, dan valt de rente van €3.170 boven die grens.
Het productinformatieblad vermeldt dat de rente gedurende de afgesproken looptijd vaststaat en aan het einde wordt betaald. Je ontvangt de berekende jaaropbrengst dus niet iedere maand in delen op je betaalrekening.
Na de herroepingstermijn van veertien kalenderdagen kun je het deposito volgens dat informatieblad niet vrij vroegtijdig beëindigen. De algemene voorwaarden kennen alleen uitzonderingen bij een toerekenbare tekortkoming van A&G of een reden die A&G zelf als dwingend beoordeelt. Ook voor overlijden bestaat een regeling. Een onverwachte autoreparatie is daarmee geen reden om erop te rekenen dat je tussendoor eenvoudig een deel kunt opnemen.
Stel dat je €25.000 hebt en €20.000 vastzet. Dan blijft €5.000 direct beschikbaar, voor zover dat restant op een vrij opneembare rekening staat. Of dat voldoende is, hangt af van je uitgaven, inkomen en geplande aankopen. De renteopbrengst verandert niets aan die rekensom.
Lees ook
Vergelijk dezelfde looptijd en dezelfde voorwaarden
Een vaste rente geeft duidelijkheid over de afgesproken periode. Daar staat tegenover dat je niet vanzelf profiteert wanneer nieuwe aanbiedingen later hoger worden. Omgekeerd verandert een daling van nieuwe tarieven de al afgesproken vaste rente niet.
Een vrij opneembare rekening biedt meer bewegingsruimte, maar een variabel percentage kan gedurende het jaar veranderen. Een vergelijking tussen een deposito en zo’n rekening moet daarom aangeven of het variabele tarief verondersteld wordt gelijk te blijven.
Ook een tijdelijk actietarief is iets anders dan een jaar lang dezelfde vergoeding. DDS legde eerder uit hoe de spaarrente en de drempel bij bunq werken. Kijk bij ieder aanbod naar de periode en het saldo waarover het aantrekkelijke percentage geldt.
Let op belasting en het einde van de looptijd
Voor Nederlandse belastingplichtigen vraagt A&G bij de aanvraag een verklaring van fiscale woonplaats. Daarmee ben je volgens Raisin automatisch vrijgesteld van de Spaanse bronbelasting, die in beginsel 19% bedraagt, en hoef je verder niets te regelen. Dat maakt de rente niet automatisch vrij van Nederlandse belasting. Daarom is het bedrag in dit artikel steeds een opbrengst vóór belasting.
De voorwaarden van A&G beschrijven bovendien dat de looptijd niet automatisch wordt verlengd. Bij afloop komt het tegoed terug op de gekoppelde Raisin-rekening, tenzij anders is afgesproken. Het tarief voor een eventueel nieuw deposito moet je dan opnieuw bekijken. Controleer bij je aanvraag ook de openingsbevestiging: volgens de voorwaarden krijg je het tarief dat op Raisin staat op de dag dat je geld op het deposito wordt bijgeschreven, niet per se het tarief op de dag dat je aanvraagt.
Lees ook
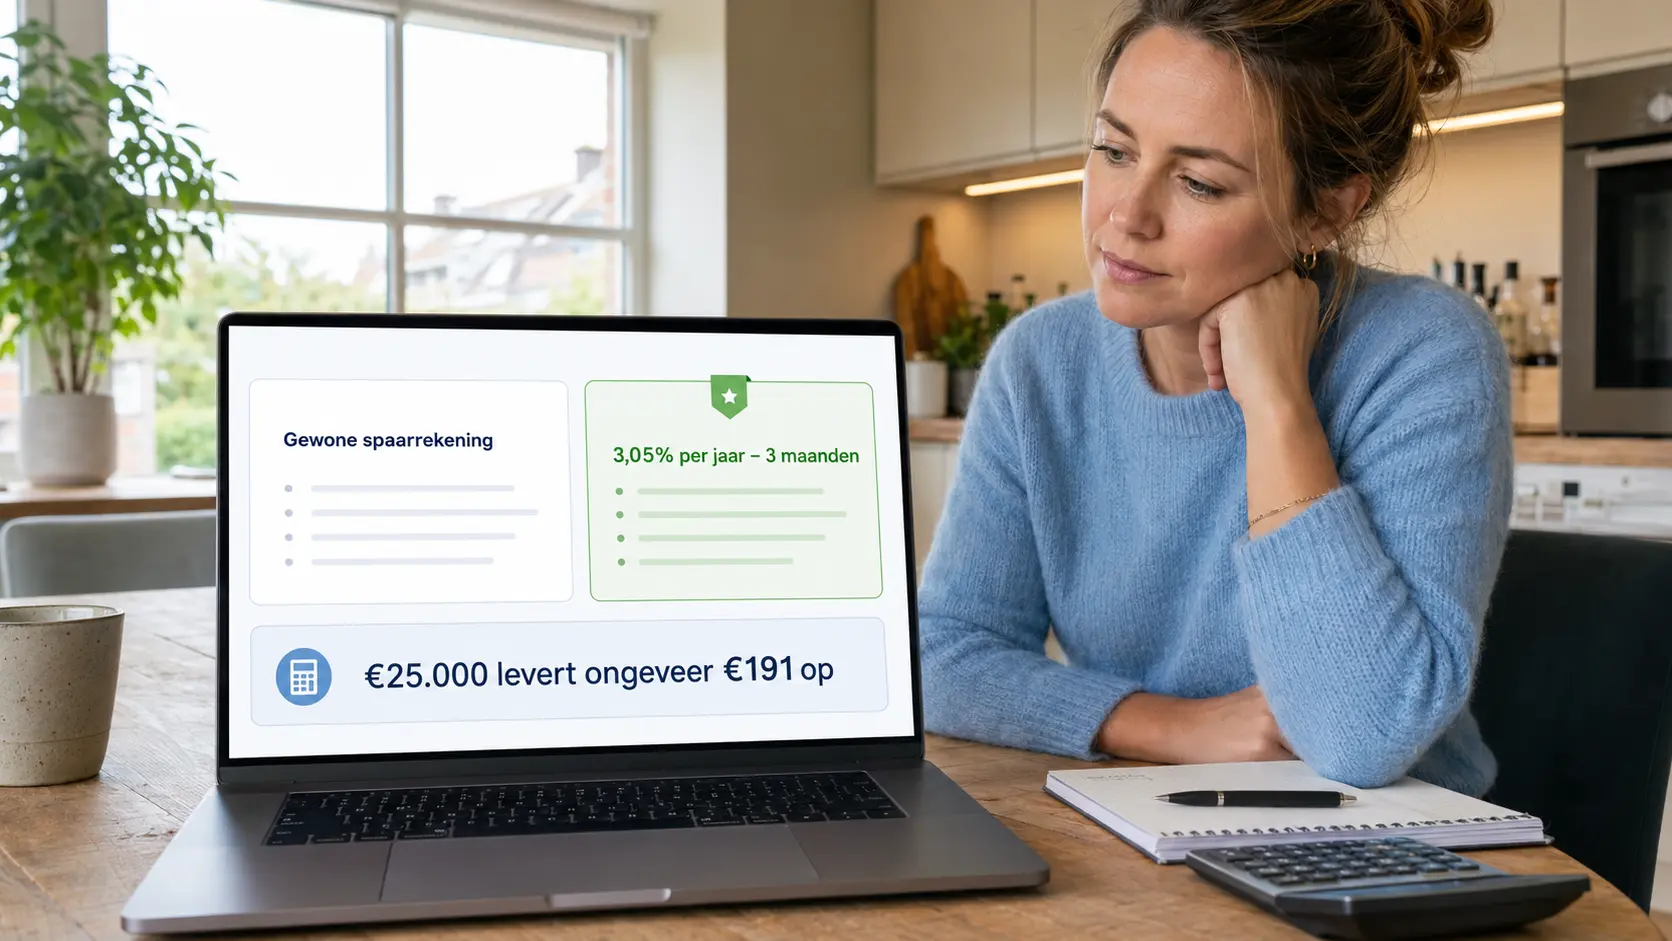
Wie het aanbod overweegt, kan daarom drie bedragen naast elkaar zetten: de verwachte rente op de huidige rekening, de opbrengst bij vastzetten en het geld dat beschikbaar blijft. Pas samen vertellen die of een hoger percentage ook een bruikbare keuze is.
Wil je vaker zulke uitleg over je geld in je tijdlijn? Like en volg DDS op Facebook.

Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Loading