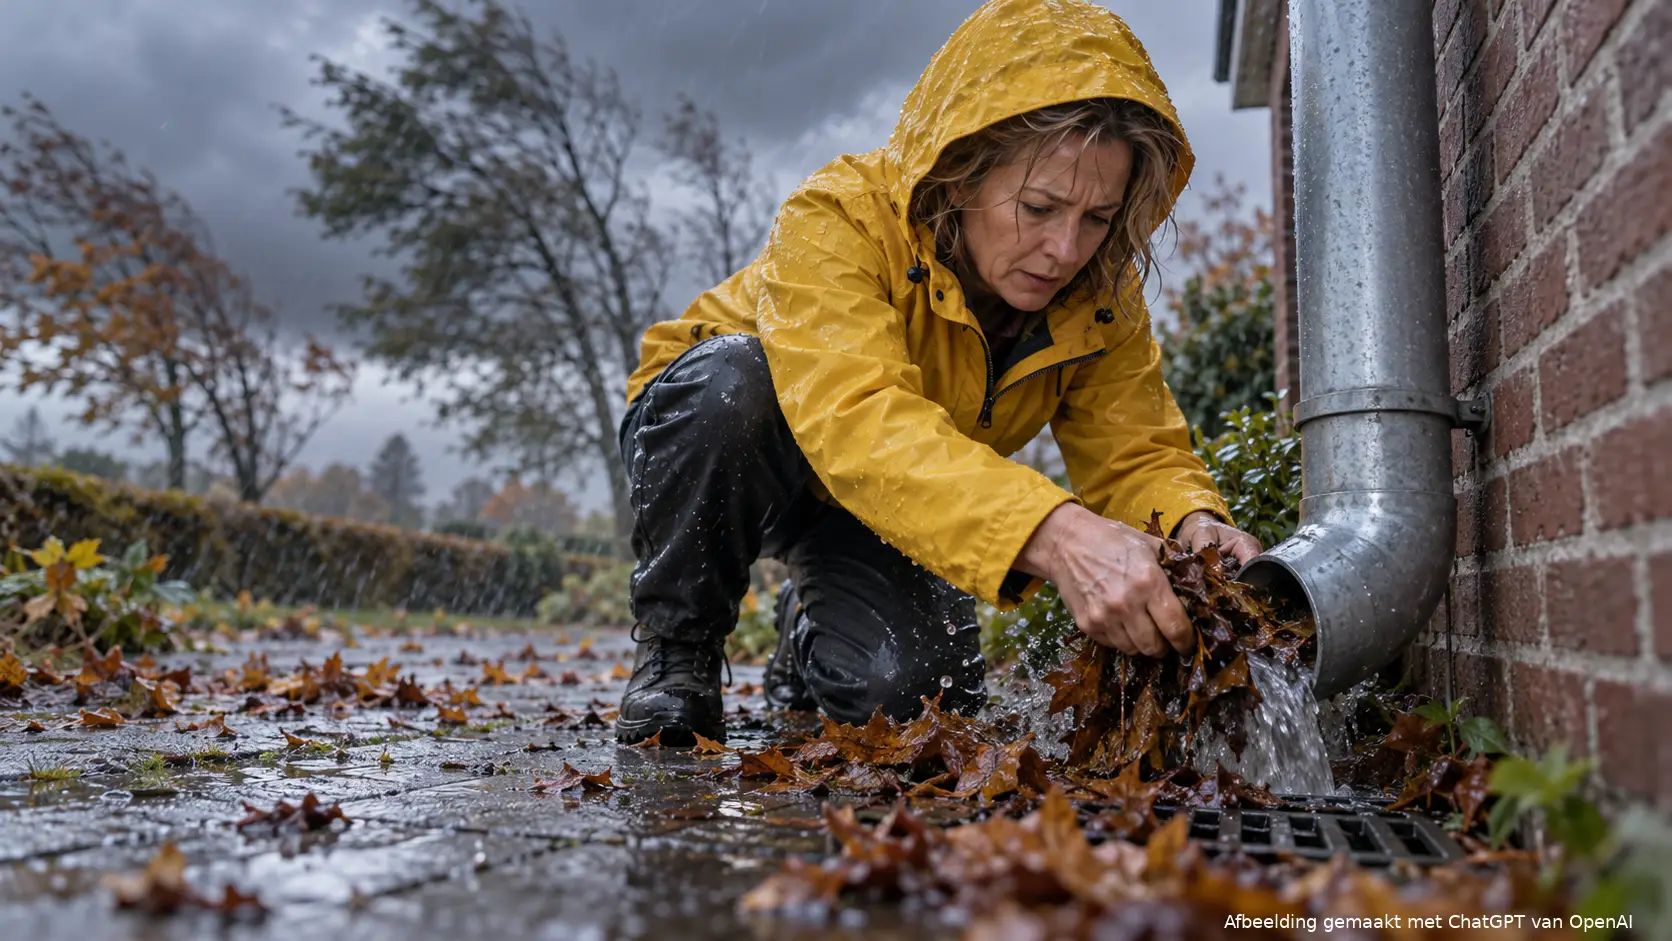
Afbeelding gemaakt met ChatGPT van OpenAI
Vereniging Eigen Huis: 1 op de 7 huiseigenaren had schade door noodweer, maar slechts 42 procent weet wat de woonverzekering vergoedt
Wilt u DDS vaker zien?
Stel DDS in als voorkeursbron op Google.
Voeg DDS toe op GoogleHeb je een koophuis, gebruik dan een droge middag voor een rondje om je woning. Vereniging Eigen Huis (VEH) vroeg ruim duizend eigenaren naar noodweer in de afgelopen vijf jaar. Eén op de zeven had in die tijd schade aan de woning door storm, hevige regen of hagel. Dat meldde de vereniging op donderdag 22 oktober, op basis van een peiling onder 1.080 huiseigenaren.
Het opvallendste cijfer gaat over geld. Maar 42 procent weet zeker wat de woonverzekering bij zo'n schade vergoedt. Ruim een derde (37 procent) heeft geen idee, en ongeveer een op de vijf (21 procent) rekent erop dat een deel van de kosten blijft liggen.
Waar het meestal misgaat
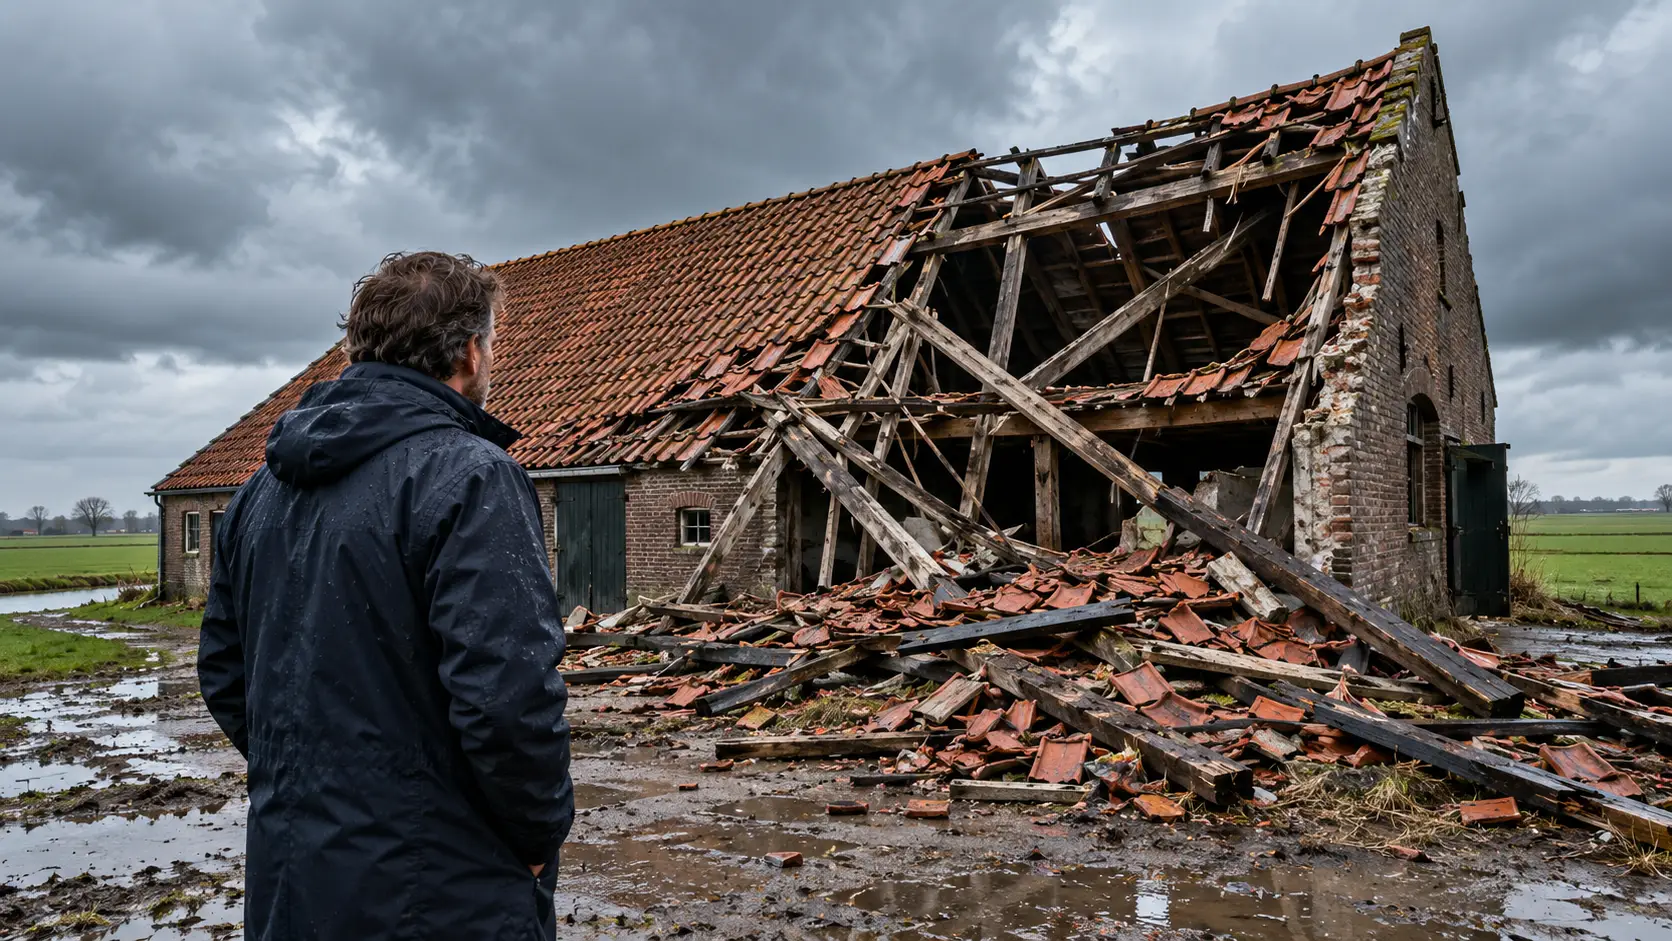
Bij de eigenaren die schade hadden, ging het vooral om water dat via het dak of de gevel naar binnen kwam (31 procent). Daarna volgen schade aan het dak zelf (25 procent) en waterschade binnenshuis (14 procent). Kapotte schuttingen noemt 7 procent. Omgevallen bomen of takken in de eigen tuin en beschadigde zonnepanelen komen elk bij 2 procent voor.
Voorbereiden is volgens de peiling ook nog niet vanzelfsprekend. De dakgoot schoonmaken wordt het vaakst genoemd (56 procent). Daarna komen het nalopen van afvoeren (45 procent) en het vastzetten van losse tuinspullen (37 procent). Ongeveer een kwart van de huiseigenaren doet niets.
De 5 controles van Vereniging Eigen Huis
De vereniging raadt aan deze punten na te lopen op een droge dag:
- Goten en afvoer. Haal blad en vuil uit dakgoten, regenpijpen, putjes en afvoeren.
- Het dak, vanaf de grond. Ga op straat staan en kijk omhoog: zit er een pan scheef, ligt de nok los of ligt de dakbedekking niet meer strak?
- Gevel, kozijnen, ramen en deuren. Let op voegen en kitranden en kijk of alles goed dichtgaat.
- Water rond het huis. Regenwater moet van de woning weg kunnen lopen en in de tuin wegzakken. Heb je een kelder, souterrain of een lage voordeur, dan is dit extra belangrijk.
- Losse spullen. Zet ze vast. Een plek die je niet veilig kunt bereiken, laat je door een vakman bekijken.
Bouwkundig expert John Kersemakers van VEH vat het zo samen: "Je kunt extreem weer niet tegenhouden, maar veel vervolgschade wel beperken." Waait of giet het al, blijf dan van het dak af, adviseert VEH.
Wat de verzekeraar vaak wel en niet betaalt
Volgens het Verbond van Verzekeraars dekken de meeste woonverzekeringen voor particulieren schade door storm, aan het huis, aan de spullen erin en aan schuttingen. Wel rekenen woonverzekeraars vaak een eigen risico.
Twee polissen spelen daarbij een rol. Onder de opstalpolis valt het gebouw met alles wat eraan vastzit, van dak en muren tot schutting en tuinhuis. Meubels, kleding en andere losse bezittingen horen bij de inboedelpolis. Bij verzekeraar NN geldt als storm: windkracht 7 of meer. Bij minder wind spreekt die verzekeraar niet van stormschade.
In de praktijk loopt het vaak vast op onderhoud. Een dakpan die al los lag of een boom die al slecht stond, kan betekenen dat je zelf voor de schade opdraait. Stond er een raam open en regende het naar binnen, dan kan de verzekeraar ook weigeren, schrijft VEH. NN noemt voor stormschade een eigen risico van doorgaans €200 tot €500; elke verzekeraar kiest zelf het bedrag. Volgens VEH is het eigen risico bij stormschade vaak hoger dan bij andere schade.
Zo zoek je het uit voor je eigen polis
Pak je polisblad erbij en zoek drie dingen op: wat de verzekeraar onder storm verstaat, hoe hoog je eigen risico bij stormschade is en wat er staat over achterstallig onderhoud. Twijfel je, bel dan je verzekeraar voordat de volgende najaarsstorm er is.
Heb je toch schade? Maak volgens de vereniging meteen foto's en video's. Neem alleen noodmaatregelen die veilig zijn, zoals een emmer onder een lek, en meld de schade snel bij je verzekeraar. Laat de definitieve reparatie pas uitvoeren als je dat met de verzekeraar hebt overlegd.
Voor wie dit anders werkt
Huur je, dan is de opstal meestal de zaak van de verhuurder. Voor je eigen meubels en spullen sluit je zelf een inboedelverzekering af. Woon je in een appartement met een VvE, dan regelt de VvE meestal de opstalverzekering voor het hele gebouw. Vraag dan bij de VvE na wat er verzekerd is.
De cijfers komen uit één peiling van Vereniging Eigen Huis, een belangenvereniging voor huiseigenaren. Het gaat om wat de ondervraagden zelf zeggen, niet om schadecijfers van verzekeraars.
Wil je vaker zulke uitleg over je geld in je tijdlijn? Like en volg DDS op Facebook.

Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Loading