Moeder betaalt €3.054 belasting, deels door erfenis kinderen: rechter laat haar €2.000 opnemen
Wilt u DDS vaker zien?
Stel DDS in als voorkeursbron op Google.
Voeg DDS toe op GoogleErft jouw minderjarige kind geld van opa of oma, dan mag je als ouder vaak geen cent van die rekening aanraken, maar de belastingaanslag valt wél op jouw naam op de mat. Een alleenstaande moeder moest over 2025 ineens €3.054 aan inkomstenbelasting ophoesten terwijl het erfdeel van haar twee kinderen potdicht zat bij de bank. In een op 20 november 2026 gepubliceerde beschikking van de Rechtbank Overijssel geeft de kantonrechter haar alsnog toestemming om €2.000 van die rekeningen op te nemen.
Veel gezinnen ontdekken die fiscale bijwerking pas nadat de blauwe envelop binnen is. Op grond van artikel 2.15 van de Wet inkomstenbelasting 2001 schuift de Belastingdienst het vermogen van kinderen onder de achttien jaar namelijk gewoon bij de ouders in box 3. Dat geldt ook als het geld op een geblokkeerde spaar- of beleggingsrekening staat.
Hoe snel dat kan aantikken, zie je aan de box 3-regels voor 2026. Een alleenstaande ouder heeft een heffingsvrij vermogen van €59.357 (fiscale partners samen €118.714). Over alles daarboven heft de fiscus 36 procent belasting over een fictief rendement van 1,28 procent op spaargeld en 6,00 procent op beleggingen. Stel dat je als alleenstaande zelf €40.000 spaargeld hebt en je kind erft €50.000 op een spaarrekening: over de €30.643 boven de vrijstelling betaal je ruwweg €141. Maar staat een erfenis van €100.000 boven de vrijstelling in beleggingen, dan rekent de fiscus al snel met €2.160 belasting per jaar, betaald uit jouw eigen portemonnee.
Geld van oma zit op slot met BEM-clausule
In de Zwolse zaak was de vader van de twee kinderen al in 2016 overleden. Toen zijn moeder in 2023 stierf, erfden haar twee kleinkinderen haar vermogen via plaatsvervulling, omdat hun vader haar enige kind was. Oma legde in haar testament vast dat het geld tot hun 23e verjaardag onder bewind bleef en wees de moeder aan als testamentair bewindvoerder.
Het geld werd ondergebracht bij twee banken op rekeningen met een BEM-clausule. Zo'n bankblokkade beschermt het vermogen van minderjarigen: zonder schriftelijke machtiging van de kantonrechter laat de bank niemand bij het saldo. De moeder kreeg dus geen rente uitgekeerd en kon niets vrij besteden, maar bleef wel zitten met een belasting van €3.054 over 2025.
Lees ook
Kantonrechter beschermt de noodbuffer van moeder
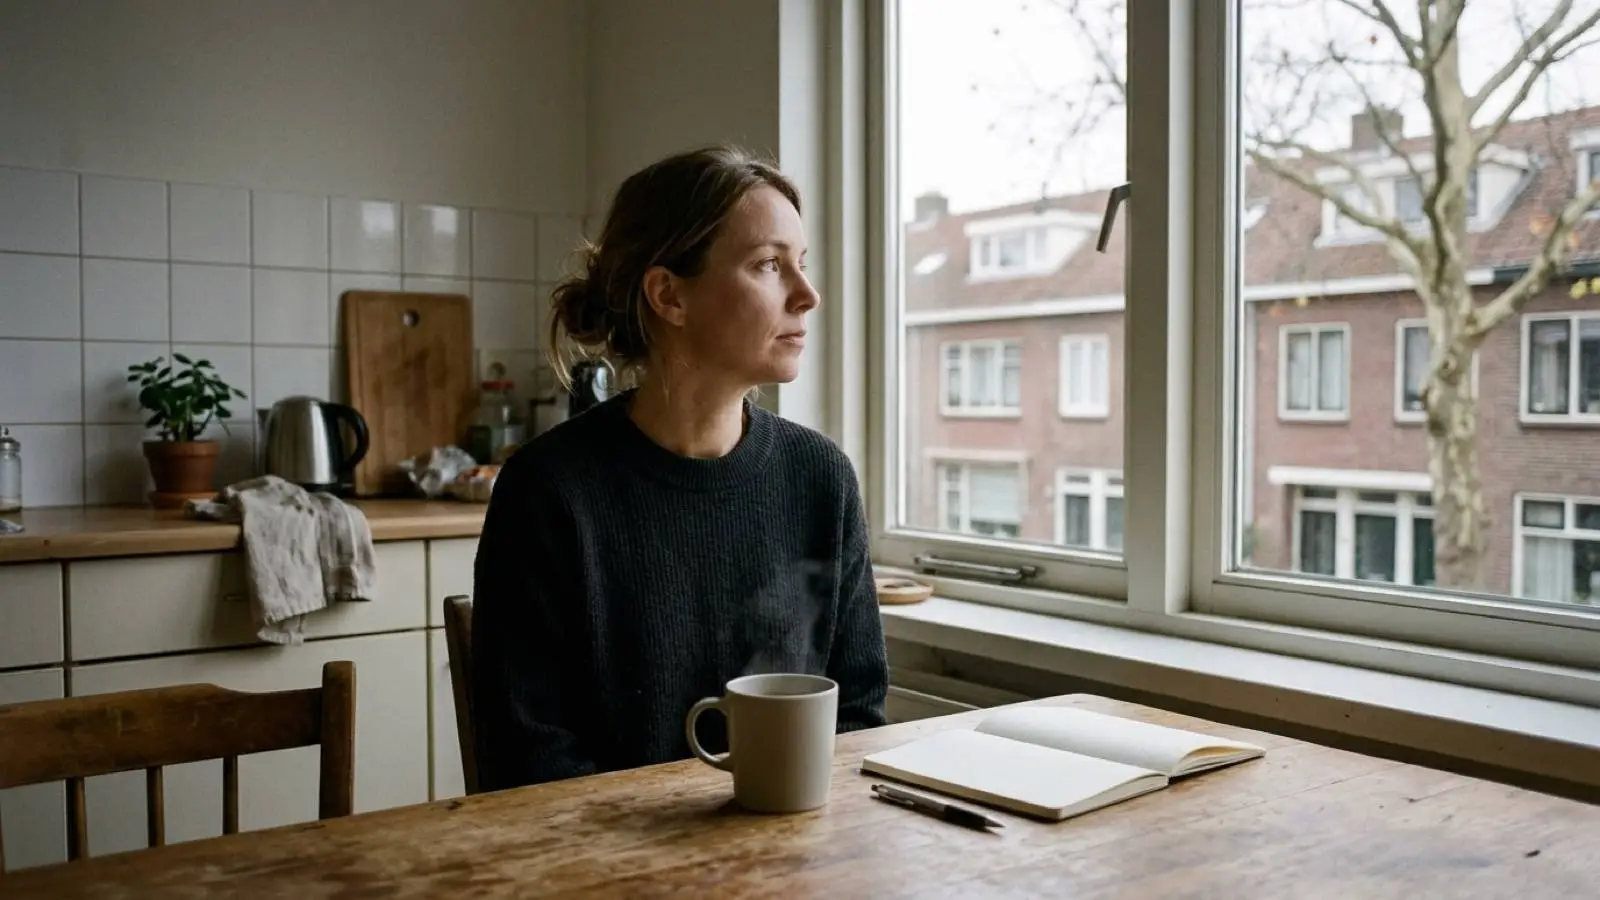
Zelf betalen uit haar maandinkomen lukte niet. De vrouw leeft van een uitkering omdat ze door de zorg voor haar jongste kind niet kan werken, en na de vaste lasten houdt ze op jaarbasis veel minder over dan de fiscus vroeg. Ze had wel een eigen spaarrekening, maar dat potje had ze hard nodig als buffer voor onderhoud aan de woning, kapotte huishoudelijke apparaten en gewone uitgaven voor de kinderen.
Daarom deed ze de kantonrechter een opvallend redelijk voorstel: €1.000 opnemen bij het ene kind en €1.000 bij het andere kind, terwijl ze de resterende €1.054 zelf ophoestte. Kantonrechter mr. M.W. Eshuis ging op 8 september 2026 akkoord. Bij zulke verzoeken onder artikel 1:356 van het Burgerlijk Wetboek weegt het belang van de kinderen het zwaarst, en juist daarom mocht moeder haar eigen spaarpot overeind houden. "Het is daarom ook in het belang van [betrokkene] en [minderjarige] dat verzoekster daarvoor een redelijke financiële buffer kan behouden," oordeelde de rechter. Dat ze niet de volledige €3.054 op haar kinderen afwentelde, gaf daarbij extra gewicht.
Waarom een blanco volmacht voor later sneuvelt
De moeder vroeg meteen of ze in de komende jaren zonder nieuw verzoek het box 3-deel uit het vermogen van haar kinderen mocht betalen. Daar zette de kantonrechter een streep door. Zowel de belastingregels als de hoogte van de vermogens en haar eigen financiële ruimte kunnen elk jaar schuiven, dus de rechter wil ieder jaar apart kunnen meekijken.
Voor de oudste dochter speelt het probleem trouwens niet meer lang. Zij werd op 27 september 2025 achttien jaar oud. Vanaf belastingjaar 2026 telt haar erfenis niet meer mee bij moeder; de dochter doet voortaan zelf aangifte en benut haar eigen heffingsvrije vermogen van €59.357.
Voor het jongste kind blijft het vermogen nog wel bij moeder staan tot de achttiende verjaardag. Valt er over 2026 opnieuw een flinke box 3-aanslag op de mat, dan moet moeder dus weer naar de kantonrechter stappen voor een nieuwe machtiging.
Hebben jouw kinderen onder de achttien een erfenis of schenking op een geblokkeerde rekening staan, tel die saldi dan op bij jouw eigen spaargeld en beleggingen, met de stand op 1 januari. Kom je samen boven de vrijstelling uit en kun je de aanslag niet dragen zonder je noodbuffer leeg te trekken, verzamel dan je definitieve aanslag en een helder overzicht van je vaste lasten. Als je bovendien zelf een passend deel blijft betalen, sta je bij de kantonrechter een stuk sterker met een verzoek om de rest van de kinderrekening te halen.
Wil je vaker zulke uitleg over je geld in je tijdlijn? Like en volg DDS op Facebook.
Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Loading