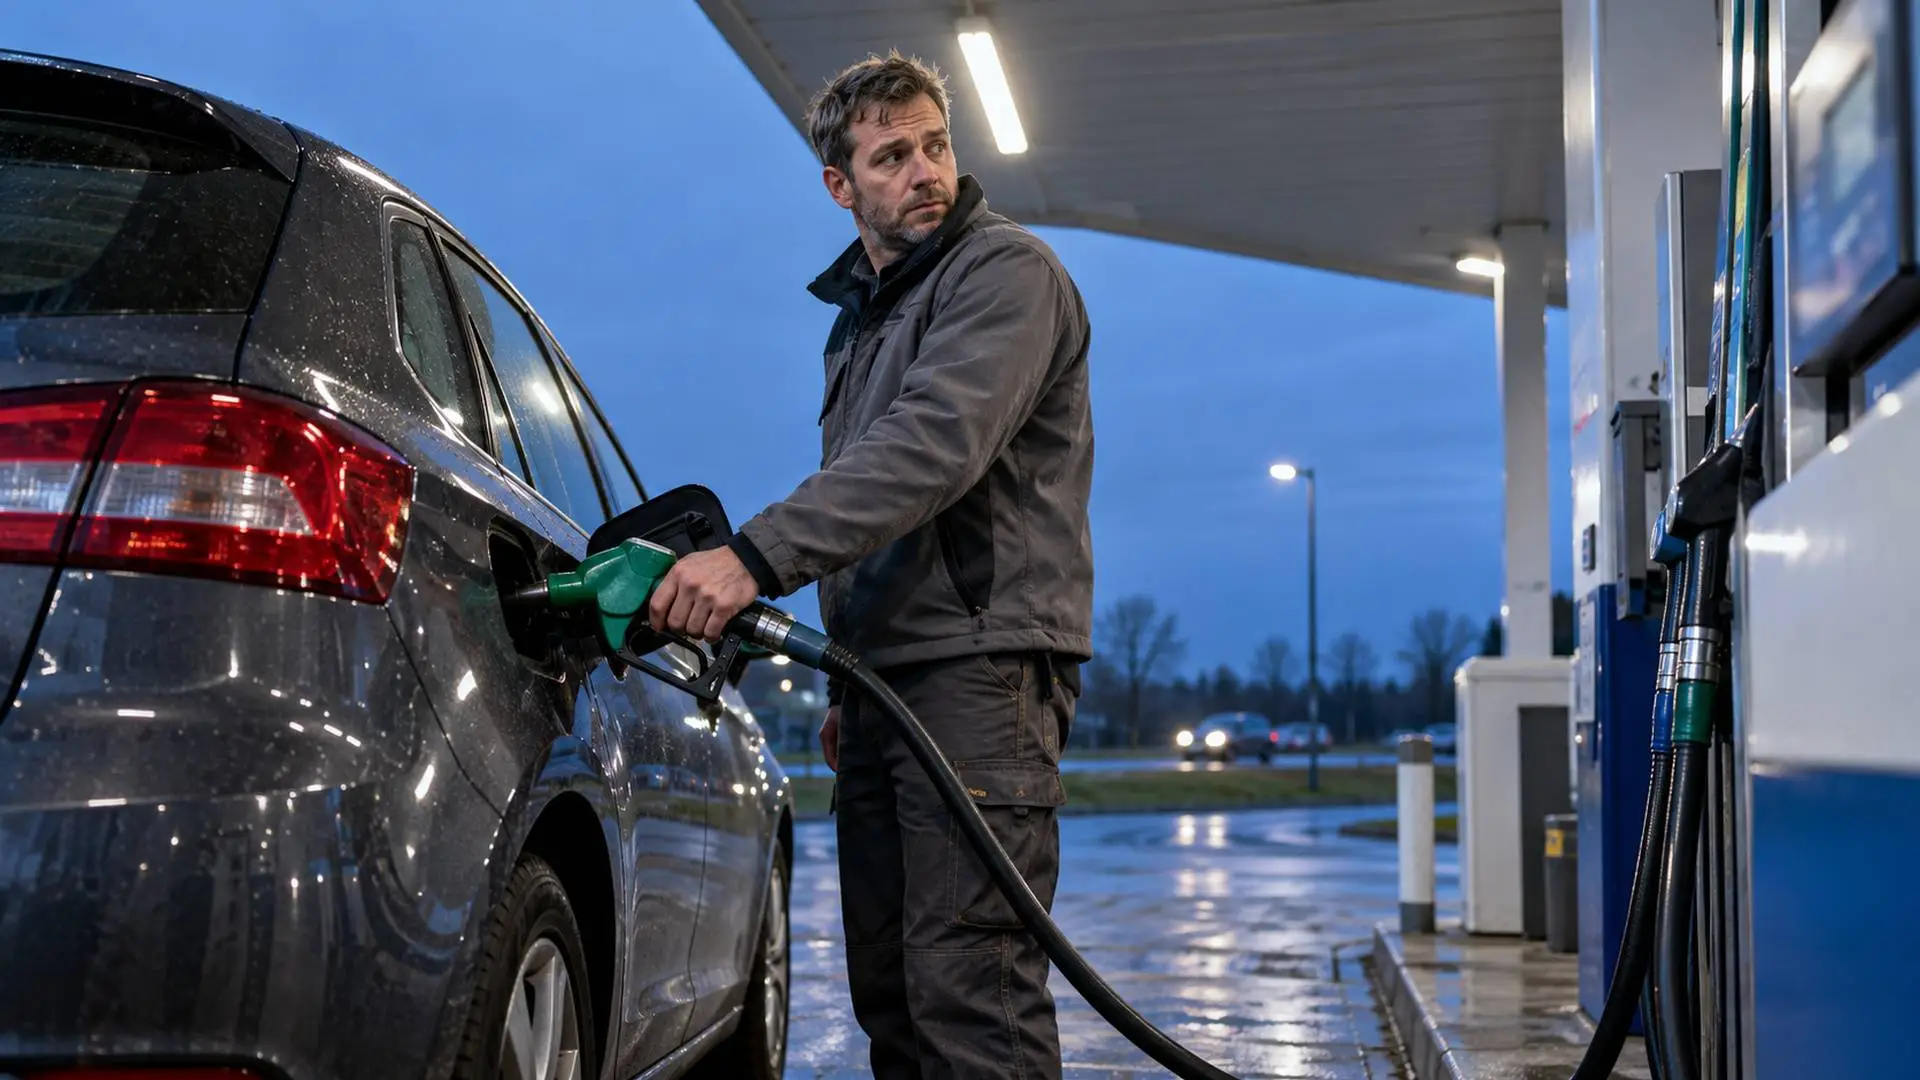
Afbeelding gemaakt met Gemini AI van Google
Kabinet rekent stapeling aan de pomp voor: benzine €0,45 en diesel €0,36 per liter duurder
Wilt u DDS vaker zien?
Stel DDS in als voorkeursbron op Google.
Voeg DDS toe op GoogleHet gefaseerd afbouwen van de brandstofaccijnskorting en de invoering van het Europese emissiehandelssysteem ETS2 zouden een liter ongelode benzine binnen drie jaar €0,45 duurder maken en een liter diesel €0,36, inclusief 21 procent btw, bij volledige doorberekening en een ETS2-prijs van €57 per ton. Dat rekent staatssecretaris Eelco Eerenberg van Financiën voor in de op 21 oktober 2026 gepubliceerde Nota naar aanleiding van het verslag bij het Belastingplan 2027. Tegelijk geeft het kabinet in hetzelfde Kamerstuk toe dat nabestaanden de met terugwerkende kracht tot 1 januari 2026 verhoogde kilometeraftrek van €0,25 per kilometer mislopen als zij het aangifteformulier voor overledenen niet zelf aanpassen.
Op schriftelijke vragen van de BBB en JA21 zet het ministerie van Financiën op pagina 221 en 222 van de nota de volledige stapeling aan de pomp op een rij. In 2027 houdt het kabinet de brandstofaccijns nog grotendeels gelijk, maar via de op 20 oktober 2026 ingediende Tweede nota van wijziging wil het kabinet de afbouw voor 2028 en 2029 al vastleggen in artikel 27, eerste lid, onderdeel a en b, van de Wet op de accijns.
Stap 1: Einde accijnskorting kost tot 27,6 cent per liter
Op dit moment bedraagt de accijns op ongelode benzine €0,84469 per liter exclusief btw (een korting van €0,15738 op het basispad van €1,00207). Op 1 januari 2027 stijgt het benzinetarief licht met €0,007 naar €0,85169 per liter exclusief btw, oftewel €0,008 (0,8 cent) inclusief btw. Voor diesel blijft de accijns in 2026 en 2027 exact €0,55229 per liter exclusief btw.
Daarna volgt de afbouw in twee stappen, waarbij op 1 januari 2029 ook de sinds 2023 opgeschorte inflatiecorrectie uit artikel 27a van de Wet op de accijns wordt ingehaald:
- Per 1 januari 2028: benzineaccijns naar €0,94673 per liter excl. btw (+11,5 cent incl. 21% btw); dieselaccijns naar €0,61580 per liter excl. btw (+7,7 cent incl. btw).
- Per 1 januari 2029: benzineaccijns naar €1,07280 per liter excl. btw; dieselaccijns naar €0,70052 per liter excl. btw.
Vergeleken met 2026 stijgt de accijns daarmee met €0,228 per liter benzine en €0,148 per liter diesel. Inclusief 21 procent btw zorgt het beëindigen van de korting met de ingehaalde indexatie volgens Eerenberg voor een stijging van €0,276 per liter benzine en €0,179 per liter diesel (zonder de inflatiecorrectie, in prijspeil 2026, bedraagt de stijging €0,190 voor benzine en €0,123 voor diesel inclusief btw).
Stap 2: Europese CO2-heffing telt daar nog bovenop
Boven op de nationale accijnsverhoging komt het Europese emissiehandelssysteem voor het wegvervoer en de gebouwde omgeving (ETS2). Volgens het Planbureau voor de Leefomgeving (PBL) stijgt een liter benzine bij een CO2-prijs van €57 per ton met €0,14 en een liter diesel met €0,15 exclusief btw. Inclusief 21 procent btw voegt ETS2 dus €0,169 per liter benzine en €0,182 per liter diesel toe, en bij een hogere CO2-prijs loopt dat bedrag verder op.
"Bij een volledige doorberekening van het vervallen van de accijnskorting en een ETS2-prijs van € 57/ton zou de stapeling van genoemde effecten zorgen voor een prijsstijging van € 0,45 per liter benzine en € 0,36 per liter diesel", aldus Eerenberg op pagina 222 (in prijspeil 2026 zonder accijnsindexatie: €0,36 en €0,31 per liter). In een rekenvoorbeeld voor een tank van 50 liter betekent €0,45 per liter benzine dat één tankbeurt straks €22,50 duurder is; bij 50 liter diesel tegen €0,36 extra per liter scheelt dat €18,00 per tankbeurt.
Wil je zien welk deel van je bruto inkomen dit jaar opgaat aan belasting en premies? Bereken op Box3Wacht, de rekensite van DDS, op welke dag van het jaar jouw persoonlijke Tax Freedom Day valt.
Waarom €0,25 per kilometer velen niet bereikt
Ter compensatie verhoogt het kabinet de maximale onbelaste reiskostenvergoeding met terugwerkende kracht tot 1 januari 2026 van €0,23 naar €0,25 per kilometer (circa €0,30 per liter bij een verbruik van 1 op 15). Uit hoofdstuk 4 van de Kamerantwoorden (pagina 62 tot en met 69) blijkt echter dat die verhoging twee groepen niet vanzelf bereikt.
Lees ook
Voor werknemers gaat het alleen om de gerichte vrijstelling in artikel 31a, tweede lid, onderdeel a, van de Wet op de loonbelasting 1964, die het kabinet via een goedkeurend besluit al naar €0,25 heeft opgetrokken; de wet volgt pas met het Belastingplan 2027. Werkgevers zijn niet verplicht dat hogere bedrag te betalen: het kabinet raamt op pagina 67 dat slechts circa 40 procent van de werknemers de €0,25 van de werkgever ontvangt. Wie minder krijgt, kan bij de werkgever navragen of die een cafetariaregeling aanbiedt waarmee je brutoloon kunt uitruilen voor een hogere reiskostenvergoeding. Werkgevers wijzen daar volgens het kabinet vaak in oktober of november op.
Voor zzp'ers (artikel 3.17, eerste lid, onderdeel b, van de Wet inkomstenbelasting 2001) en voor wie reiskosten voor ziekenbezoek aftrekt (artikel 6.17, zesde lid, van de Wet inkomstenbelasting 2001) loopt het voordeel via de aangifte inkomstenbelasting over 2026, die je in het voorjaar van 2027 doet. Op pagina 69 schrijft Eerenberg dat de Belastingdienst nabestaanden die het F-biljet over 2026 invullen niet meer op de verhoging kan wijzen, omdat er geen aanvulling op dat formulier meer komt. De Belastingdienst corrigeert een ingediend F-biljet niet automatisch, omdat niet zichtbaar is of met €0,23 of €0,25 is gerekend. Nabestaanden krijgen de hogere aftrek alleen als zij zelf €0,25 per kilometer invullen of zelf om ambtshalve herziening vragen.
Wil je vaker zulke uitleg over je geld in je tijdlijn? Like en volg DDS op Facebook.

Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Loading