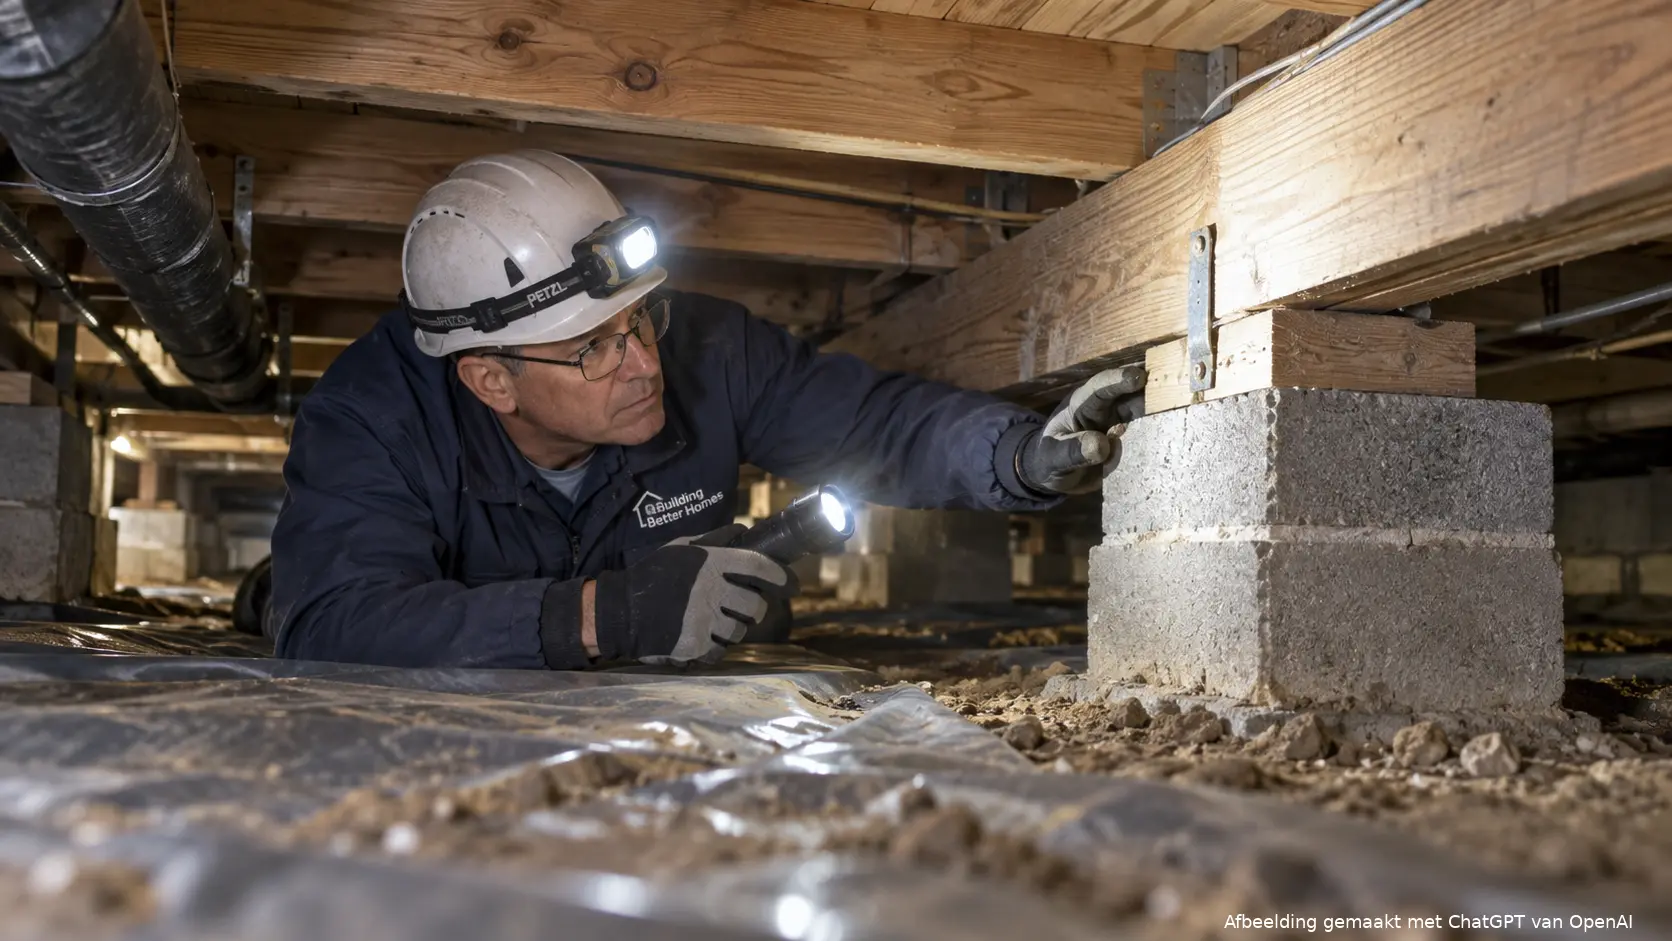
Afbeelding gemaakt met ChatGPT van OpenAI
Een geruststellend funderingsrapport bij een huis? Kijk wat er werkelijk is onderzocht
Wilt u DDS vaker zien?
Stel DDS in als voorkeursbron op Google.
Voeg DDS toe op GoogleEen gunstige beoordeling van de fundering kan een huizenkoper geruststellen. Toch is niet ieder rapport gebaseerd op hetzelfde onderzoek. Radar signaleert dat beoordelingen van dezelfde woning kunnen verschillen. Voor een koper is daarom vooral van belang hoe het oordeel tot stand is gekomen en wat er daadwerkelijk aan het huis is onderzocht.
Bij een bezichtiging gaat de aandacht gemakkelijk naar de keuken, de tuin en de hoeveelheid licht. De fundering zit uit het zicht. Juist daar kunnen onzekerheden liggen die later grote financiële gevolgen hebben.
Een rapport lijkt dan een prettig houvast. Er staat een risico-inschatting op papier en die krijgt een plek tussen de andere verkoopstukken. Maar een risicocategorie is niet automatisch een verklaring dat de constructie in goede staat verkeert.
Wie een woning beoordeelt, moet daarom niet alleen naar de conclusie kijken. De onderzoeksvraag en de gebruikte methode verdienen minstens zoveel aandacht.
Radar ziet verschillen tussen beoordelingen
In een onderzoek naar funderingsrapporten beschrijft Radar ervaringen van woningkopers en verkopers. Onder de deelnemende verkopers waren er 35 die een funderingsattest hadden laten opstellen.
Elf van hen kregen een beoordeling met een gemiddeld of hoog risico. Zes lieten vervolgens een tweede beoordeling uitvoeren; bij vier daarvan viel die gunstiger uit.
Dat zijn kleine aantallen uit een deelnemersgroep die zichzelf heeft aangemeld. Ze bieden geen basis om te zeggen dat een bepaald percentage van alle Nederlandse funderingsrapporten niet klopt.
De uitkomsten geven wel aanleiding tot een concrete vraag: wat verklaart een verschil? Is er aanvullende informatie gevonden, is een andere methode gebruikt of beoordelen de opstellers niet precies hetzelfde?
Zonder dat antwoord heeft het weinig zin om simpelweg het gunstigste document boven op de stapel te leggen.
Een risico-inschatting begint niet altijd onder de grond
Een beoordeling kan gebruikmaken van gegevens over het bouwjaar, het soort fundering, de omgeving en beschikbare dossiers. Ook zichtbare kenmerken van een woning kunnen worden meegenomen.
Dat kan nuttige informatie opleveren. Maar gegevens over een buurt of een type woning vertellen niet automatisch hoe ieder afzonderlijk onderdeel onder één specifiek huis ervoor staat.
Radar legt in zijn toelichting op het funderingslabel uit dat bij woningtaxaties sinds 1 april een funderingsrisicoklasse wordt meegenomen. Zo’n klasse helpt om risico’s zichtbaar te maken, maar vervangt niet vanzelf een uitgebreider onderzoek naar de feitelijke toestand.
Een eenvoudige vraag aan de opsteller kan veel verduidelijken: “Welke onderdelen zijn ter plaatse bekeken en welke conclusie is gebaseerd op bestaande gegevens?” Het antwoord maakt duidelijker hoeveel gewicht je aan het rapport kunt geven.
Let op de beperkingen in het rapport
Bij technische stukken wordt de samenvatting meestal het eerst gelezen. De beperkingen staan vaak verderop. Toch kunnen juist die passages bepalend zijn voor de betekenis van een gunstige conclusie.
Was de kruipruimte toegankelijk? Waren eerdere herstelwerkzaamheden gedocumenteerd? Zijn ontbrekende gegevens als onzekerheid vermeld? En is het rapport opgesteld om een algemeen risico in te schatten of om een concrete bouwkundige vraag te beantwoorden?
Het zijn verschillende opdrachten. Een document kan prima aan de ene opdracht voldoen, terwijl het geen antwoord geeft op de vraag die een koper eigenlijk heeft.
Vraag daarom door wanneer de formulering breed klinkt. “Geen bijzonder risico vastgesteld” kan een andere betekenis hebben dan “de fundering is uitgebreid onderzocht en voldoet aan omschreven criteria”. De precieze bewoording en onderbouwing maken het verschil.
De financiële afweging hoort vóór de koop
Een koper rekent vaak tot op de euro uit wat de hypotheek en de overdracht kosten. Onzekerheid over de fundering kan in diezelfde afweging nauwelijks een bedrag krijgen, omdat nog niet bekend is of herstel nodig is.
Dat is begrijpelijk, maar het maakt de onzekerheid niet kleiner. Extra onderzoek kost tijd en geld; een onduidelijk risico negeren kan later een veel groter probleem opleveren.
Bespreek daarom vóór een definitieve afspraak welke informatie nog ontbreekt. Laat zo nodig beoordelen of aanvullend onderzoek of een passende afspraak in het koopcontract nodig is. De juiste aanpak hangt af van de woning en de bevindingen.
Een verkoper kan op zijn beurt bestaande rapporten, herstelstukken en correspondentie bij elkaar leggen. Dat maakt zichtbaar hoe eerdere conclusies zijn ontstaan en voorkomt dat een koper alleen een losse eindbeoordeling ziet.
Een funderingsrapport is het nuttigst wanneer het duidelijk maakt wat bekend is, wat onzeker blijft en welke vervolgstap daarbij past. Wie die drie zaken uit elkaar houdt, kan een gunstige uitkomst op waarde schatten zonder meer zekerheid aan het papier toe te kennen dan het onderzoek biedt.

Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Loading