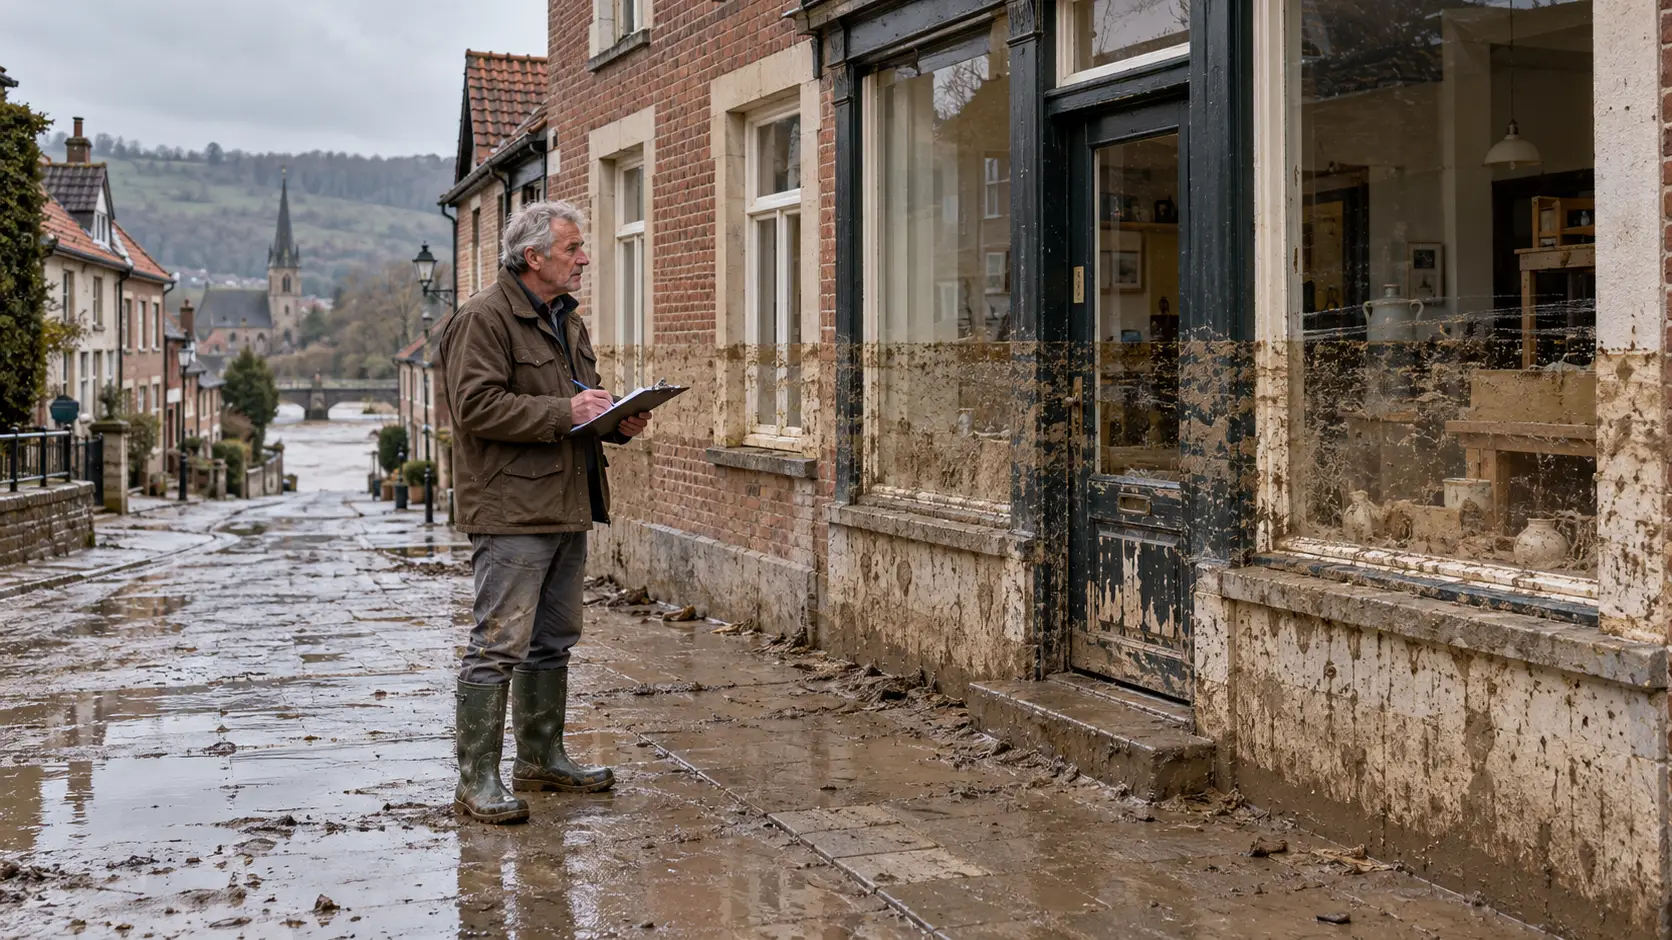
Gemaakt met ChatGPT
Na de overstroming maar 56 procent vergoed: tussenpersoon had de verzekerde waarde van het pand moeten bijhouden
Wilt u DDS vaker zien?
Stel DDS in als voorkeursbron op Google.
Voeg DDS toe op GoogleIs je huis niet voor de juiste waarde verzekerd, dan krijg je bij schade maar een deel vergoed. Dat overkwam een eigenaar in Limburg na de overstromingen van 2021. Zijn opstalverzekering vergoedde maar 56,1 procent van de herstelkosten. De rechtbank Limburg oordeelde op 9 september dat zijn tussenpersoon tekort was geschoten: die had de verzekerde waarde sinds 2018 niet meer met hem besproken. De tussenpersoon moet €29.529,31 betalen. Dat staat in het vonnis.
De eigenaar had veel meer geëist. Zijn claim van ruim €239.000 voor de onderverzekering werd afgewezen.
Wat was er gebeurd?
De man woonde in een pand met een woongedeelte en daaronder een bedrijfsruimte. Het pand was verzekerd voor €496.614,87. Bij de overstromingen van 2021 liep het zware schade op.
Toen bleek dat de verzekerde som veel te laag was. Volgens een deskundige moest die op basis van de herbouwwaarde minstens €884.018,40 zijn. Door die onderverzekering vergoedde de verzekeraar maar 56,1 procent van de herstelkosten. Er werd uiteindelijk €305.468,82 uitgekeerd.
Het pand werd nooit herbouwd. De gemeente verklaarde het onbewoonbaar. Het Waterschap kocht de grond met de opstallen voor €450.000.
De zorgplicht van de tussenpersoon
De man stapte naar de rechter en eiste schadevergoeding van zijn assurantietussenpersoon. Volgens hem had die hem moeten waarschuwen dat het pand te laag verzekerd was.
De rechter gaf hem gelijk. "Het is de taak van een assurantietussenpersoon om te waken voor de belangen van de verzekeringnemer en de verzekeringnemer in staat te stellen goed geïnformeerd te beslissen."
Beide partijen waren het erover eens dat ze in 2018 voor het laatst over de verzekerde waarde hadden gesproken. Daarna had de tussenpersoon het niet meer aangekaart. "Gelet hierop oordeelt de rechtbank dat [gedaagde] is tekortgeschoten in haar zorgplicht als assurantietussenpersoon."
Waarom hij maar een deel kreeg
De man rekende zijn schade uit als de kosten om het pand te herbouwen: €239.107,32. Maar het pand werd verkocht, niet herbouwd.
De rechter moet de werkelijke situatie vergelijken met de situatie waarin de tussenpersoon wel goed had gehandeld. Die vergelijking had de man niet gemaakt. Daardoor kon de rechter niet vaststellen hoeveel schade de onderverzekering hem echt had gekost. Ook zijn claims voor woonkosten (€17.000) en immateriële schade (€15.000) werden afgewezen.
Wat hij wel kreeg:
- gemiste huurinkomsten: €15.507,69;
- kosten voor advies: €14.021,62.
Samen is dat €29.529,31, met wettelijke rente vanaf 10 mei 2023. Daarnaast betaalt de tussenpersoon incassokosten en proceskosten.
Wat betekent onderverzekering?
Een opstalverzekering vergoedt schade aan je huis. De premie hangt af van de herbouwwaarde: wat het kost om je huis opnieuw op te bouwen. Is je huis voor een te laag bedrag verzekerd, dan krijg je bij schade maar een deel vergoed. Wijzer in geldzaken, het platform van het ministerie van Financiën, raadt aan regelmatig te controleren of je huis nog goed verzekerd is.
Bouwkosten zijn de afgelopen jaren flink gestegen. Een herbouwwaarde die een paar jaar geleden klopte, kan nu te laag zijn.
Een adviseur of tussenpersoon moet zijn klanten zorgvuldig behandelen tijdens de hele looptijd van een financieel product, benadrukt de AFM. Deze zaak laat zien dat dit ook betekent: een verzekerde waarde af en toe opnieuw bespreken.
Wat kun je doen?
- Zoek je polis op en kijk voor welk bedrag je huis verzekerd is, en of er een garantie tegen onderverzekering is.
- Laat de herbouwwaarde opnieuw berekenen, zeker als je hebt verbouwd of als de laatste berekening een paar jaar oud is.
- Heb je een tussenpersoon? Vraag wanneer de verzekerde waarde voor het laatst is gecontroleerd, en leg dat schriftelijk vast.
- Onderverzekerd bij schade? Vraag advies over een mogelijke claim tegen je adviseur, en onderbouw goed hoeveel schade je echt hebt geleden.

Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Loading