ID1974 / Shutterstock.com
Meer spaarrente met een deposito? De looptijd bepaalt wat die extra rente je waard is
Wilt u DDS vaker zien?
Stel DDS in als voorkeursbron op Google.
Voeg DDS toe op GoogleHet rentepercentage springt direct in het oog. Een deposito belooft meer dan de spaarrekening die je al jaren gebruikt. Je rekent uit wat het verschil oplevert en vraagt je af waarom je het geld nog bij je huidige bank zou laten staan.
Die rekensom is nuttig, maar nog niet af. Bij een deposito spreek je met een bank af hoe lang je het geld vastzet. Tijdens die periode kun je er doorgaans niet zomaar bij. De beste rente voor iemand die drie jaar geen grote uitgaven verwacht, hoeft dus helemaal geen goede keuze te zijn voor iemand die volgend voorjaar een auto wil kopen.
Begin bij de datum waarop je het geld mogelijk nodig hebt. Pas daarna heeft een vergelijking van percentages zin.
Een hogere rente kan bij een veel langere looptijd horen
Op een overzicht met spaarproducten staan soms aanbiedingen van zes maanden, één jaar, twee jaar en nog langere perioden dicht bij elkaar. Als je uitsluitend de hoogste rente ziet, vergelijk je producten die een heel andere belofte vragen van de spaarder.
Een verschil van één procentpunt betekent op €10.000 gedurende een volledig jaar €100 bruto renteverschil. Een verschil van een kwart procentpunt levert op hetzelfde bedrag €25 bruto op. Voor dat extra bedrag kun je bereid zijn je geld vast te zetten. Misschien ook niet, als je weet dat je binnen een jaar financiële ruimte nodig hebt.
Denk daarom eerst na over je buffer. Een wasmachine gaat niet op afspraak stuk. Ook een verhuizing, belastingaanslag of periode met minder inkomen kan eerder komen dan gepland. Het deel van je spaargeld dat zulke tegenvallers moet opvangen, heeft een ander doel dan geld voor een aankoop over enkele jaren.
Lees ook
Op de Nederlandse lijst met partnerbanken en spaarproducten van Raisin zijn onder meer looptijden en minimumbedragen te vergelijken. Kijk bij ieder aanbod naar de voorwaarden die gelden op het moment dat je daadwerkelijk een rekening opent. Rentetarieven op vergelijkingspagina’s kunnen veranderen.
Bij welke bank staat je geld?
Wanneer je spaart via een platform, regelt dat platform vaak de toegang tot verschillende banken. De bank waar je deposito uiteindelijk wordt aangehouden, is belangrijk voor de bescherming van je tegoed.
Binnen de Europese Unie bestaan nationale depositogarantiestelsels. Doorgaans is spaargeld beschermd tot €100.000 per persoon per bank. Controleer welk land verantwoordelijk is en of je bij dezelfde bank misschien al elders geld hebt staan. Twee rekeningen bij één bank leveren niet automatisch twee afzonderlijke garantiegrenzen op.
Kijk ook naar het minimumbedrag. Een aantrekkelijke rente kan pas beschikbaar zijn vanaf een inleg die hoger is dan jij wilt vastzetten. Controleer of de rente jaarlijks wordt uitgekeerd of pas aan het einde van de looptijd wordt bijgeschreven. Dat heeft gevolgen voor wanneer je de opbrengst werkelijk ontvangt.
Een buitenlands deposito is voor Nederlandse spaarders niet vanzelf ongeschikt. Het vraagt wel dat je begrijpt bij welke bank je spaart en onder welke voorwaarden je je geld terugkrijgt. De naam van het platform boven de website is daarvoor niet genoeg.
Leg de keuze langs je eigen plannen
Stel dat je €20.000 hebt gespaard. Een deel is bedoeld als noodbuffer en een ander deel voor een verbouwing die waarschijnlijk over twee jaar begint. Je zou dan heel anders naar een deposito kijken dan wanneer het hele bedrag volgende maand beschikbaar moet blijven.
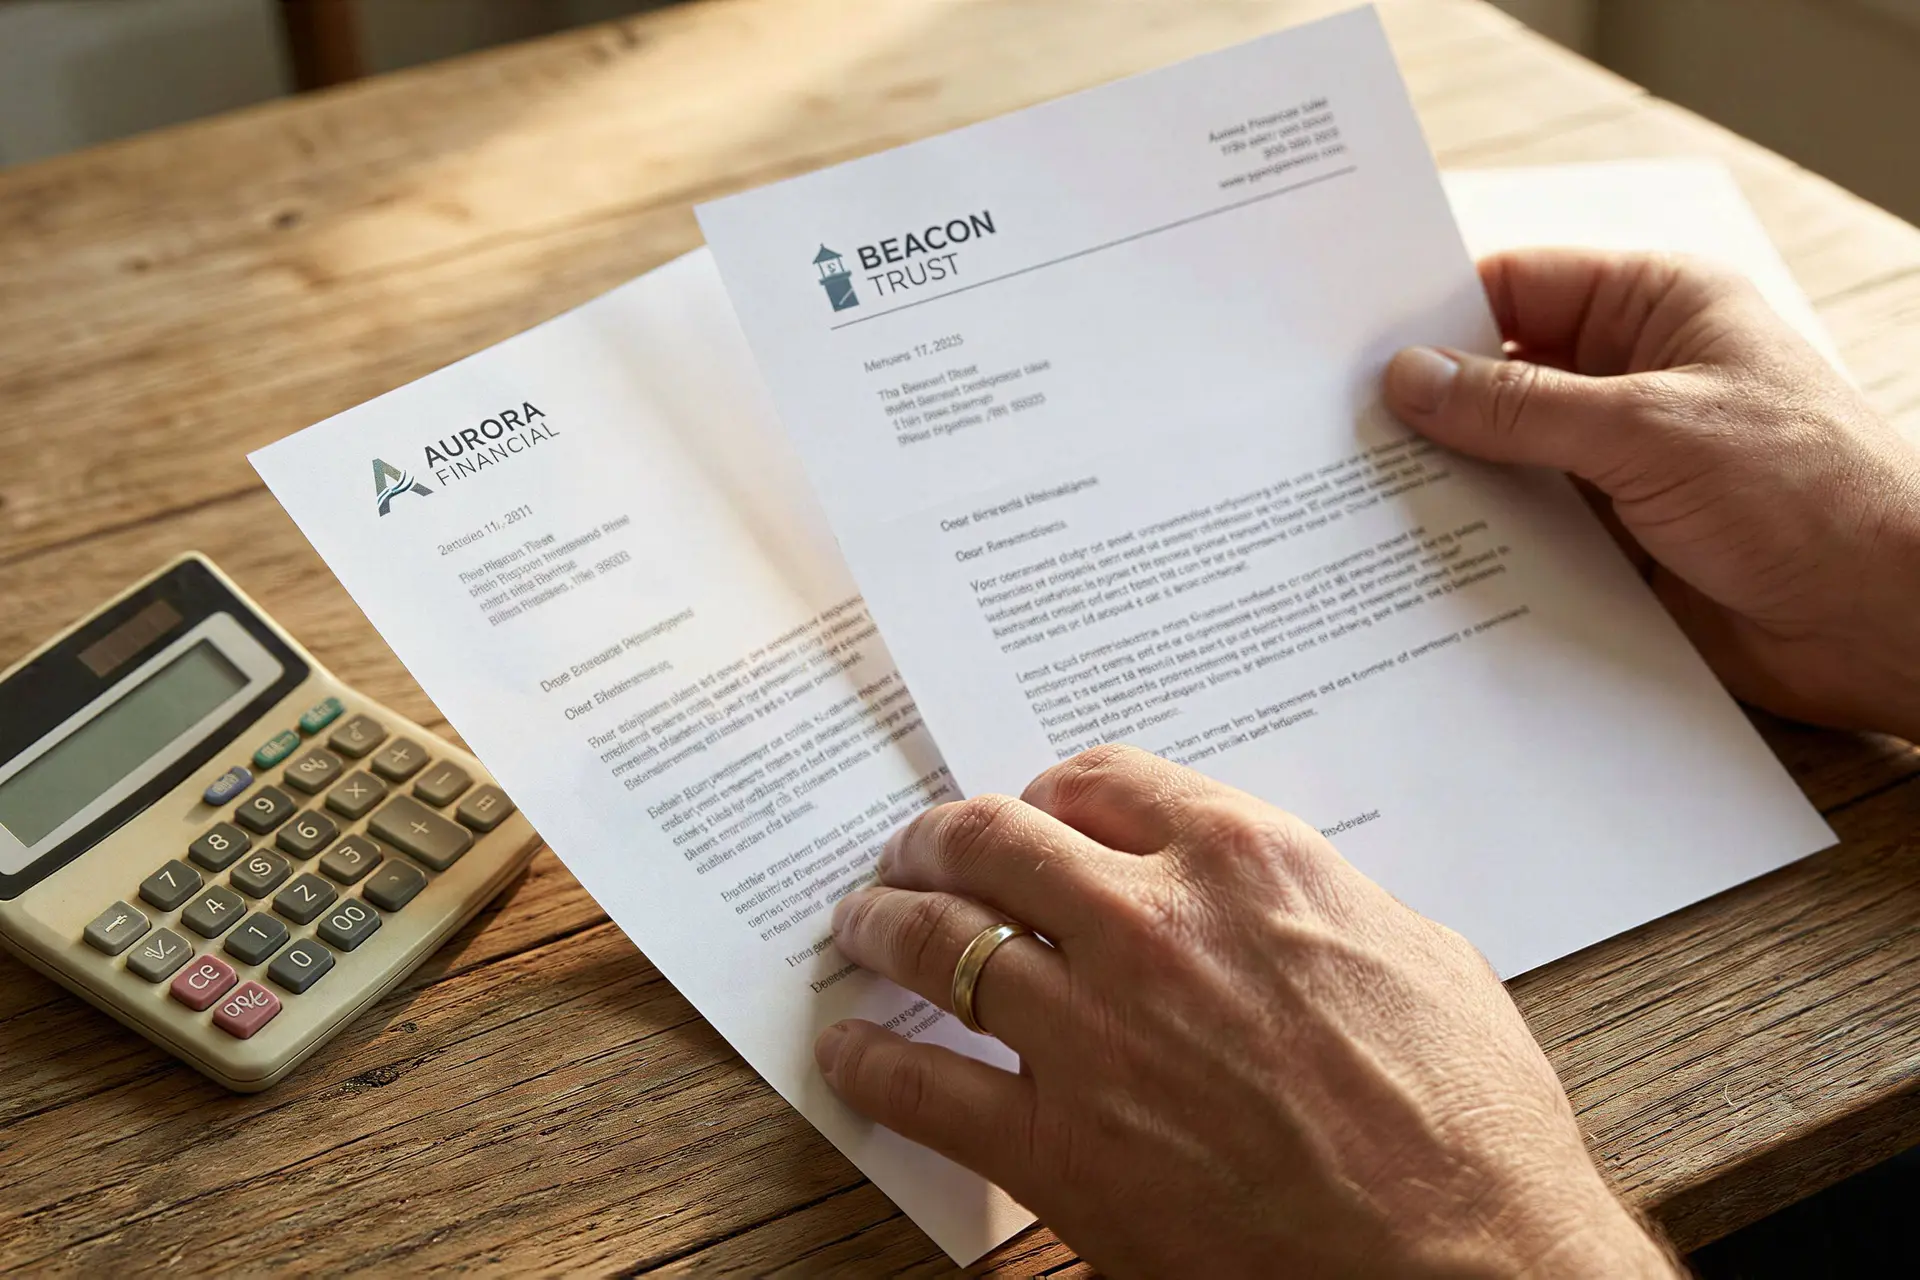
Vraag jezelf af wat er gebeurt als je plannen veranderen. Staat tussentijdse opname helemaal niet toe, alleen bij uitzonderlijke omstandigheden of tegen kosten? Wat gebeurt er aan het einde van de looptijd: wordt het deposito automatisch verlengd, of krijg je de gelegenheid opnieuw te kiezen?
Bewaar de bevestiging van het rentepercentage en de productvoorwaarden waarmee je akkoord gaat. Daarmee kun je later nagaan of de uitbetaling klopt. Houd daarnaast rekening met de belastingregels voor je totale vermogen; een geadverteerde rente is niet automatisch hetzelfde als de netto opbrengst voor jouw huishouden.
Meer rente is aantrekkelijk. Maar een deposito is pas een goede deal als de einddatum van de afspraak ongeveer samenvalt met het moment waarop jij het geld weer wilt kunnen gebruiken.
Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Loading