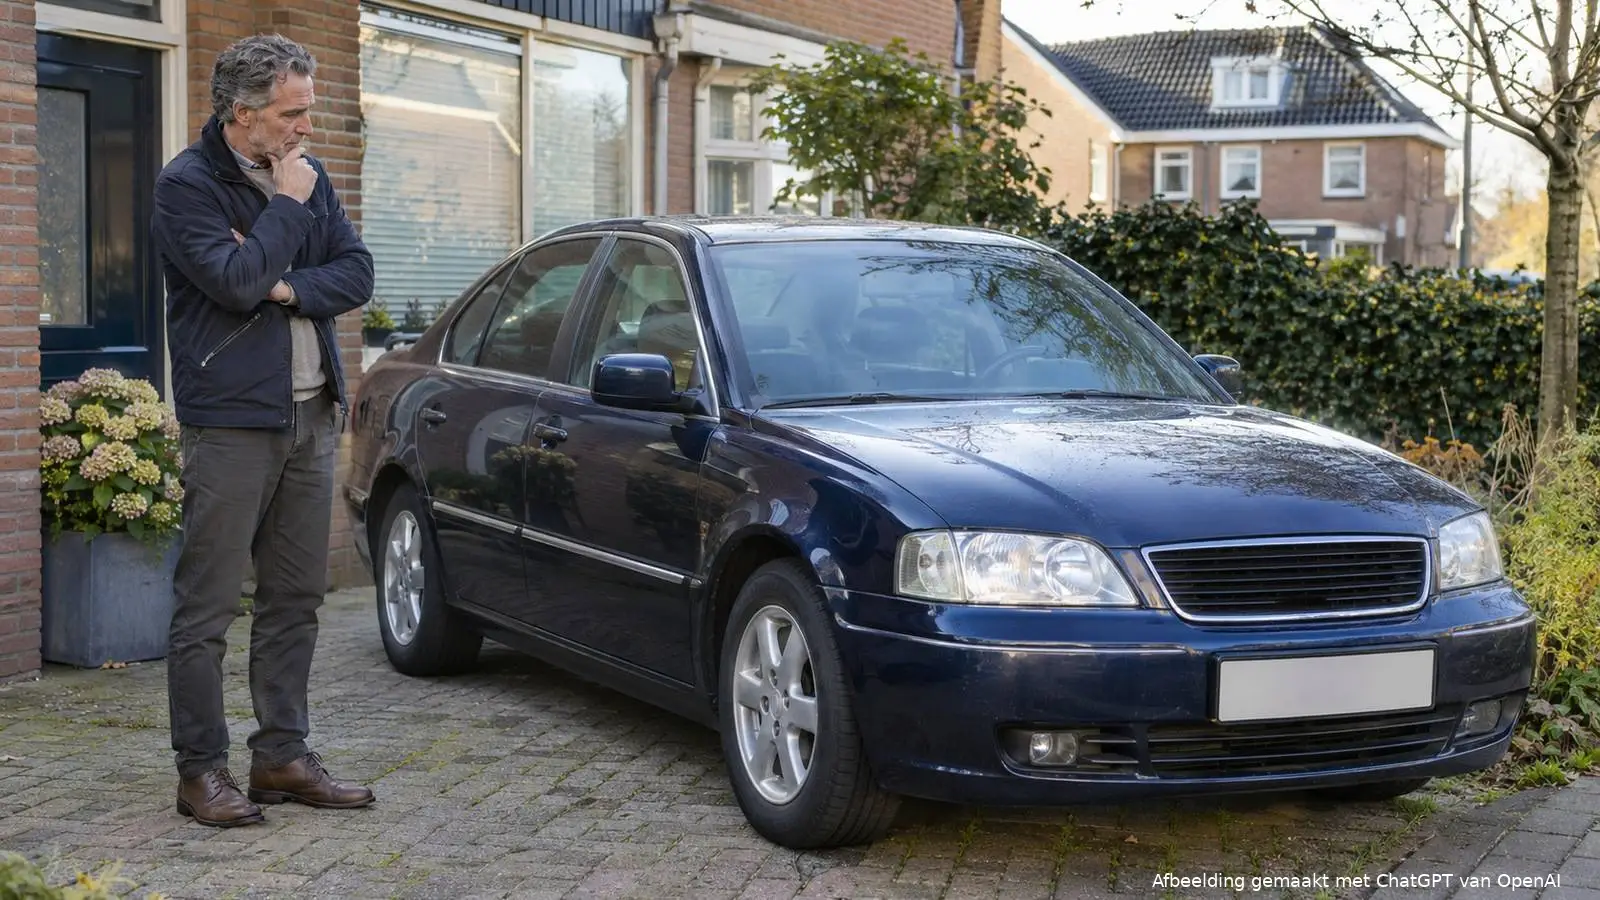
Fictieve ondernemer naast een oudere zakelijke auto op een Nederlandse oprit. Afbeelding gemaakt met ChatGPT van OpenAI
Zakelijke rijder van een youngtimer van €10.000 krijgt vanaf 2028 €1.000 per jaar extra bijtelling als de Eerste Kamer instemt
Wilt u DDS vaker zien?
Stel DDS in als voorkeursbron op Google.
Voeg DDS toe op GoogleZakelijke rijders met een oudere auto krijgen volgens een aangenomen Kameramendement een geleidelijkere overgang naar strengere youngtimerregels. Daar staat voor een deel van hen een hogere bijtelling tegenover. Bij een auto met een dagwaarde van €10.000 gaat de jaarlijkse bijtelling van €3.500 naar €4.500. Een specifieke leeftijdsgroep krijgt juist langer overgangsrecht, mits de auto eind 2025 al aan dezelfde ondernemer of werknemer ter beschikking stond.
De Tweede Kamer nam het amendement van Stoffer en Grinwis op 12 november aan. Dat staat in het officiële stemmingsoverzicht. Het is onderdeel van het Belastingplan 2027. De Eerste Kamer moet daar nog over beslissen. De nieuwe regels zijn dus nog geen definitief belastingrecht.
De leeftijdsgrens gaat minder hard omhoog
Bij een zakelijke auto die ook privé wordt gebruikt, kan een bedrag bij het belastbare loon of de winst worden geteld. Bij youngtimers wordt daarvoor onder de bijzondere regeling de waarde in het economisch verkeer gebruikt. Dat is de actuele waarde, die vaak veel lager ligt dan de oorspronkelijke nieuwprijs.
In het oorspronkelijke plan zou de minimumleeftijd voor de regeling na 2027 ineens naar twintig jaar gaan. Daardoor zouden sommige auto's eerst binnen de regeling vallen, vervolgens tijdelijk erbuiten en later opnieuw erin. Voor een rijder kon dat een heel andere berekeningsgrondslag betekenen, terwijl hij dezelfde auto bleef gebruiken.
Het aangenomen amendement vervangt die sprong door tussenstappen. In 2027 is de grens zeventien jaar, in 2028 achttien en in 2029 negentien. Vanaf 2030 blijft de grens twintig jaar. De leeftijd van een specifieke auto moet daarbij worden vastgesteld aan de hand van de relevante datum van eerste ingebruikneming.
Dat neemt een belangrijke reden weg om een nog bruikbare auto om fiscale redenen eerder af te stoten. Het betekent niet dat elke oudere auto automatisch onder hetzelfde percentage blijft vallen.
Het tarief wordt tijdelijk 45 procent
Voor de algemene youngtimerregeling stelt het amendement vanaf 2028 drie jaar lang 45 procent van de dagwaarde voor. Nu is het youngtimerpercentage 35 procent. Vanaf 2031 moet het percentage volgens dezelfde wijziging naar 36 procent.
Neem een auto die in een volledig kalenderjaar onder het nieuwe percentage valt en dan €10.000 waard is. Bij 35 procent is de bruto bijtelling €3.500. Bij 45 procent is dat €4.500. Het verschil is €1.000 extra belastbaar inkomen per jaar.
Dat is geen belastingrekening van €1.000. Hoeveel extra belasting de rijder daadwerkelijk betaalt, hangt onder meer af van het inkomen, toepasselijke tarieven en heffingskortingen. Ook de waarde van de auto kan veranderen. Het voorbeeld houdt de dagwaarde bewust gelijk om alleen het verschil tussen de twee percentages te laten zien.
Vergelijk dit bovendien niet alleen met de huidige regeling. Het hele amendement verandert ook het alternatief: tijdelijk buiten de youngtimerregeling vallen. Of de uiteindelijke wijziging gunstig is, hangt daarom af van de auto en het overgangsrecht.
Een beperkte groep krijgt langer overgangsrecht
Voor de bescherming gelden twee voorwaarden tegelijk. De auto moet uiterlijk op 31 december 2025 al aan dezelfde ondernemer of werknemer ter beschikking hebben gestaan. Daarnaast geldt een leeftijdsvoorwaarde uit artikel XLVII van het wetsvoorstel: de auto moet in de loop van 2026 meer dan zestien maar niet meer dan zeventien jaar geleden voor het eerst in gebruik zijn genomen.
Voor die afgebakende groep verlengt het amendement het bewaarde regime tot en met 2030. De regeling zoals die op 31 december 2026 geldt, blijft dan langer van toepassing. Eind 2025 al dezelfde auto rijden is op zichzelf dus onvoldoende om de bescherming te krijgen.
Ook een oudere youngtimer die al jaren bij dezelfde rijder staat, kan buiten dit specifieke overgangsrecht vallen. Andersom valt een pas in 2026 aangeschafte auto niet onder deze bescherming voor eind-2025-situaties. De leeftijd én de geschiedenis van de terbeschikkingstelling moeten worden gecontroleerd.
Eerst vaststellen welke regels bij de auto horen
De Belastingdienst beschrijft de huidige youngtimerregeling voor 2026. Daarbij is ook van belang of op jaarbasis meer dan vijfhonderd kilometer privé wordt gereden. Wie aantoonbaar binnen die grens blijft, heeft geen bijtelling voor privégebruik volgens die uitleg.
Voor ondernemers in de inkomstenbelasting kunnen daarnaast andere grenzen aan de correctie gelden dan voor werknemers. Een berekening voor iemand in loondienst kun je daarom niet zonder meer op een zelfstandige plakken.
Leg voor een vergelijking de datum waarop de auto ter beschikking kwam, de eerste ingebruikneming, de dagwaarde en je positie als werknemer of ondernemer naast elkaar. Laat vervolgens beide scenario's doorrekenen. De Kamer heeft een oplossing voor het tijdelijke uitvallen aangenomen, met een prijskaartje voor een deel van de rijders. Welke kant van dat besluit op jouw auto van toepassing is, bepaalt het echte geldgevolg.
Belasting op je loon. Welk deel naar belasting en premies gaat, kun je uitrekenen met de gratis Tax Freedom Day-calculator van Box3Wacht, de rekensite van DDS.

Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Loading