Afbeelding gemaakt met Gemini AI van Google
Kabinet houdt vast aan ingreep: 11.000 werkende arbeidsongeschikten verliezen gemiddeld €3.000 netto per jaar vanaf 2027
Wilt u DDS vaker zien?
Stel DDS in als voorkeursbron op Google.
Voeg DDS toe op GoogleBen je gedeeltelijk arbeidsongeschikt en krijg je naast je salaris een WIA-, WAO-, Wajong- of Ziektewetuitkering via je eigen werkgever uitbetaald? Dan daalt je nettoloon vanaf 1 januari 2027 flink. In de Nota naar aanleiding van het verslag bij het Belastingplan 2027, waarover de Tweede Kamer vandaag debatteert, houdt het kabinet vast aan het aanpassen van de zogeheten samenvoegbepaling voor de arbeidskorting. De SGP wees daar op de uitspraak van de Hoge Raad, en het kabinet antwoordt dat de regel per 1 januari 2027 verandert. Compensatie komt er niet: dat zou volgens de toelichting bij de regeling een onevenredige administratieve last voor werkgevers zijn, en een geleidelijke afbouw was op korte termijn niet uitvoerbaar.
Volgens de toelichting bij de regeling in de Staatscourant (2026, 25913) gaan ongeveer 11.000 werkende uitkeringsgerechtigden er gemiddeld €3.000 netto per jaar op achteruit, oftewel €250 per maand. Bij een klein salaris naast een hogere uitkering, waarbij ook de inkomensafhankelijke combinatiekorting (IACK) wegvalt, kan het verlies oplopen tot meer dan €8.700 per jaar.
Waarom een uitkering via de werkgever meer opleverde
Het verschil zit in de manier waarop het UWV je uitkering betaalt. Krijg je een WGA-, IVA-, WAO-, Wajong- of Ziektewetuitkering rechtstreeks van het UWV op je rekening, dan is dat voor de fiscus inkomen uit vroegere dienstbetrekking. Daarover berekent het UWV geen arbeidskorting, want die korting uit artikel 8.11 van de Wet inkomstenbelasting 2001 geldt alleen voor inkomen uit huidige arbeid.
Laat je de uitkering met toestemming van je werkgever via diens salarisadministratie uitbetalen, dan telt de werkgever tot en met 31 december 2026 je salaris en uitkering bij elkaar op alsof het één arbeidsinkomen is. Dat is de samenvoegbepaling uit artikel 9.4 van de Uitvoeringsregeling loonbelasting 2011. Daardoor kreeg je tot nu toe ook over het uitkeringsdeel arbeidskorting, en telde de uitkering mee voor de IACK.
Benieuwd welk deel van je inkomen dit jaar naar de fiscus gaat? Bereken het met de Tax Freedom Day-calculator van Box3Wacht, de rekensite van DDS.
Hoeveel je vanaf 1 januari 2027 netto inlevert
De Hoge Raad oordeelde in 2024 dat het onderscheid tussen een rechtstreekse UWV-betaling en een betaling via de werkgever in strijd is met het discriminatieverbod, maar ook dat de WGA-uitkering in beginsel terecht niet meetelt voor de arbeidskorting. Gelijke behandeling kon volgens het kabinet op twee manieren: alle werkende uitkeringsgerechtigden arbeidskorting geven over hun uitkering, of het voordeel bij betaling via de werkgever schrappen. Het vorige kabinet koos voor schrappen, en het huidige kabinet zet dat per 1 januari 2027 door. Dat levert de schatkist in 2027 €35 miljoen op en structureel €33 miljoen per jaar.
Een rekenvoorbeeld met de arbeidskorting van 2026, zonder pensioenpremie, cao-inhoudingen en toeslagen. Stel dat je €12.000 bruto per jaar verdient met aangepast werk en daarnaast €28.000 WGA-uitkering via je werkgever krijgt. Tot eind 2026 rekent je werkgever de arbeidskorting over €40.000: ongeveer €5.576. Vanaf 1 januari 2027 telt alleen je salaris van €12.000 nog mee, en dan is de arbeidskorting volgens de staffel van 2026 ongeveer €1.007. Alleen al aan arbeidskorting scheelt dat ruim €4.550 netto per jaar.
Voor een kleine groep pakt het splitsen juist gunstig uit. Komen salaris en uitkering samen boven het punt waarboven de arbeidskorting afneemt (€45.592 in 2026), dan wordt de arbeidskorting over alleen het salaris minder sterk afgebouwd.
Waarom niet iedereen vooraf een brief krijgt
Het Adviescollege toetsing regeldruk (ATR) adviseerde het kabinet om de voorlichting niet alleen aan werkgevers over te laten: het ministerie van Financiën zou zelf moeten weten welke werknemers worden geraakt. Het kabinet schrijft zelf dat het om een forse verlaging van het netto-inkomen kan gaan. Maar in de toelichting bij de regeling staat ook dat er geen volledige gegevens zijn over wie precies wordt geraakt.
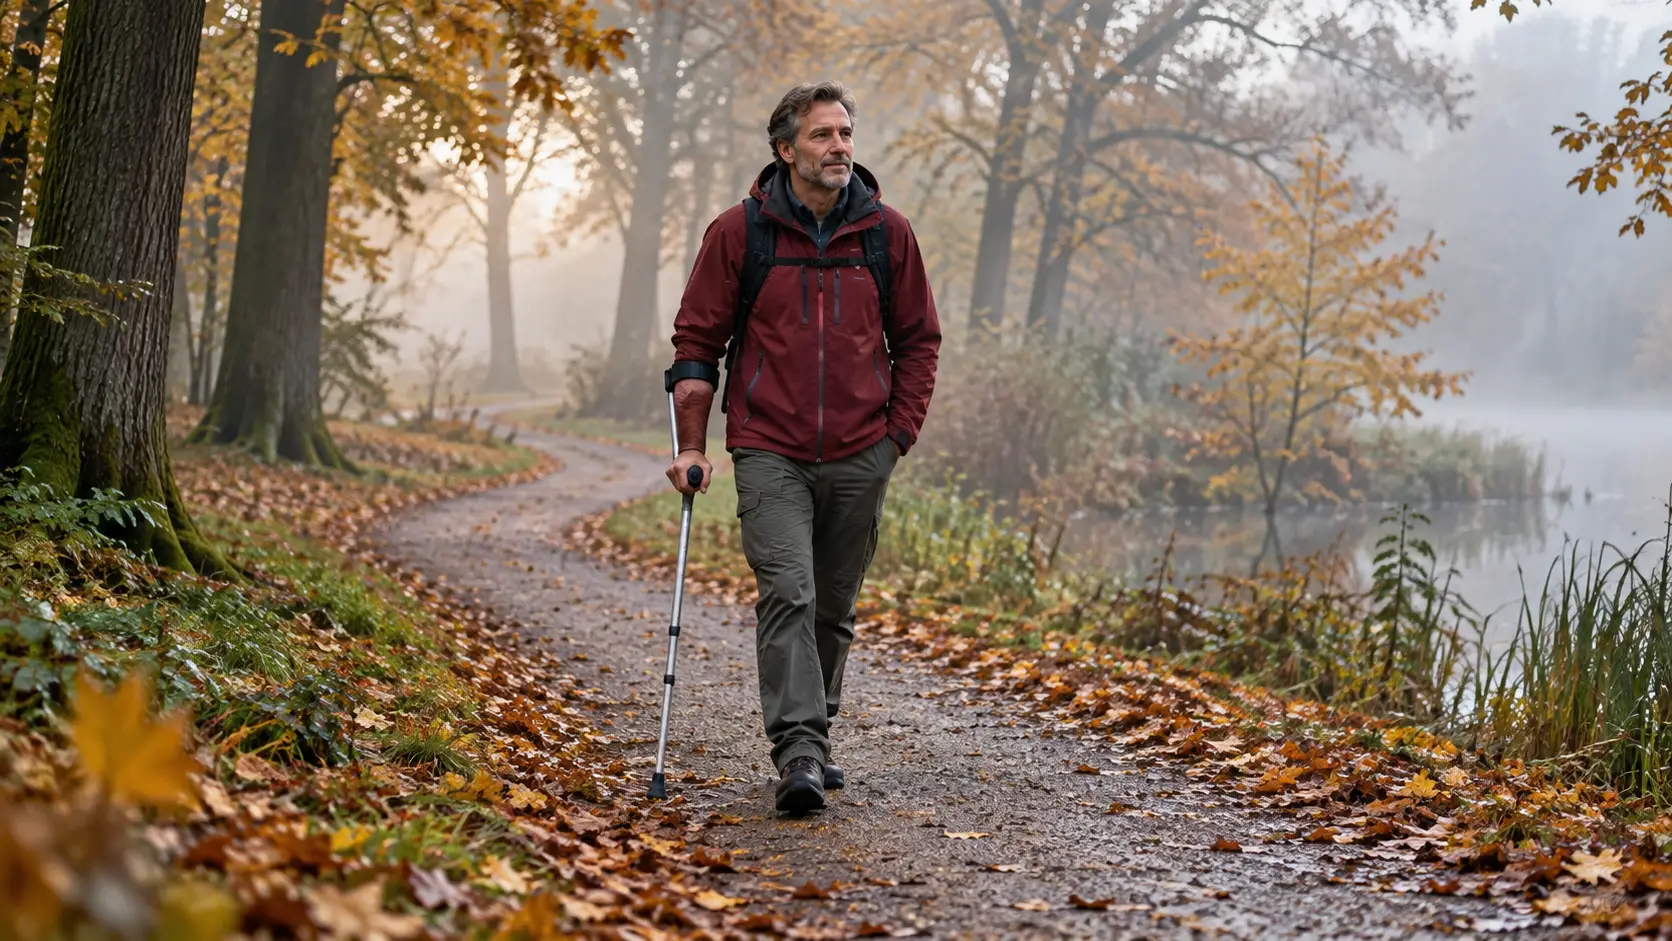
Niet iedereen die een uitkering via de werkgever krijgt, gaat erop achteruit, en de groep verandert voortdurend. Daardoor kan het gebeuren dat iemand een brief van het UWV krijgt terwijl het nettoloon niet daalt, terwijl een ander buiten de selectie valt en de daling pas op de loonstrook van januari 2027 ziet. Werkgevers moeten salaris en uitkering vanaf 1 januari 2027 als twee aparte inkomstenverhoudingen verwerken.
Wil je vaker zulke uitleg over je geld in je tijdlijn? Like en volg DDS op Facebook.

Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Loading