Afbeelding gemaakt met ChatGPT van OpenAI
Incasso terughalen kan nog langer
Wilt u DDS vaker zien?
Stel DDS in als voorkeursbron op Google.
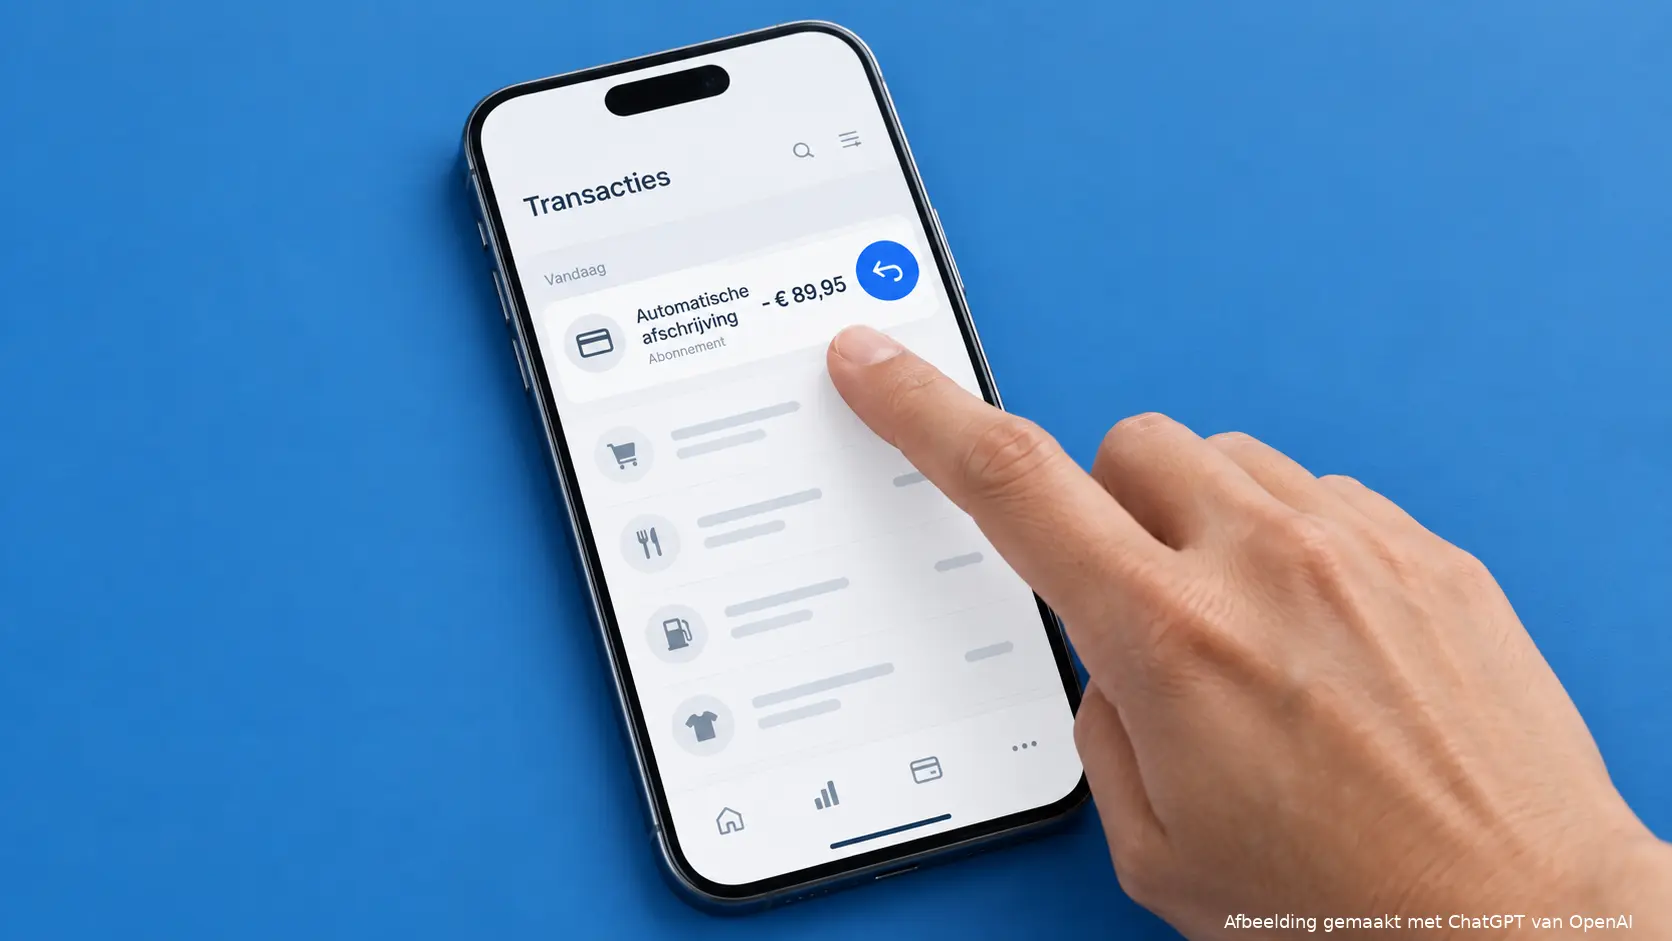
Voeg DDS toe op GoogleEen onbekende automatische incasso gevonden tussen je bankafschrijvingen? Ook als die meer dan acht weken oud is, hoeft het geld niet definitief weg te zijn. Ontbreekt een geldige machtiging, dan kun je je bank tot dertien maanden na de afschrijving vragen om de incasso te onderzoeken en terug te draaien.
Veel betalingen verlopen zonder dat je er iedere maand naar kijkt. De huur, een abonnement, de energierekening: het bedrag verschijnt en verdwijnt tussen tientallen andere transacties.
Daardoor kan een verkeerde afschrijving pas later opvallen. Bijvoorbeeld wanneer je een abonnement wilt opzeggen, een jaaroverzicht maakt of ziet dat een onbekend bedrijf vaker geld heeft geïnd.
De eerste vraag is dan wat voor betaling het precies was. Voor een automatische incasso gelden andere mogelijkheden dan voor geld dat je zelf hebt overgemaakt.
Acht weken terugboeken is de gewone route
Bij een automatische incasso kun je het bedrag in beginsel binnen acht weken laten terugboeken. Dat heet storneren en kan meestal via internetbankieren of met hulp van de bank.
De bank beoordeelt daarbij niet of je de onderliggende rekening terecht betwist. Het terugboeken zelf is dus geen uitspraak over het contract of de geleverde dienst.
Ontbrak een geldige toestemming voor de incasso, dan bestaat daarnaast de langere termijn van dertien maanden. De bank controleert bij die route eerst of inderdaad geen geldige machtiging aanwezig was. Bekijk de uitleg van ACM ConsuWijzer.
Het onderscheid is praktisch: een gewone terugboeking binnen acht weken en een onderzoek naar een incasso zonder geldige machtiging zijn niet dezelfde procedure.
Bekijk eerst de transactiegegevens
Open de afschrijving en noteer de datum, het bedrag, de naam van de incassant en de beschikbare omschrijving.
Een onbekende bedrijfsnaam hoeft niet direct fraude te betekenen. De naam op het bankafschrift kan verschillen van de merknaam waaronder je een dienst hebt afgesloten.
Zoek daarom ook in je bevestigingsmails en overeenkomsten. Misschien hoort de afschrijving bij een proefabonnement dat is doorgelopen, een jaarlijks bedrag of een dienst waarvoor een ander gezinslid toestemming gaf.
Vind je geen verklaring, neem dan contact op met je bank via de eigen app of de contactgegevens op de officiële website. Geef precies aan welke afschrijving je niet herkent en waarom je denkt dat toestemming ontbreekt.
Een machtiging en een overeenkomst zijn verschillende dingen
Het kan voorkomen dat je wel een dienst hebt afgenomen, maar geen toestemming hebt gegeven om het bedrag automatisch af te schrijven.
In dat geval kan er nog steeds een rekening openstaan. Het probleem zit dan in de betaalwijze.
ACM ConsuWijzer maakt dat onderscheid ook in de voorbeeldbrief over een onterechte automatische incasso. Wie wél een overeenkomst heeft, kan aangeven dat hij op een andere manier wil betalen. Wie geen overeenkomst heeft, kan om bewijs daarvan vragen.
Die uitleg helpt voorkomen dat twee discussies door elkaar gaan lopen. “U mocht niet automatisch afschrijven” is een andere boodschap dan “ik heb nooit iets bij u besteld”.
Terugboeken beëindigt geen abonnement
Stel dat een bedrijf nog een abonnementsgeld int en je laat dat bedrag terugstorten. Daarmee is niet automatisch geregeld dat het abonnement stopt.
Controleer dus ook of en wanneer je hebt opgezegd en welke bevestiging je daarvan kreeg. Bewaar die informatie naast de banktransactie.
Als een bedrijf blijft factureren terwijl jij meent dat het contract is afgelopen, leg dan schriftelijk uit waarom. Verwijs naar je opzegging en vraag om correctie.
Bij een inhoudelijk onjuiste rekening adviseert ACM ConsuWijzer om duidelijk te maken welk deel je betwist en waarom. Lees wat je kunt doen als je het niet eens bent met een rekening.
Een bank kan een betaling verwerken, maar lost daarmee niet ieder contractgeschil tussen klant en bedrijf op.
Controleer of hetzelfde bedrijf vaker heeft geïnd
Een enkele onbekende afschrijving kan aanleiding zijn om verder terug te kijken. Zoek op dezelfde naam of omschrijving en maak een lijst van de transacties die je wilt bespreken.
Beoordeel iedere afschrijving afzonderlijk. De datum waarop je iets ontdekt, maakt een oudere betaling niet vanzelf nieuwer. Juist daarom is een overzicht met bedragen en datums nuttig.
Vraag de bank hoe je ongewenste toekomstige incasso’s kunt blokkeren. Houd daarbij rekening met legitieme betalingen: een blokkade voorkomt niet dat een terecht verschuldigde rekening op een andere manier moet worden voldaan.
Bewaar de reactie van bank en bedrijf
Leg vast welke transacties je hebt gemeld en welke procedure de bank volgt. Vraag bij een afwijzing om de reden en, waar relevant, de onderbouwing van de machtiging.
Bewaar ook de correspondentie met het bedrijf. Als dat later opnieuw om betaling vraagt, kun je laten zien welk onderdeel je hebt betwist.
De belangrijkste les is eenvoudig: het verdwijnen van de gewone terugboekmogelijkheid in de app betekent niet automatisch dat alle mogelijkheden voorbij zijn. Bij een incasso zonder geldige toestemming kan de bank ook daarna nog een rol spelen.

Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Loading