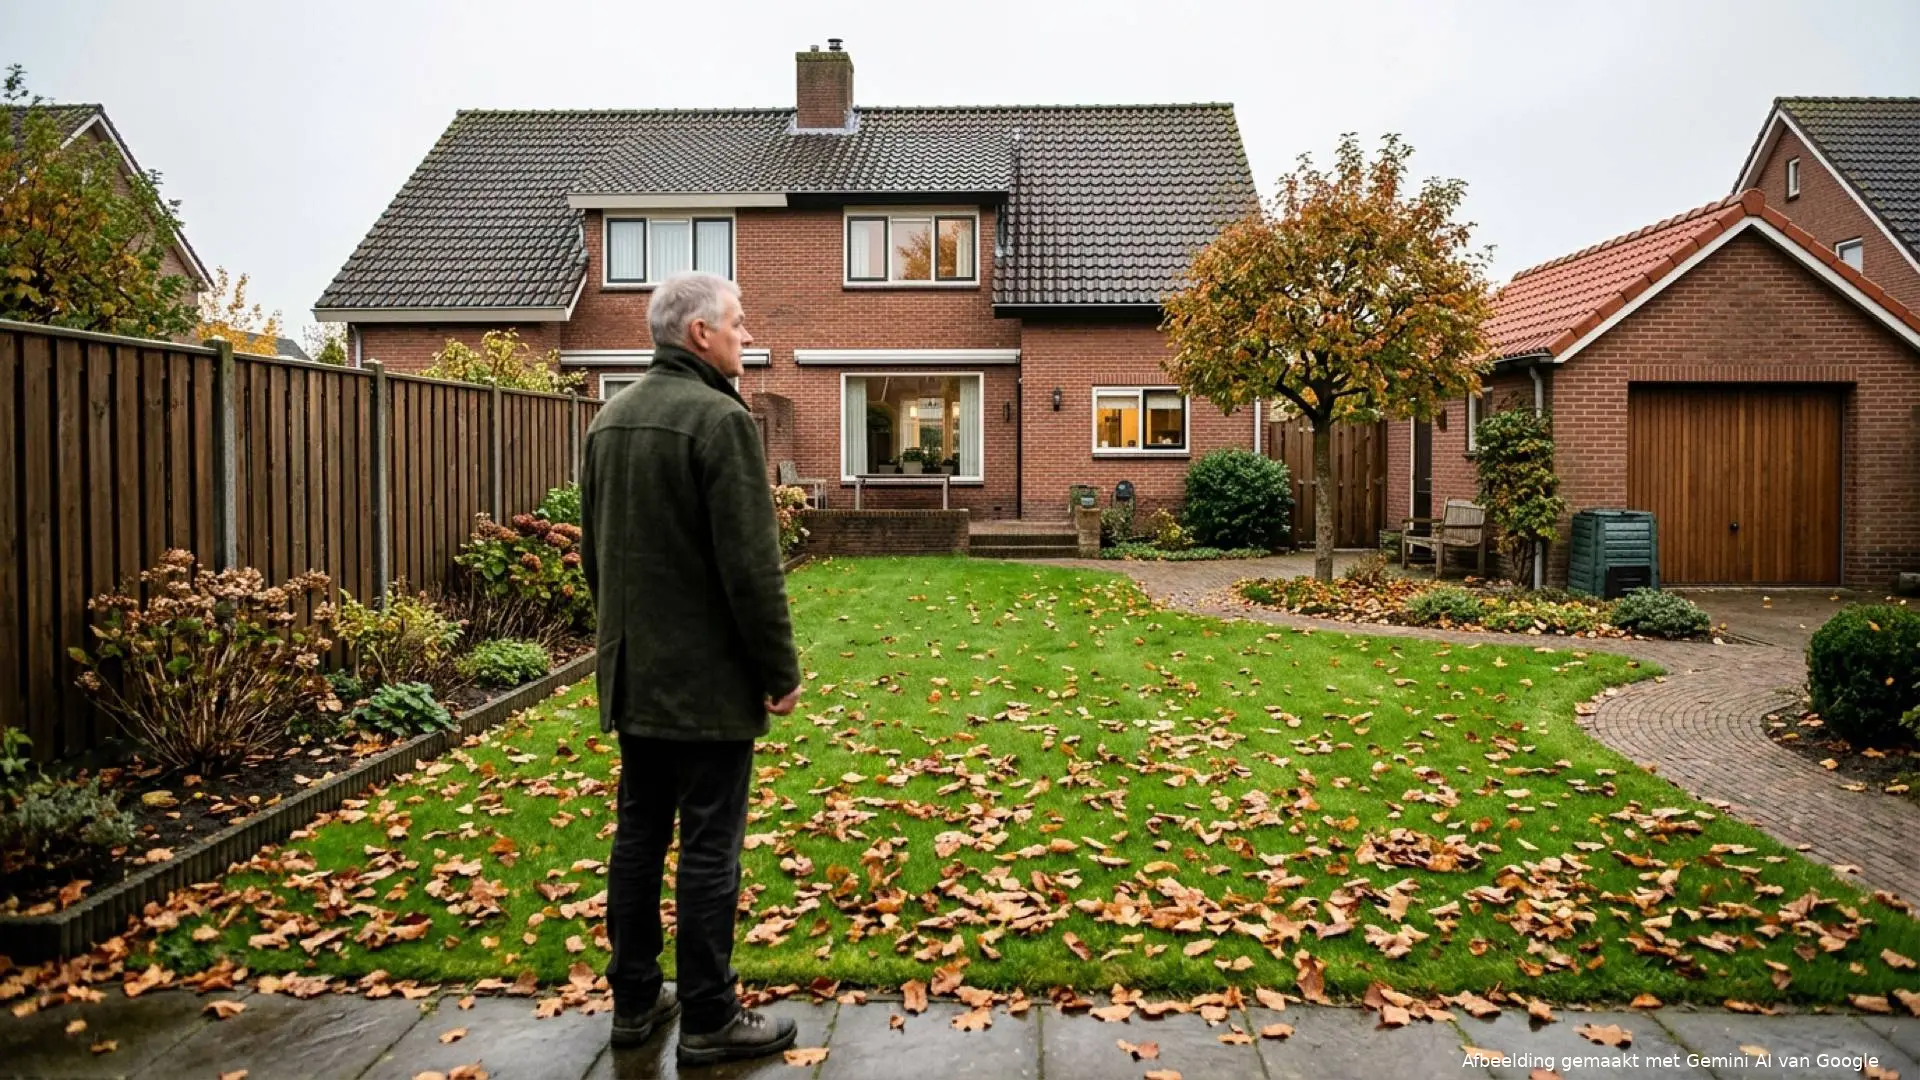
Afbeelding gemaakt met Gemini AI van Google
Zoon krijgt ouderlijk huis uit testament en eist korting, maar hield zelf 146 m2 tuin achter
Wilt u DDS vaker zien?
Stel DDS in als voorkeursbron op Google.
Voeg DDS toe op GoogleWanneer één van de kinderen uit het testament van vader of moeder het ouderlijk huis krijgt toebedeeld tegen inbreng van de waarde, leidt een lagere verkoopprijs jaren later al snel tot strijd over de afrekening. Bij de Rechtbank Amsterdam eiste een zoon dat zijn eerder met zijn broer afgesproken inbrengwaarde voor het ouderlijk huis van €987.500 zou worden verlaagd naar €903.143 en dat de testamentaire rente van 4 procent per jaar zou worden geschrapt of verlaagd naar 1 procent, nadat de woning voor €900.000 was verkocht. Uit een op dinsdag 20 oktober 2026 gepubliceerd vonnis van de Rechtbank Amsterdam en de gelijktijdige beschikking in de verzoekschriftprocedure blijkt waarom zijn eis sneuvelde: de vertraging lag volgens de rechter niet alleen aan zijn broer, en vóór de verkoop had hij 146 vierkante meter tuin afgesplitst en zelf gehouden. Hij moet zijn broer nu €204.021,43 plus 4 procent rente per jaar betalen.
Het conflict begon na het overlijden van hun vader in 2020. In zijn testament van 15 september 2015 maakte de vader zijn twee zoons tot enige erfgenamen; allebei aanvaardden ze de erfenis zuiver. Zijn vrouw, met wie hij op huwelijkse voorwaarden zonder enige gemeenschap was getrouwd, kreeg een geldlegaat van €550.000,00. De ene broer, wonend in Tsjechië, kreeg als legaat tegen inbreng de banktegoeden en effecten (na aftrek van de boedelschulden en het legaat van €550.000,00).
De andere broer kreeg als legaat (artikel 4:117 lid 1 van het Burgerlijk Wetboek) tegen inbreng van de waarde het ouderlijk huis met tuin, de garage én het aandeel van vader in een aangrenzende kavel. Omdat dat vastgoed volgens het testament meer waard zou zijn dan het legaat van zijn broer, bepaalde punt 7 van het testament dat zijn schuld aan zijn broer na vijf jaar (of direct bij verkoop) opeisbaar werd, met 4 procent rente per jaar vanaf de sterfdag tot de schuld helemaal is betaald.
De afgesproken waardering van €1.130.000 op papier
In november 2020 bereikten de broers overeenstemming over de waardering van het vastgoed. Op 9 november 2020 mailde de broer die het huis kreeg aan de toenmalige executeur: “[zijn broer] & ik hebben dit weekend over alles overeenstemming bereikt. (...) Verder heb ik de overeen gekomen waarderingen van het vastgoed en de eend op papier gezet.” In de bijlage stonden de drie bedragen: €987.500,00 voor het huis, €100.000,00 voor de kavel en €42.500,00 voor de garage, samen €1.130.000,00.
Door ruzies kwam het jarenlang niet tot afgifte van het legaat. Op 5 februari 2024 verkocht de broer het ouderlijk huis voor €900.000,00 (geleverd op 22 mei 2025, met €222.000,00 in depot bij de notaris). Terwijl zijn broer betaling van het openstaande bedrag van €204.021,43 vorderde, verzocht de verkopende broer de rechtbank op grond van artikel 4:123 lid 1 van het Burgerlijk Wetboek om de inbrengwaarde van de woning te verlagen van €987.500,00 naar €903.143,00 en de 4 procent rente op te heffen of te verlagen naar 1 procent.
Daarnaast stelde hij dat het naar maatstaven van redelijkheid en billijkheid onaanvaardbaar zou zijn (artikel 6:2 lid 2 van het Burgerlijk Wetboek) om hem aan €987.500,00 en 4 procent rente te houden. Volgens hem had zijn broer de afgifte van het legaat vertraagd, waardoor die in schuldeisersverzuim zou zijn (artikel 6:58 van het Burgerlijk Wetboek) en hij vanaf 14 november 2021 geen rente meer hoefde te betalen.
Waarom de rechter hem niet volgt
De rechtbank wijst zijn verzoek en zijn verweer vooral af omdat de afwikkeling door voortdurende ruzie tussen beide broers is vastgelopen. Uit hun uitgebreide mailwisseling blijkt volgens de rechter niet dat dat alleen of vooral aan de broer in Tsjechië lag (rechtsoverweging 4.6 van het vonnis en 4.7 van de beschikking). Een reden om het legaat te wijzigen of hem van de afspraak te ontslaan, ziet de rechtbank daarom niet.
Ook zijn argument over de lagere verkoopprijs gaat niet op. Op de zitting van 18 augustus 2026 ging het over de vraag waarom de woning in 2024 voor €900.000,00 was verkocht en niet voor €987.500,00. Voordat het huis in de verkoop ging, had de broer de grond onder en rond het huis in drie percelen gesplitst.
Het eerste perceel had hij op 26 juli 2022 voor €12.285,00 aan de buurman verkocht, en het derde perceel met de woning verkocht hij op 5 februari 2024 voor €900.000,00. Het tweede stuk, 146 vierkante meter tuin, verkocht hij niet. Dat voegde hij toe aan de kavel die ook in zijn legaat zat.
Wat die tuin waard was, rekende de broer op de zitting zelf voor: 146 vierkante meter tegen €700,00 per vierkante meter. Samen met de verkoopprijs van de woning kwam hij volgens zijn eigen optelsom uit op €987.500,00, precies de afgesproken waarde. Daarmee ging zijn argument over de lagere verkoopprijs niet op, oordeelt de rechtbank in rechtsoverweging 4.7 van het vonnis van 14 oktober 2026: “Nu dat gelijk is aan de waarde die partijen voor de woning zijn overeengekomen, ziet de rechtbank niet in waarom het op grond van de redelijkheid en billijkheid onaanvaardbaar zou zijn als [de zoon] aan die waarde zou worden gehouden.”
Lees ook
Ook zijn beroep op schuldeisersverzuim strandt. Beide broers hebben de afwikkeling laten vastlopen, en als de oorzaak mede bij de schuldenaar ligt, is er volgens de rechtbank geen schuldeisersverzuim. De broer moet €204.021,43 betalen plus 4 procent rente per jaar vanaf 5 september 2025 (de geëiste incassokosten van €17.875,12, althans €2.795,11 worden afgewezen en ieder draagt de eigen proceskosten).
Wil je vaker zulke uitleg over je geld in je tijdlijn? Like en volg DDS op Facebook.

Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Loading