Afbeelding gemaakt met ChatGPT van OpenAI
Europees Hof: bank moet phishingslachtoffer direct terugbetalen, ook als de klant grof nalatig was
Wilt u DDS vaker zien?
Stel DDS in als voorkeursbron op Google.
Voeg DDS toe op GoogleZijn er na phishing zonder jouw toestemming betalingen van je rekening gedaan, dan moet je bank dat geld meteen terugstorten. Ook als de bank vindt dat je grof nalatig bent geweest. Dat heeft het Europees Hof van Justitie op donderdag 15 oktober beslist, blijkt uit het persbericht van het Hof.
De bank mag pas daarna proberen het verlies op jou te verhalen. Ze moet dan zelf bewijzen dat je grof nalatig was. Eerst terugbetalen, dan pas de discussie.
De zaak: een nep-link na een verkoop online
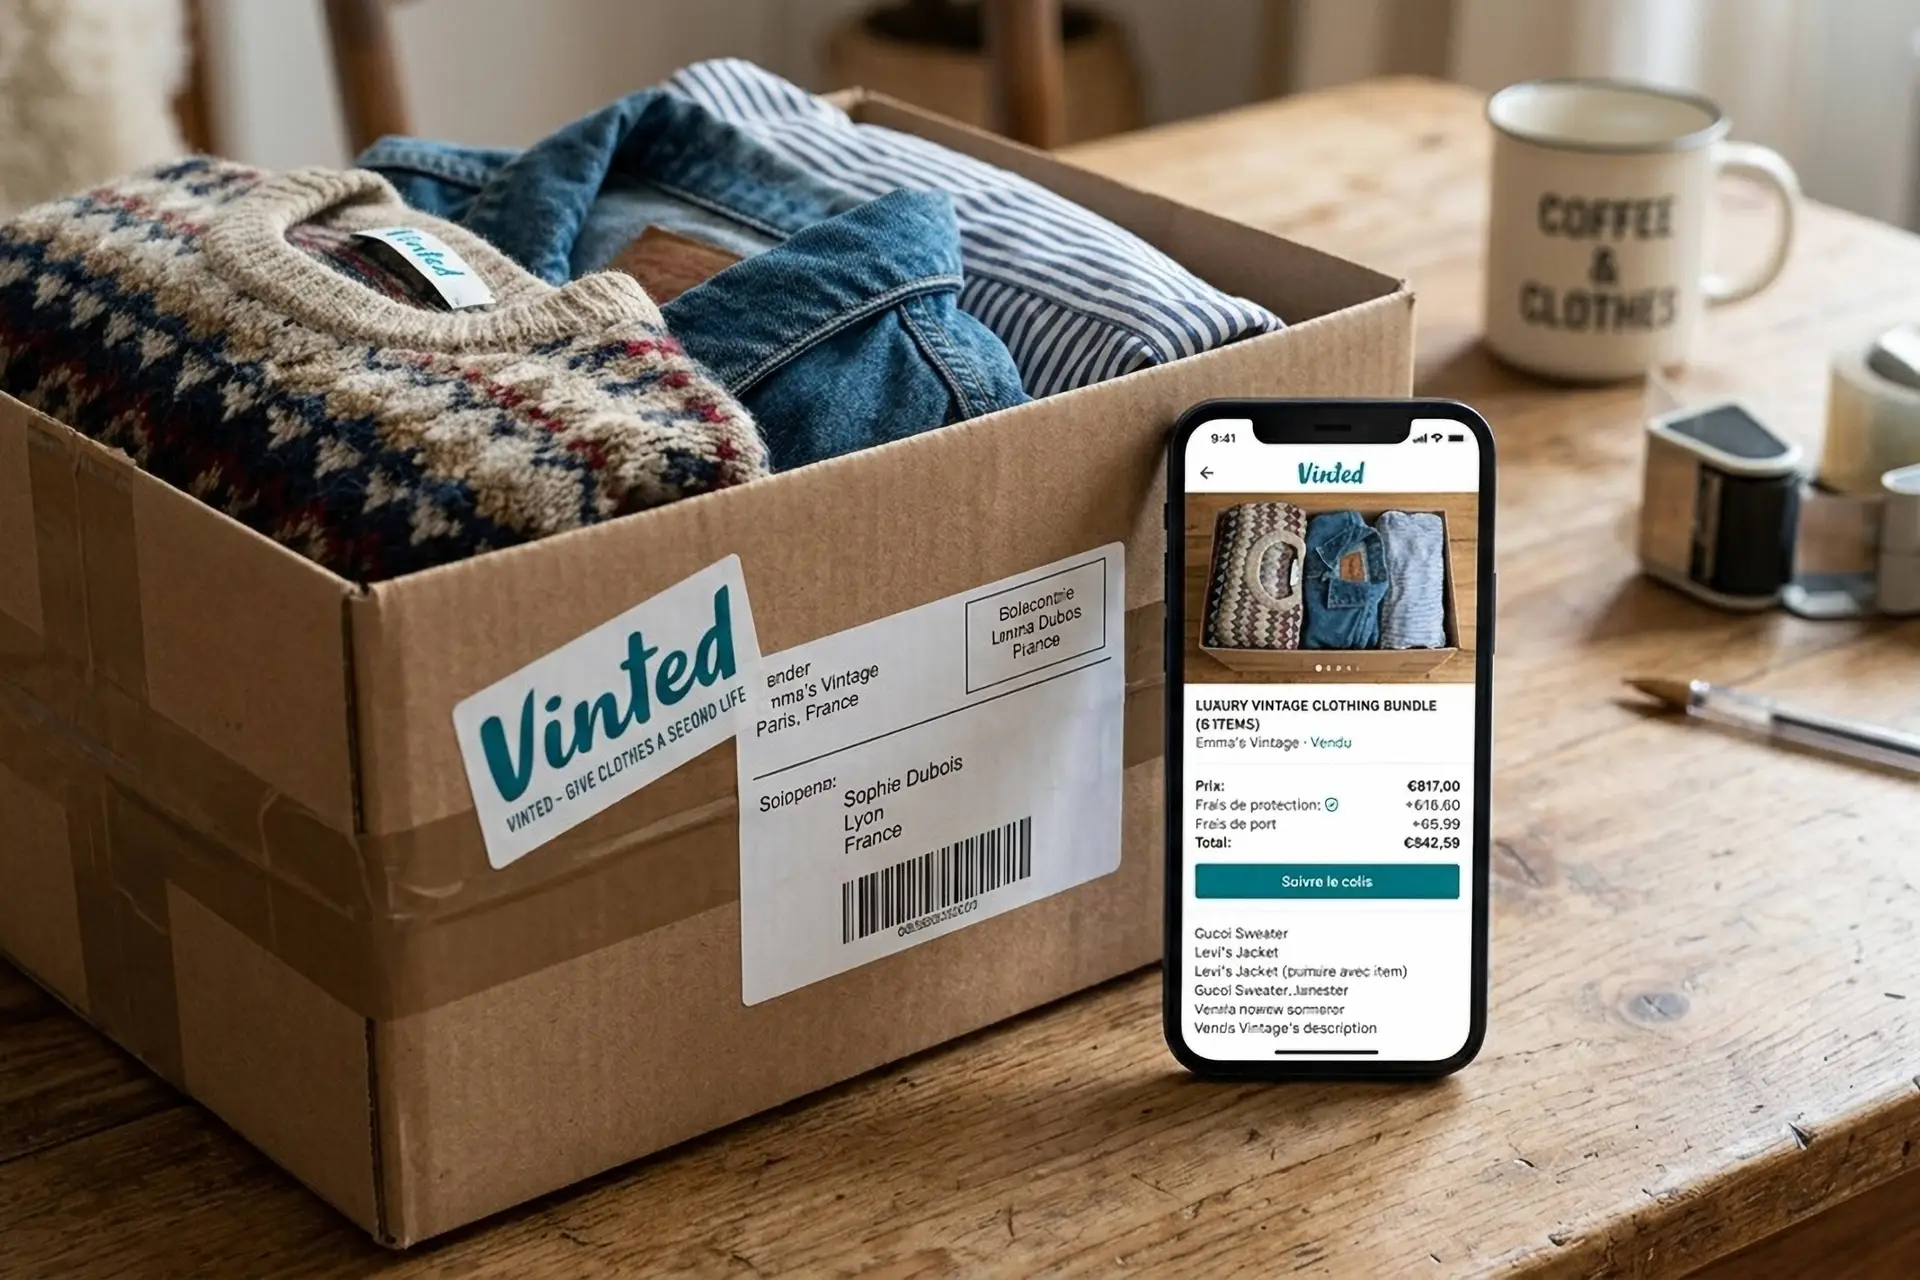
Het ging om een Poolse vrouw die iets verkocht via een online verkoopplatform. Een zogenaamde koper stuurde haar een link die van het platform leek te komen, om de verkoop te bevestigen. Zo kwam ze op een nagemaakte website van de oplichter terecht. Die kon daarna zelf geld van haar rekening overmaken.
De vrouw meldde de fraude de volgende dag bij haar bank. Die weigerde het geld terug te betalen: zij zou grof nalatig zijn geweest door haar beveiligingsgegevens niet goed te beschermen. De Poolse rechter vroeg het Europees Hof of de bank dat mocht.
Wat het Hof beslist
- Direct terugbetalen: bij een niet-toegestane betaling moet de bank het bedrag in principe meteen terugstorten, en uiterlijk aan het einde van de eerstvolgende werkdag nadat ze de betaling heeft opgemerkt of jij die hebt gemeld.
- Voorwaarde: je meldt de fraude zonder onnodige vertraging.
- Grove nalatigheid is geen reden om te weigeren. De bank mag het terugstorten niet tegenhouden met het argument dat je onvoorzichtig was.
- Achteraf terugvorderen mag wel. De bank kan daarna proberen het verlies op jou te verhalen, maar moet dan zelf bewijzen dat je grof nalatig was.
- Eén uitzondering: de bank heeft redelijke gronden om te vermoeden dat jij zelf fraude pleegt, en meldt dat bij de bevoegde autoriteit.
Volgens het Hof zou de klant anders zelf naar de rechter moeten om zijn geld terug te krijgen, met alle kosten en moeite die daarbij horen. Dat past niet bij de bescherming die consumenten volgens de Europese regels moeten krijgen.
Wat dit betekent in Nederland
De Europese regels staan in Nederland in het Burgerlijk Wetboek. Daarin staat al dat je bank een niet-toegestane betaling onmiddellijk terugbetaalt, en uiterlijk aan het einde van de eerstvolgende werkdag. Alleen als de bank redelijke gronden heeft om fraude te vermoeden, hoeft dat niet. Die gronden moet ze dan schriftelijk aan de AFM melden.
Volgens de wet draag je wel zelf alle verliezen als je frauduleus, opzettelijk of met grove nalatigheid hebt gehandeld. Bij grove nalatigheid kan de rechter die aansprakelijkheid wel beperken. Het arrest maakt duidelijk in welke volgorde dat gaat: eerst krijg je je geld terug, daarna kan de bank proberen aan te tonen dat het jouw schuld was. Heb je de fraude gemeld, dan heeft gebruik van je betaalmiddel daarna geen financiële gevolgen meer voor je, tenzij je zelf frauduleus handelde.
Hoe vaak het bij jongere klanten misgaat met online fraude, lees je in ons stuk over online fraude bij ABN AMRO.
Let op: zelf overgemaakt is iets anders
Het arrest gaat over niet-toegestane betalingen: betalingen waar jij niet mee hebt ingestemd, bijvoorbeeld omdat oplichters met je gestolen gegevens geld overmaakten. Heb je zelf geld overgemaakt of gepind voor een oplichter, bijvoorbeeld omdat een nep-bankmedewerker je dat vroeg, dan ligt het anders. Hoe dat kan uitpakken, lees je in ons stuk over geld dat werd gepind en meegegeven.
Wees ook alert op nepberichten die heel echt lijken, zoals berichten over je hotelboeking met de juiste reisdata.
Wat je doet als je slachtoffer bent
- Meld het meteen bij je bank en laat je pas of toegang blokkeren. Wacht niet: het recht op direct terugstorten geldt als je zonder onnodige vertraging meldt.
- Vraag je bank om het geld terug te storten. Bij een niet-toegestane betaling moet dat uiterlijk aan het einde van de eerstvolgende werkdag.
- Doe aangifte bij de politie.
- Weigert je bank? Dien dan een klacht in bij de bank en stap daarna eventueel naar het Kifid, het klachteninstituut voor financiële dienstverlening.
De Poolse rechter beslist nu zelf over de zaak van de vrouw en is daarbij gebonden aan deze uitleg van het Hof. Die uitleg geldt ook voor rechters in andere EU-landen, dus ook in Nederland.
Wil je vaker zulke uitleg over je geld in je tijdlijn? Like en volg DDS op Facebook.

Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Loading