Gemaakt met ChatGPT
Hypotheekrente een week te laat vastgezet bij Rabobank: klant krijgt het lagere tarief van 23 maart niet
Wilt u DDS vaker zien?
Stel DDS in als voorkeursbron op Google.
Voeg DDS toe op GoogleNu de hypotheekrente al weken oploopt, willen veel huiseigenaren hun rente zo snel mogelijk vastzetten. Een uitspraak van Kifid laat zien hoe duur een paar dagen twijfel kan zijn. Een klant van Rabobank wilde het tarief van maandag 23 maart 2026, maar kreeg pas een week later een renteaanbod, toen de rente al was gestegen. Kifid wees zijn eis af in een uitspraak van 17 september.
De klant vond dat Rabobank hem op 23 maart onnodig naar zijn adviseur had doorgestuurd en dat de online omgeving van de bank die dag niet werkte. Zonder die problemen had hij volgens hem meteen zijn rente vastgezet. Hij eiste het lagere tarief van 23 maart en inzage in de computergegevens van de rentevastzetfunctie.
Wat er die week gebeurde
Op 23 maart belde de klant met de bank. Hij vroeg wat de mogelijkheden waren als hij een deel van zijn rente zou vastzetten en een deel variabel zou houden. Daarvoor moet de lening worden gesplitst in meerdere delen met verschillende rentes. Rabobank zag dat als een vraag waarvoor advies nodig is, en verwees hem naar zijn eigen hypotheekadviseur.
Later die week liet de adviseur volgens de klant weten dat splitsen alleen kon na een nieuwe toetsing, waaraan kosten verbonden waren. De snelste weg was de rente vastzetten via de online omgeving van de bank. Op zondag 29 maart mailde de klant Rabobank met het verzoek om een concreet renteaanbod. De bank stuurde dat op maandag 30 maart, tegen het tarief dat die dag gold. De rente was intussen verhoogd. De klant accepteerde het aanbod toch.
Waarom de klant geen gelijk kreeg
Kifid keek naar het transcript van het telefoongesprek van 23 maart. Daaruit bleek dat de klant zich nog aan het oriënteren was. In dat gesprek zei hij niet dat hij een renteaanbod wilde ontvangen, en ook niet dat de online omgeving niet werkte.
Ook als er die dag wel technische problemen waren geweest, levert dat volgens de commissie geen recht op het lagere tarief op. Daarvoor had vast moeten staan dat de klant op 23 maart echt een renteaanbod zou hebben aangevraagd, gekregen en geaccepteerd. Dat vond Kifid niet aannemelijk. Inzage in de logbestanden van de rentevastzetfunctie hoefde Rabobank hem niet te geven: daar heeft hij volgens zijn overeenkomst en de wet geen recht op.
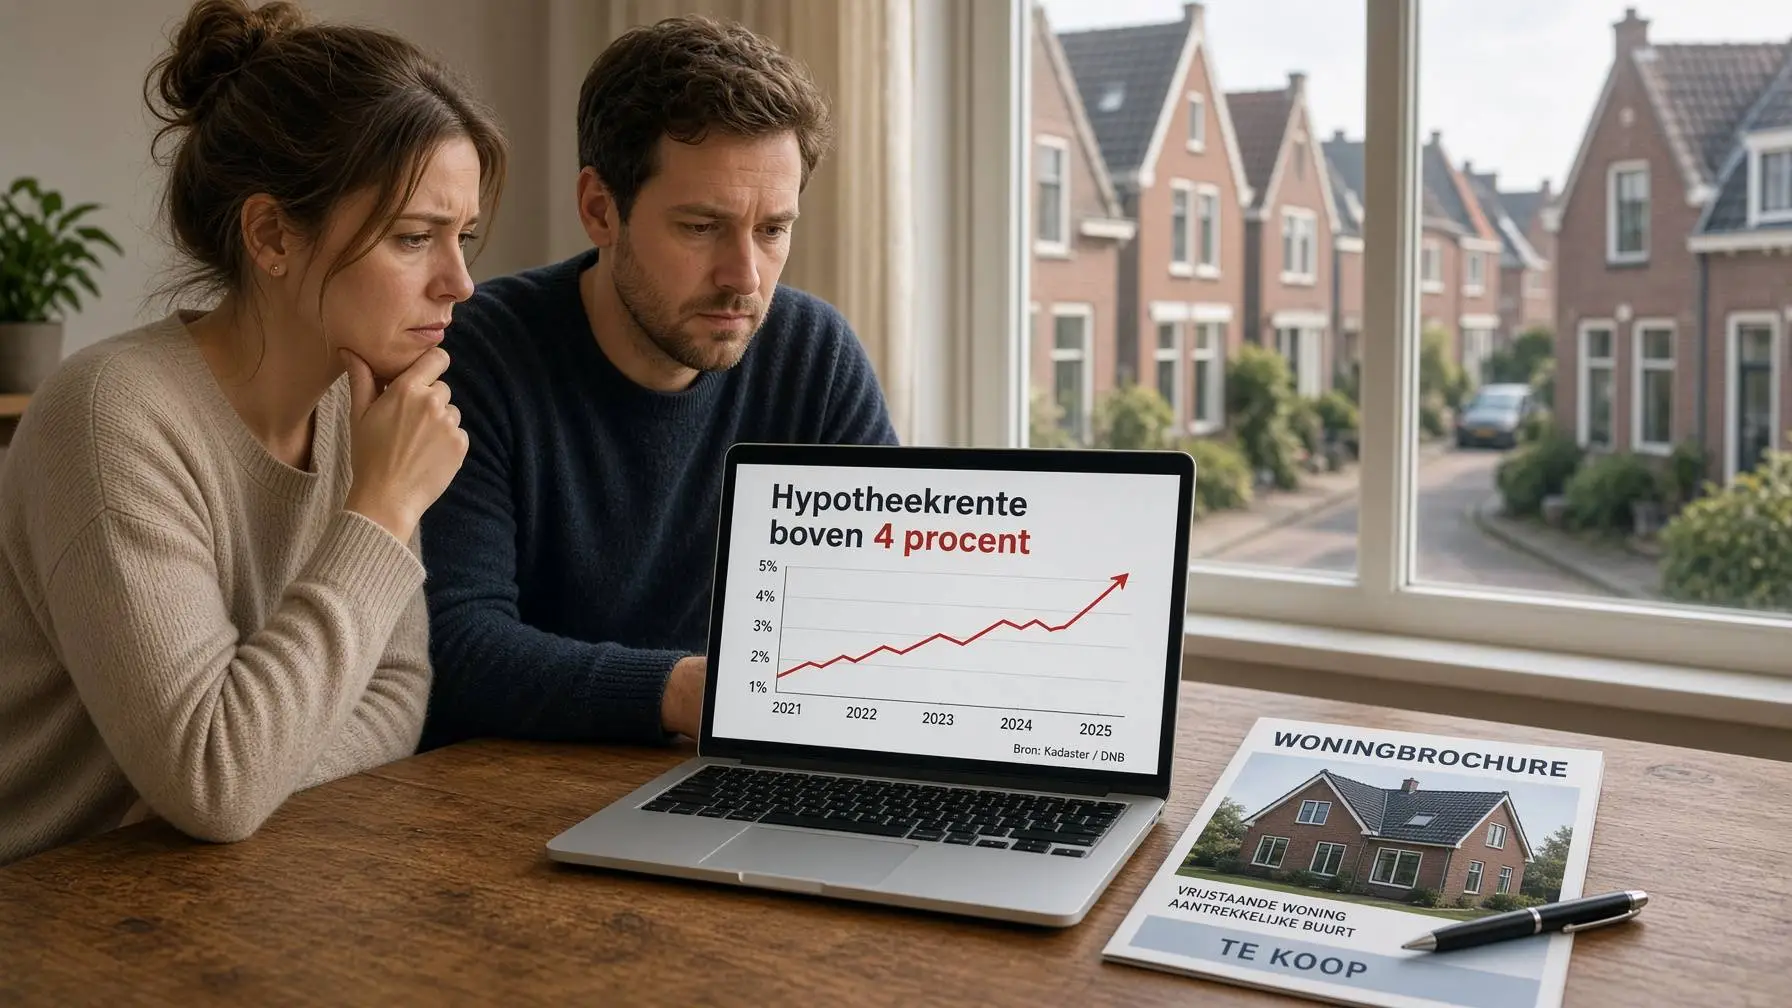
Wat een kleine rentestijging kost
Hoeveel de rente die week steeg, staat niet in de uitspraak. Een rekenvoorbeeld laat zien waarom een paar dagen ertoe kunnen doen. Stijgt de rente met 0,10 procentpunt, dan betaal je bij een hypotheekschuld van €300.000 zo'n €300 bruto per jaar meer. Zet je de rente voor tien jaar vast en blijft de schuld gelijk, dan is dat over die hele periode €3.000 bruto.
Los je af, dan wordt het verschil kleiner, en via de hypotheekrenteaftrek krijg je een deel terug. Toch is het geld dat je met een snelle beslissing had kunnen houden.
Zo zet je je rente op tijd vast
Maak eerst je keuze. Wil je je lening splitsen of iets anders veranderen, regel dat dan ruim voordat je de rente wilt vastzetten. Een vraag waarvoor advies nodig is, kost tijd, en in een stijgende markt telt elke dag.
Vraag het aanbod schriftelijk aan. Gebruik de online omgeving of mail je bank, en bewaar een bewijs van je verzoek met datum en tijd.
Lukt het online niet, meld dat dan meteen. Maak een schermafbeelding van de foutmelding en zeg in het gesprek met de bank uitdrukkelijk dat je een renteaanbod wilt. In deze zaak stond dat niet in het transcript, en dat woog zwaar.
Weet hoe je bank werkt. Rabobank stuurt drie maanden voordat je rentevaste periode afloopt een aanbod, legt de bank uit. Wil je eerder van rente wisselen, dan kan dat ook, maar daar kunnen kosten aan zitten.
Wie overweegt over te stappen naar een andere bank, moet ook naar die kosten kijken, zoals Rabobank-klanten met een hogere hypotheekakte merkten.
Let daarnaast op je renteopslag: bij aflossingsvrije hypotheken van ING werd die meer dan verdubbeld.
Loopt jouw rentevaste periode binnenkort af, zet dan nu op een rij welke rentevaste periode je wilt en of je iets aan je lening wilt veranderen. Dan kun je, als het moment daar is, in één keer je aanbod aanvragen.

Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Loading