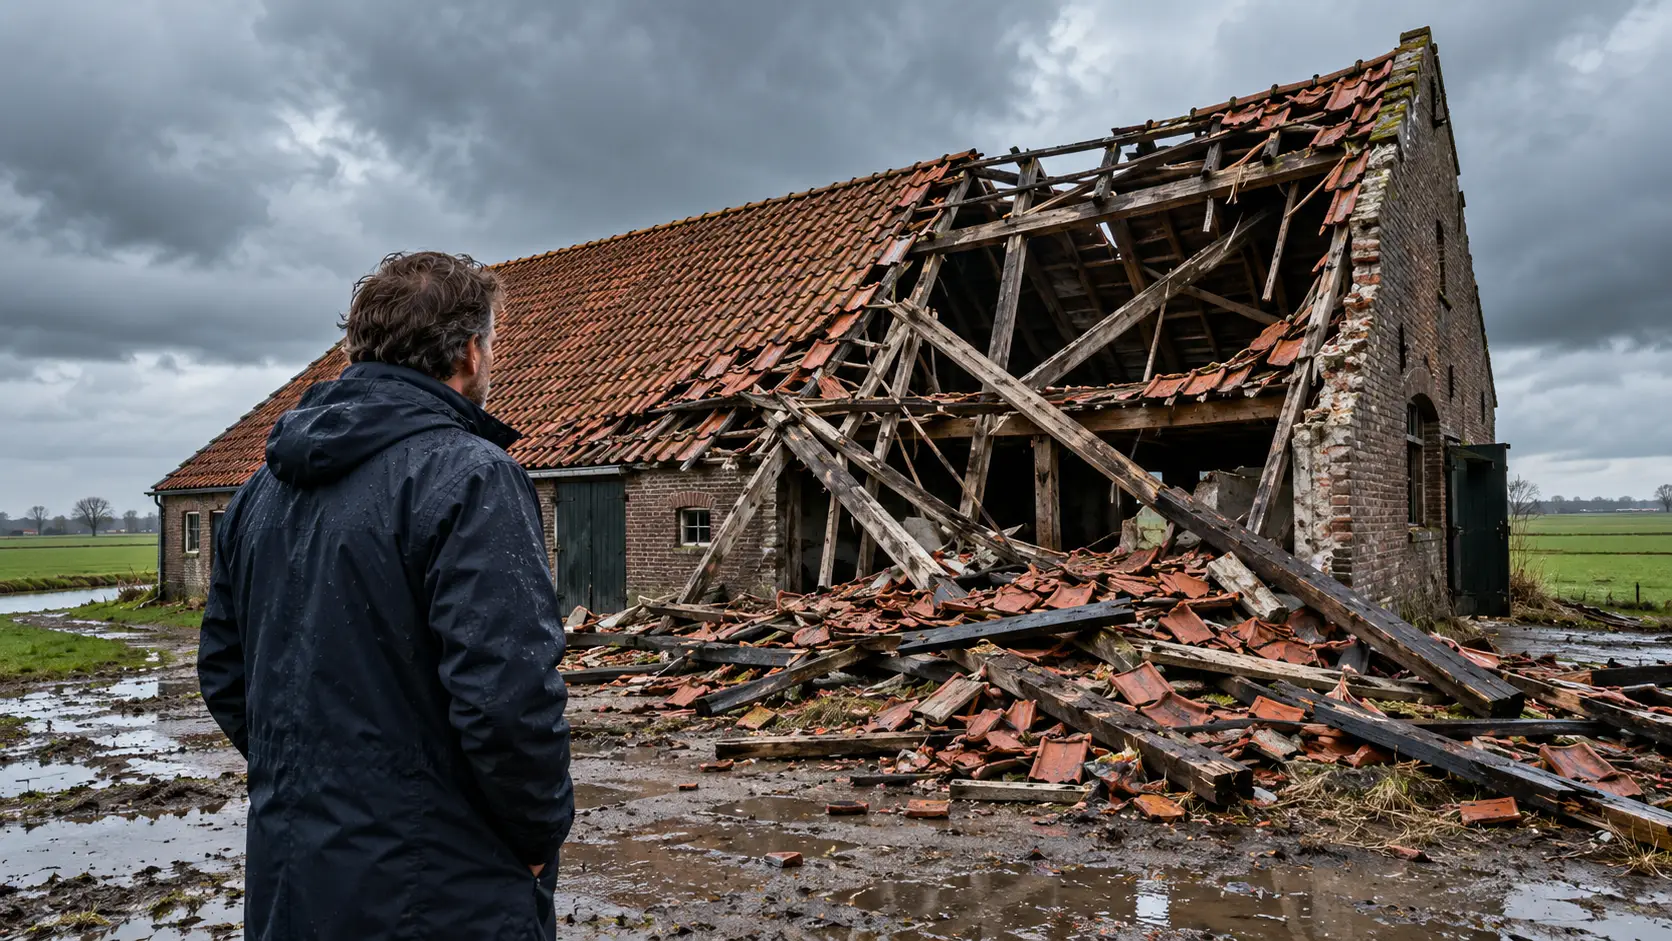
Afbeelding gemaakt met ChatGPT van OpenAI
Schuurdak stort in tijdens storm Eunice, toch betalen verzekeraars de €196.000 niet: de schuur was al te slecht
Wilt u DDS vaker zien?
Stel DDS in als voorkeursbron op Google.
Voeg DDS toe op GoogleTijdens storm Eunice in februari 2022 stortte een deel van het dak van een oude schuur in Paterswolde in. De eigenaar claimde €196.301,93 bij zes verzekeraars, onder leiding van Allianz, maar krijgt niets. Volgens de rechtbank Rotterdam kwam de schade niet door de storm, maar door de slechte staat van de schuur zelf.
De uitspraak is van 27 mei en werd onlangs gepubliceerd. Nu het stormseizoen weer begint, is de les voor iedereen met een huis, schuur of garage duidelijk: een verzekering tegen stormschade betaalt niet als achterstallig onderhoud de echte oorzaak is.
Wat er gebeurde
De eigenaar, een bv, bezat een leegstaande boerderij met een schuur uit 1926. Op 18 februari 2022 raasde storm Eunice over Nederland. Twee dagen later bleek dat een deel van het schuurdak was ingestort. Dat het die dag hard genoeg waaide om als storm te tellen, stond niet ter discussie: de polis rekent een windsnelheid van minstens 14 meter per seconde als storm.
Een expert van Dekra onderzocht de schade namens de verzekeraars. Hij vond "vele sporen en gebinten" die ver waren aangetast. Een verbinding in de draagconstructie was zo verzwakt dat een paal onder een balk wegschoof, waardoor het dak inzakte. Ook zag de expert oude reparaties, en een dak dat al vóór de storm aan vervanging toe was.
Het beroep op 'eigen gebrek'
De verzekeraars weigerden te betalen. Ze beriepen zich op een eigen gebrek: volgens de wet hoeft een verzekeraar geen schade te vergoeden die is veroorzaakt door de slechte eigenschappen van het verzekerde gebouw zelf. Dat staat in artikel 7:951 van het Burgerlijk Wetboek. De verzekeraar moet zo'n eigen gebrek wel aantonen.
De rechtbank keek naar wat de doorslaggevende oorzaak was, de zogeheten dominant cause. Was de schuur in goede staat geweest, dan had die de storm volgens de rechter doorstaan. De storm was "van ondergeschikt belang". De instorting kwam door "de gebrekkige (staat van de) constructie van de opstal". Daarmee viel de schade niet onder de verzekering.
Keuringsrapport hielp niet
De eigenaar liet een bouwkundig keuringsrapport uit maart 2020 zien, waarin de constructie "voldoende" werd genoemd. De rechtbank twijfelde aan de juistheid en echtheid ervan. Het bedrijf dat de keuring deed, stond pas later ingeschreven bij de Kamer van Koophandel, het rapport was niet ondertekend en de keurmeester had eerdere reparaties niet vermeld. Beelden van Google Maps lieten bovendien zien dat het dak in 2020 al in slechte staat was.
De eigenaar moet ook de proceskosten van de verzekeraars betalen: €12.820.
Wat dit betekent voor jouw woonhuis
Deze zaak ging over een bedrijfsverzekering voor een leegstaande boerderij. Maar de regel over eigen gebrek geldt ook voor gewone opstalverzekeringen van huiseigenaren. Waait er tijdens een storm een deel van je dak weg, dan vergoedt de verzekeraar dat meestal. Blijkt het dak al verrot of slecht onderhouden, dan kan de verzekeraar weigeren.
Zelfs als het die dag hard genoeg waaide, bepaalt de verzekeraar dus niet alleen of er storm was, maar ook waarom je dak of schuur het begaf. Kijk in je polisvoorwaarden wat er staat over storm, slecht onderhoud en eigen gebrek.
Wat je kunt doen
Laat je dak, dakgoten en bijgebouwen voor de winter nakijken en laat achterstallig onderhoud herstellen. Bewaar de facturen en maak foto's van de staat van je dak, met datum. Daarmee kun je na stormschade laten zien dat het onderhoud in orde was. Heb je schade, maak dan direct foto's, voorkom verdere schade en meld het zo snel mogelijk bij je verzekeraar. Wijst die je claim af wegens eigen gebrek, vraag dan om het expertiserapport en overweeg een eigen expert. Kom je er met de verzekeraar niet uit, dan kun je een klacht indienen bij het Kifid.

Ga verder met lezen
Dit vind je misschien ook leuk

Laat mensen jouw mening weten
Lees ook
Loading