Gemaakt met Gemini
Tas uit kofferbak gestolen: Lemonade moet van Kifid toch €2.525 betalen uit de inboedelverzekering
Wilt u DDS vaker zien?
Stel DDS in als voorkeursbron op Google.
Voeg DDS toe op GoogleJe inboedelverzekering kan betalen als er spullen uit de kofferbak van je auto worden gestolen, maar alleen als je polis diefstal uit de auto dekt en je je aan de voorwaarden houdt. Hoe die voorwaarden gelezen mogen worden, kan het verschil maken. Lemonade Insurance moet een klant €2.525 vergoeden voor een tas die 's nachts uit haar kofferbak werd gestolen, heeft de Geschillencommissie van Kifid op 18 september 2026 beslist.
Lemonade vond dat de klant geen redelijke voorzorgsmaatregelen had genomen en roekeloos of nalatig was geweest. De commissie zag dat anders. De tas lag niet zichtbaar in de kofferbak, en dat was precies wat de eigen voorwaarden van de verzekeraar vroegen.
Laat je weleens een tas, laptop of sporttas in de auto liggen, dan is deze zaak nuttig om te kennen. Ze laat zien hoe zwaar de precieze tekst van je polis weegt als een verzekeraar zich op onvoorzichtigheid beroept.
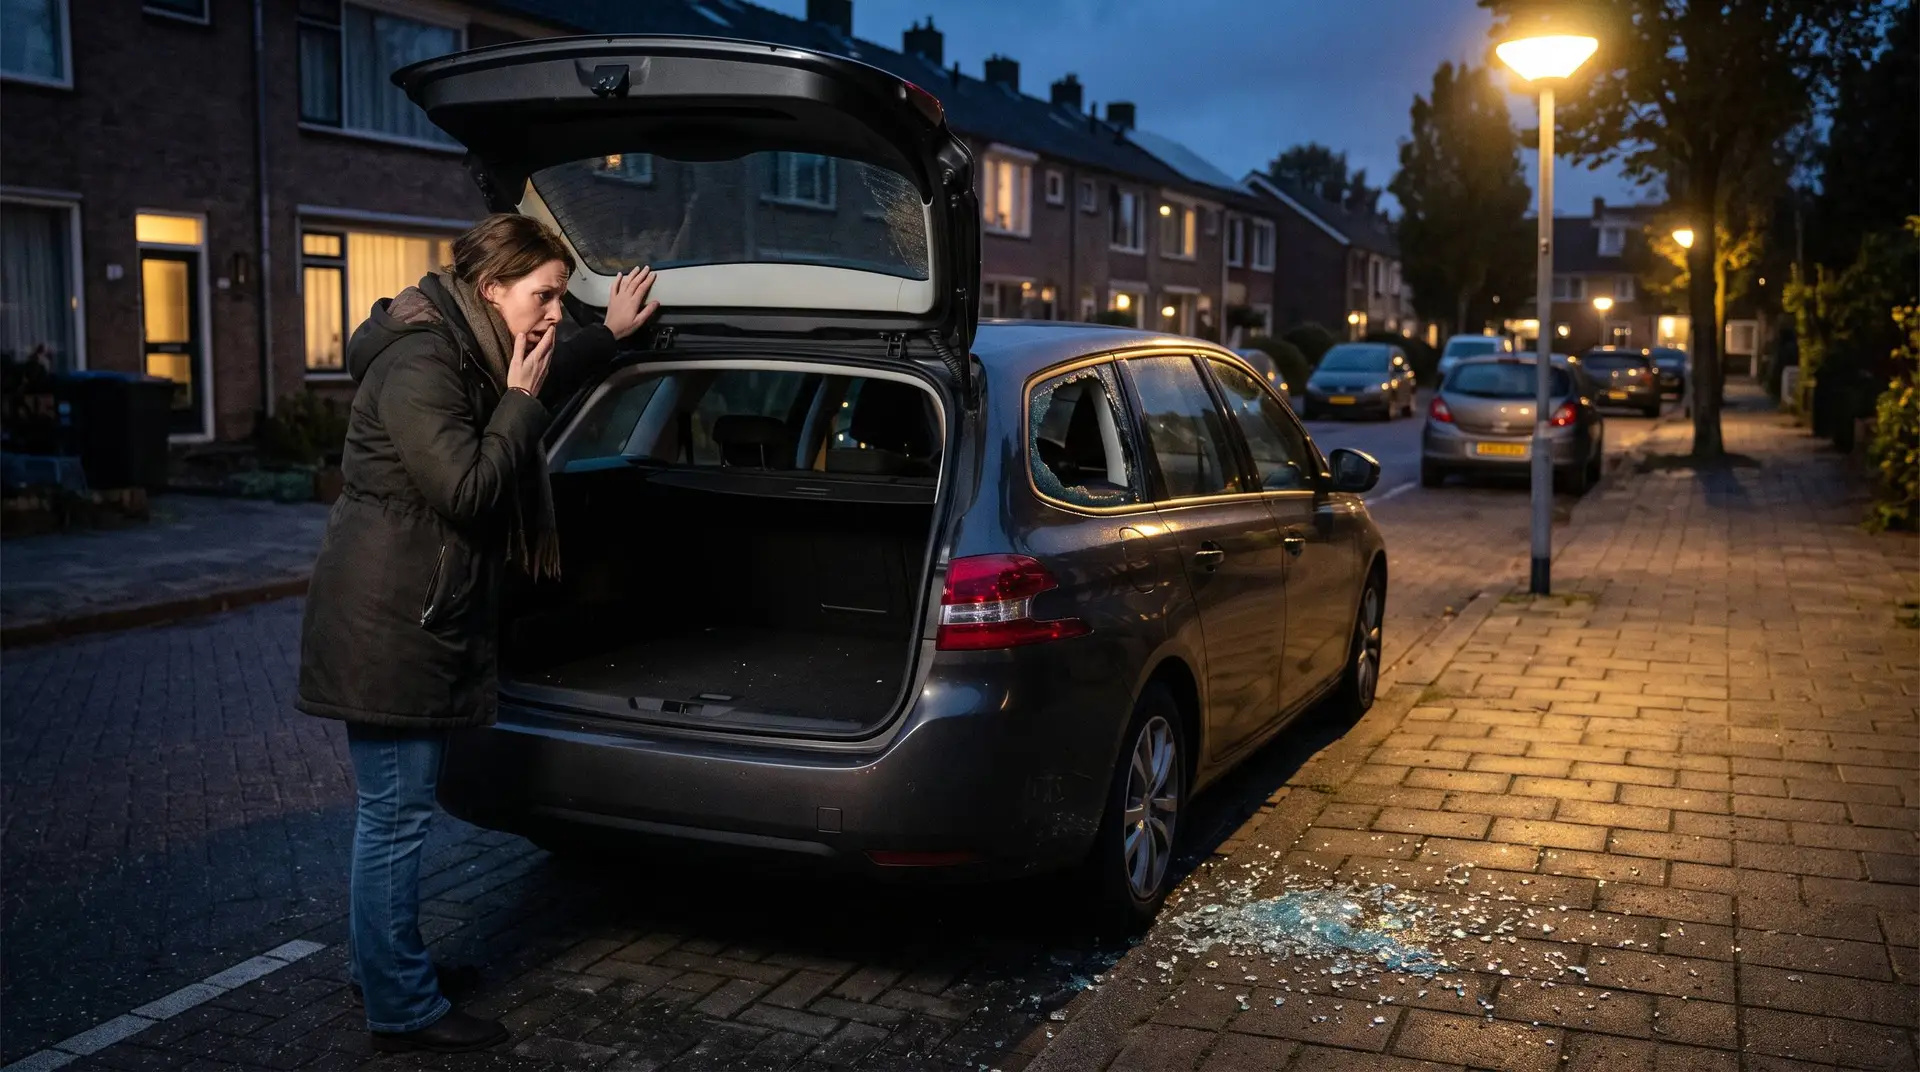
Inbraak 's nachts, claim afgewezen
In de auto van de consument werd 's nachts ingebroken. Uit de kofferbak verdween haar tas, met daarin een aantal spullen. Ze meldde de schade bij haar inboedelverzekering van Lemonade Insurance N.V. en vroeg €2.525 vergoeding voor de gestolen goederen.
Lemonade wees de claim af. Volgens de verzekeraar had de klant geen redelijke voorzorgsmaatregelen genomen om haar spullen te beschermen en was ze roekeloos of nalatig geweest. De klant was het daar niet mee eens en legde de zaak voor aan Kifid, het klachteninstituut voor financiële dienstverlening. De uitspraak van de Geschillencommissie is bindend.
De zin in de polis die de doorslag gaf
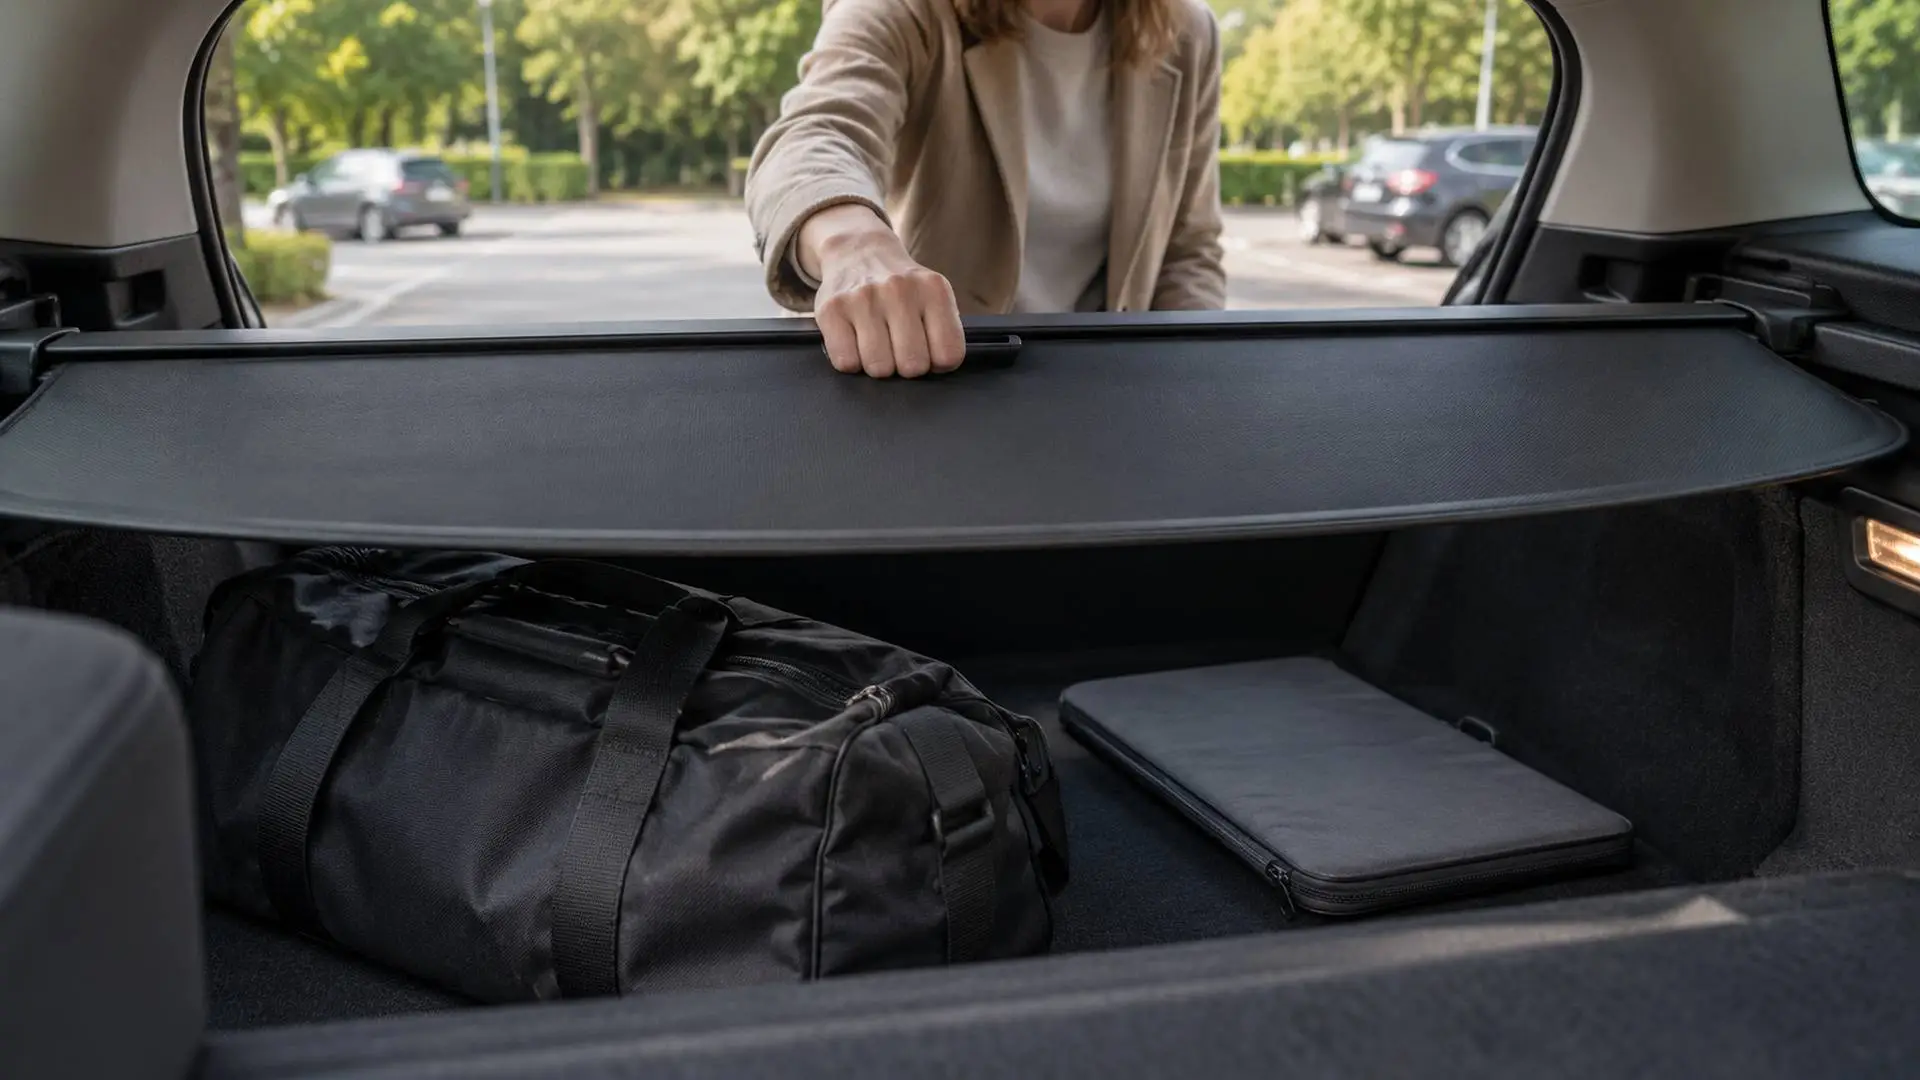
In de voorwaarden van Lemonade staat dat je spullen ook tegen diefstal verzekerd zijn, zolang je redelijke voorzorgsmaatregelen neemt om ze te beschermen. Daarna somt de verzekeraar op wat hij van je verwacht. Een van die punten: zorg ervoor dat "je jouw tas niet zichtbaar in de auto laat liggen".
Volgens de commissie mocht de klant die voorwaarde zo lezen dat ze redelijke voorzorgsmaatregelen had genomen door haar tas niet zichtbaar in de auto te laten liggen. In de kofferbak lag de tas uit het zicht. Lemonade had bovendien onvoldoende onderbouwd waarom het roekeloos of nalatig zou zijn om een tas zo in de auto achter te laten.
De uitkomst: Lemonade moet de €2.525 alsnog vergoeden, binnen vier weken nadat de beslissing aan beide partijen is verstuurd. Het oordeel gaat wel over deze polis en deze zaak. Bij een andere verzekeraar kan de tekst strenger of ruimer zijn.
Lees ook
Zo vind je de regel in je eigen voorwaarden
Wat jouw verzekeraar vraagt bij diefstal uit de auto, staat in de polisvoorwaarden van je inboedelverzekering. Je vindt ze bij je polisdocumenten, of je vraagt ze op bij de verzekeraar. Zoek in het document op woorden als "diefstal", "auto", "buitenshuis", "voorzorg" en "zichtbaar". Let daarbij op drie dingen:
- Of diefstal uit een auto gedekt is, en of je daarvoor een aanvullende dekking voor spullen buitenshuis nodig hebt.
- Welke voorzorg er precies wordt gevraagd, bijvoorbeeld dat de auto op slot is, dat er sporen van braak zijn of dat spullen niet zichtbaar liggen.
- Of er een maximumbedrag geldt voor diefstal uit de auto of voor bepaalde spullen, zoals elektronica of sieraden.
Niet zichtbaar komt in de praktijk neer op: zo opgeborgen dat iemand die langs de auto loopt het niet ziet. In deze zaak was de kofferbak genoeg. Een tas op de achterbank of op de stoel naast de bestuurder ligt wel in het zicht. Vraagt je polis meer, zoals een afgesloten auto of zichtbare braakschade, dan moet je ook daaraan voldoen.
Bewijs dat je na een inbraak nodig hebt
Gaat het mis, leg dan meteen zo veel mogelijk vast. Dat helpt bij je claim en bij een eventuele klacht later:
- Maak foto's van de auto: de ingeslagen ruit of het opengebroken slot, de glasscherven en de lege kofferbak.
- Doe aangifte bij de politie en bewaar het aangiftenummer of het proces-verbaal.
- Maak een lijst van wat er weg is, met aankoopbonnen, bankafschriften of foto's waarop je de spullen ziet.
- Schrijf op waar de spullen in de auto lagen. In deze zaak draaide alles om de vraag of de tas zichtbaar was.
- Bewaar alle mails en brieven van en aan je verzekeraar.
Afgewezen? Eerst de verzekeraar, dan Kifid
Wijst je verzekeraar een claim af en ben je het daar niet mee eens, dien dan eerst schriftelijk een klacht in bij de verzekeraar zelf. Leg uit waarom je vindt dat je aan de voorwaarden hebt voldaan, en citeer de zin uit de polis waar het om gaat.
Kom je er samen niet uit, dan kun je een klacht indienen bij Kifid. Dat gaat online via Mijn Kifid, waar je ook je polis, de afwijzing en de briefwisseling met de verzekeraar kunt uploaden.
Houd daarbij de termijnen in de gaten. Je moet de verzekeraar eerst minstens acht weken de tijd geven om op je klacht te reageren. Daarna dien je de klacht bij Kifid in binnen drie maanden nadat de verzekeraar een definitief standpunt heeft ingenomen, of binnen een jaar nadat je de klacht voor het eerst bij de verzekeraar hebt ingediend.
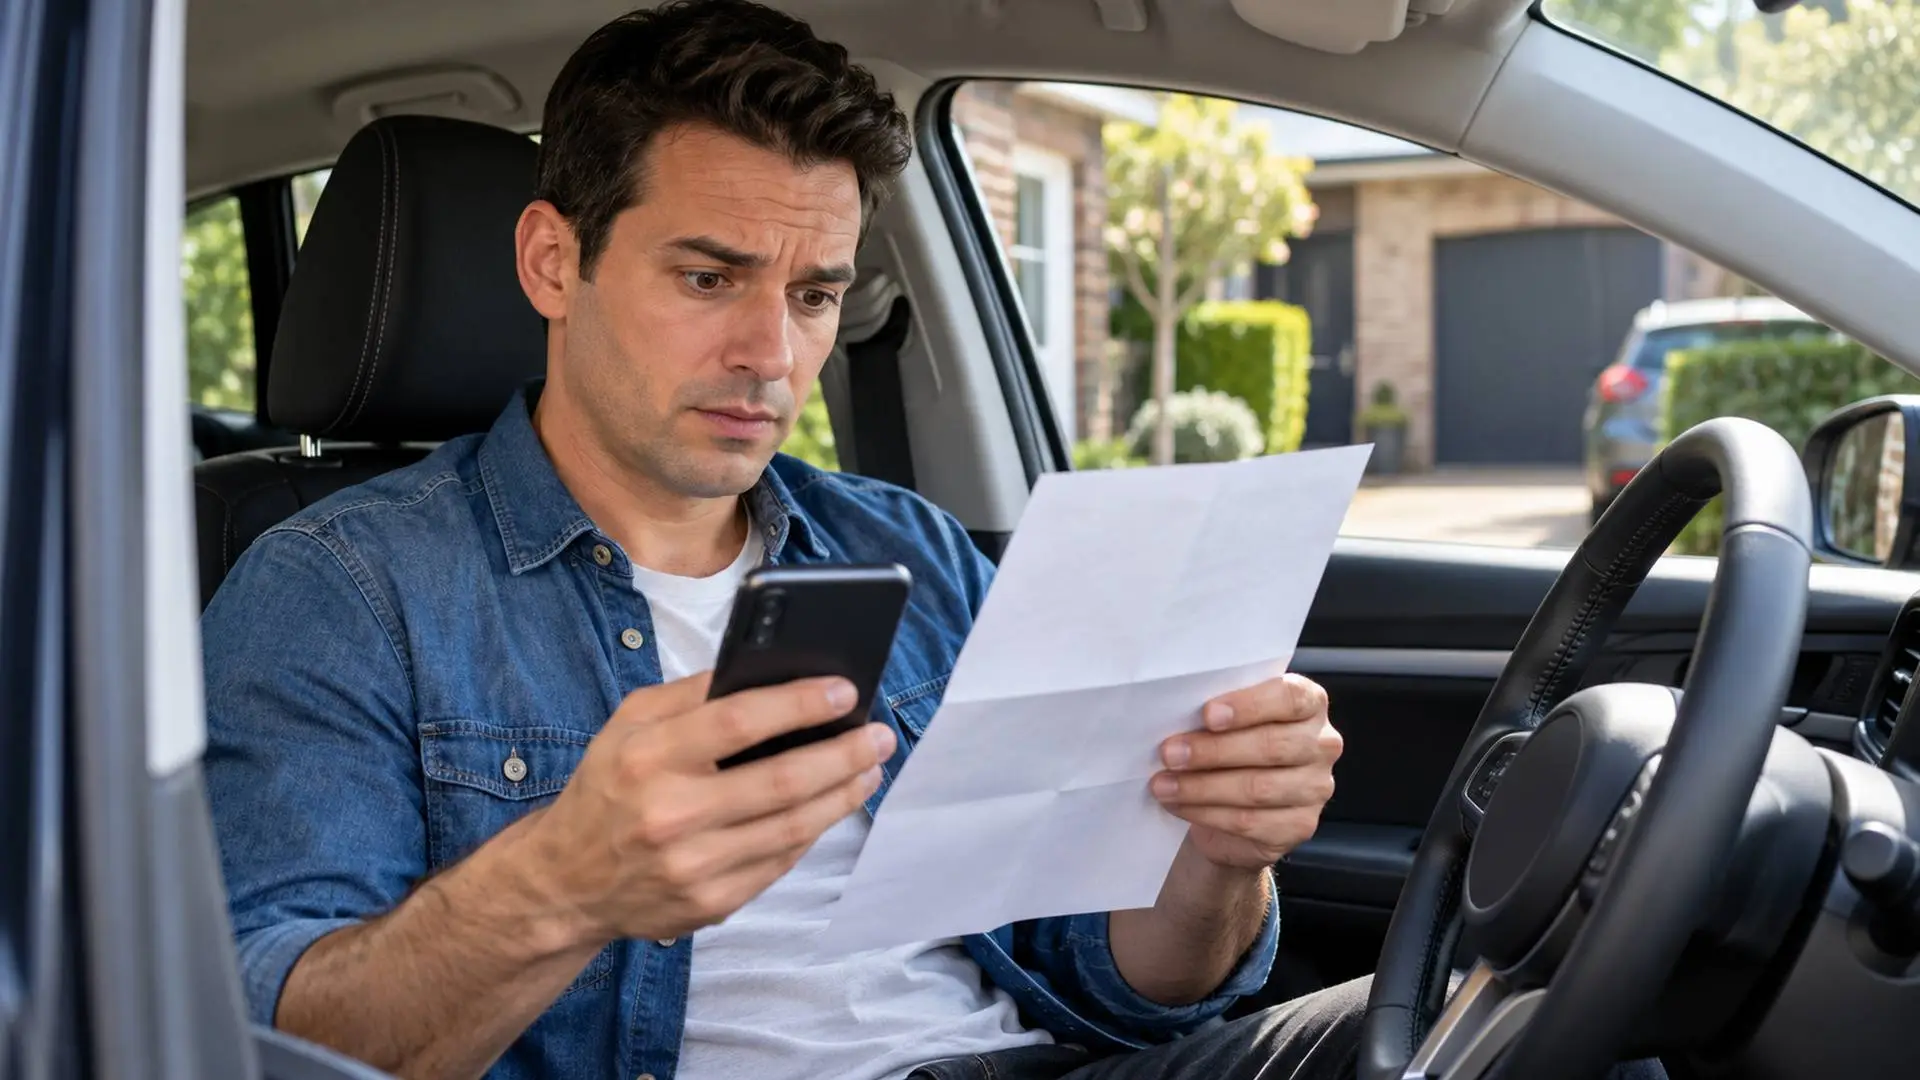
Pak je polisvoorwaarden er vandaag nog bij en zoek het stuk over diefstal uit de auto. Dan weet je voordat er iets gebeurt of een tas in de kofferbak genoeg is, of dat je verzekeraar meer van je vraagt.

Ga verder met lezen
Dit vind je misschien ook leuk

Laat mensen jouw mening weten
Lees ook
Loading