Krakenimages.com / Shutterstock.com
Je nieuwe huis is gekocht, maar het oude nog niet verkocht: reken op drie leningen tegelijk
Wilt u DDS vaker zien?
Stel DDS in als voorkeursbron op Google.
Voeg DDS toe op GoogleDe koop van een nieuw huis kan sneller gaan dan de verkoop van het oude. Je weet dat er overwaarde in je huidige woning zit, maar je kunt die nog niet gebruiken zolang de verkoop niet is afgerond. Een overbruggingshypotheek kan dat tijdelijke gat opvangen.
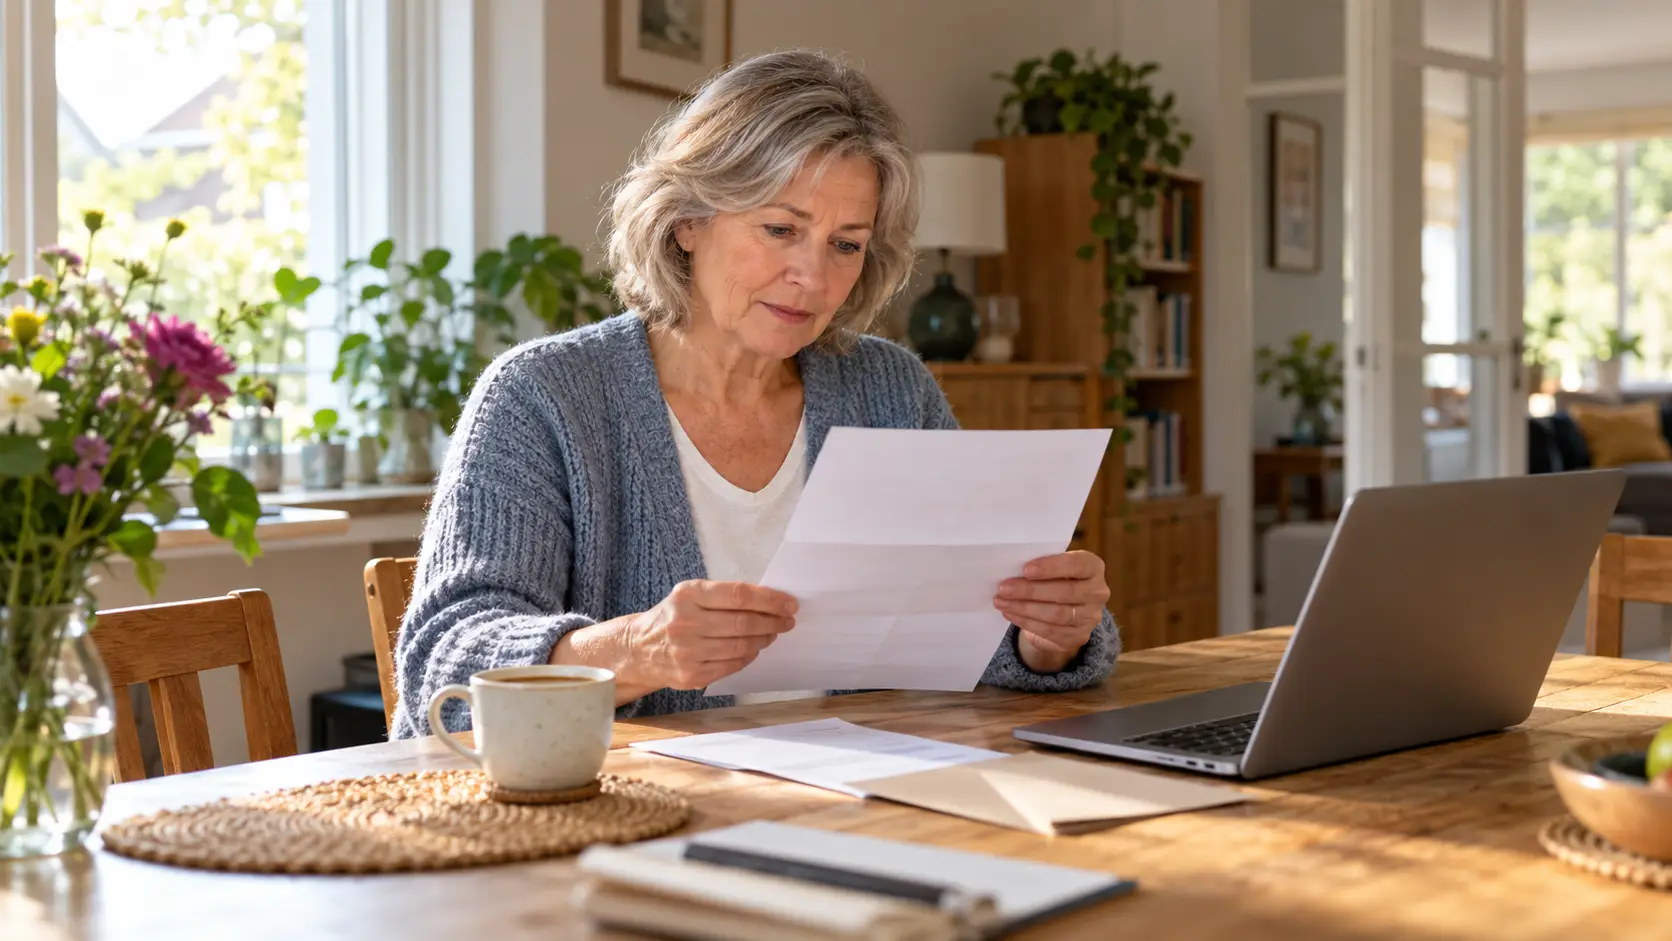
Bij het uitrekenen van de kosten kijken kopers vaak naar de nieuwe hypotheek. Begrijpelijk, want dat wordt straks de vaste maandlast. De periode vóór de verkoop vraagt echter om een andere berekening. Je oude hypotheek loopt nog, de nieuwe lening is begonnen en over de overbrugging betaal je eveneens rente.
Dat kan maanden duren. Juist die tussenperiode bepaalt hoeveel financiële ruimte je tijdens de verhuizing werkelijk hebt.
Je leent op een verwachte verkoopopbrengst
Met een overbruggingshypotheek leen je tijdelijk geld op basis van de verwachte overwaarde van je oude huis. Na de verkoop los je deze lening in beginsel af uit de opbrengst. De bank houdt bij de berekening rekening met onder meer de waarde van de woning, de bestaande hypotheekschuld en verkoopkosten.
De overwaarde is op het moment dat je de lening aangaat nog geen bedrag op je rekening. Je oude woning moet worden verkocht, en de uiteindelijke prijs kan afwijken van wat je verwachtte. Daarom is de hoogte van de overbrugging een echte financiële keuze.
ABN AMRO beschrijft bij haar product dat klanten tijdelijk lasten kunnen hebben voor drie hypotheken: die van het oude huis, het nieuwe huis en de overbruggingslening. Ook vermeldt de bank dat de rente op de overbrugging vaak hoger is dan de rente op een gewone hypotheek.
Lees ook
De concrete voorwaarden van ABN AMRO zijn niet automatisch de voorwaarden van iedere andere geldverstrekker. Vraag dus om de berekening die hoort bij de offerte die jij krijgt.
Een snelle verkoop is maar één scenario
Misschien verwacht de makelaar veel belangstelling voor je huidige woning. Toch is het verstandig ook een minder snelle verkoop door te rekenen. Wat betaal je als de woning na één maand is verkocht? En wat als dat pas na zes maanden gebeurt?
Neem niet alleen de rentekosten mee. Bij de oude en nieuwe hypotheek kunnen ook aflossingen lopen. Daarnaast betaal je mogelijk tijdelijk kosten voor twee woningen, zoals verzekeringen, belastingen en energie. Een maand die op papier financieel gemakkelijk lijkt, kan met die posten ineens krap worden.
De verkoopprijs verdient dezelfde aandacht. Als je minder ontvangt dan gehoopt, kan de opbrengst na aflossing van je oude hypotheek en betaling van verkoopkosten tegenvallen. Een hoge overbruggingslening laat dan minder speelruimte over.
ABN AMRO noemt voor haar overbruggingshypotheek een maximale looptijd van 24 maanden bij bestaande bouw en 36 maanden bij nieuwbouw. Na die termijn moet de lening volgens de bank worden terugbetaald, ook als de oude woning nog niet is verkocht. Dat is geen reden om te verwachten dat een verkoop zo lang zal duren. Het laat wel zien dat een overbrugging een lening met een einddatum is.
Kijk naar de rente die je kiest
Bij de overbruggingshypotheek van ABN AMRO is volgens de bank zowel een vaste renteperiode als een variabele rente mogelijk. Een variabele rente kan maandelijks veranderen. Wie vooral de huidige maandlast vergelijkt, moet dus ook vragen wat een rentestijging voor die tijdelijke lening zou betekenen.

Laat je adviseur de totale lasten tijdens de overlap op één overzicht zetten. Vraag welke verkoopprijs is aangenomen, hoeveel maanden overlap zijn doorgerekend en wat er gebeurt als de verkoop later plaatsvindt. Daarmee zie je sneller of je een ruime buffer hebt of afhankelijk wordt van een vlotte verkoop.
Een overbruggingshypotheek kan precies het middel zijn dat een verhuizing mogelijk maakt. Maar de woningwaarde waar je op rekent, komt pas vrij na de verkoop. Tot die tijd betaal je voor de tijd die ertussen zit.
Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Loading