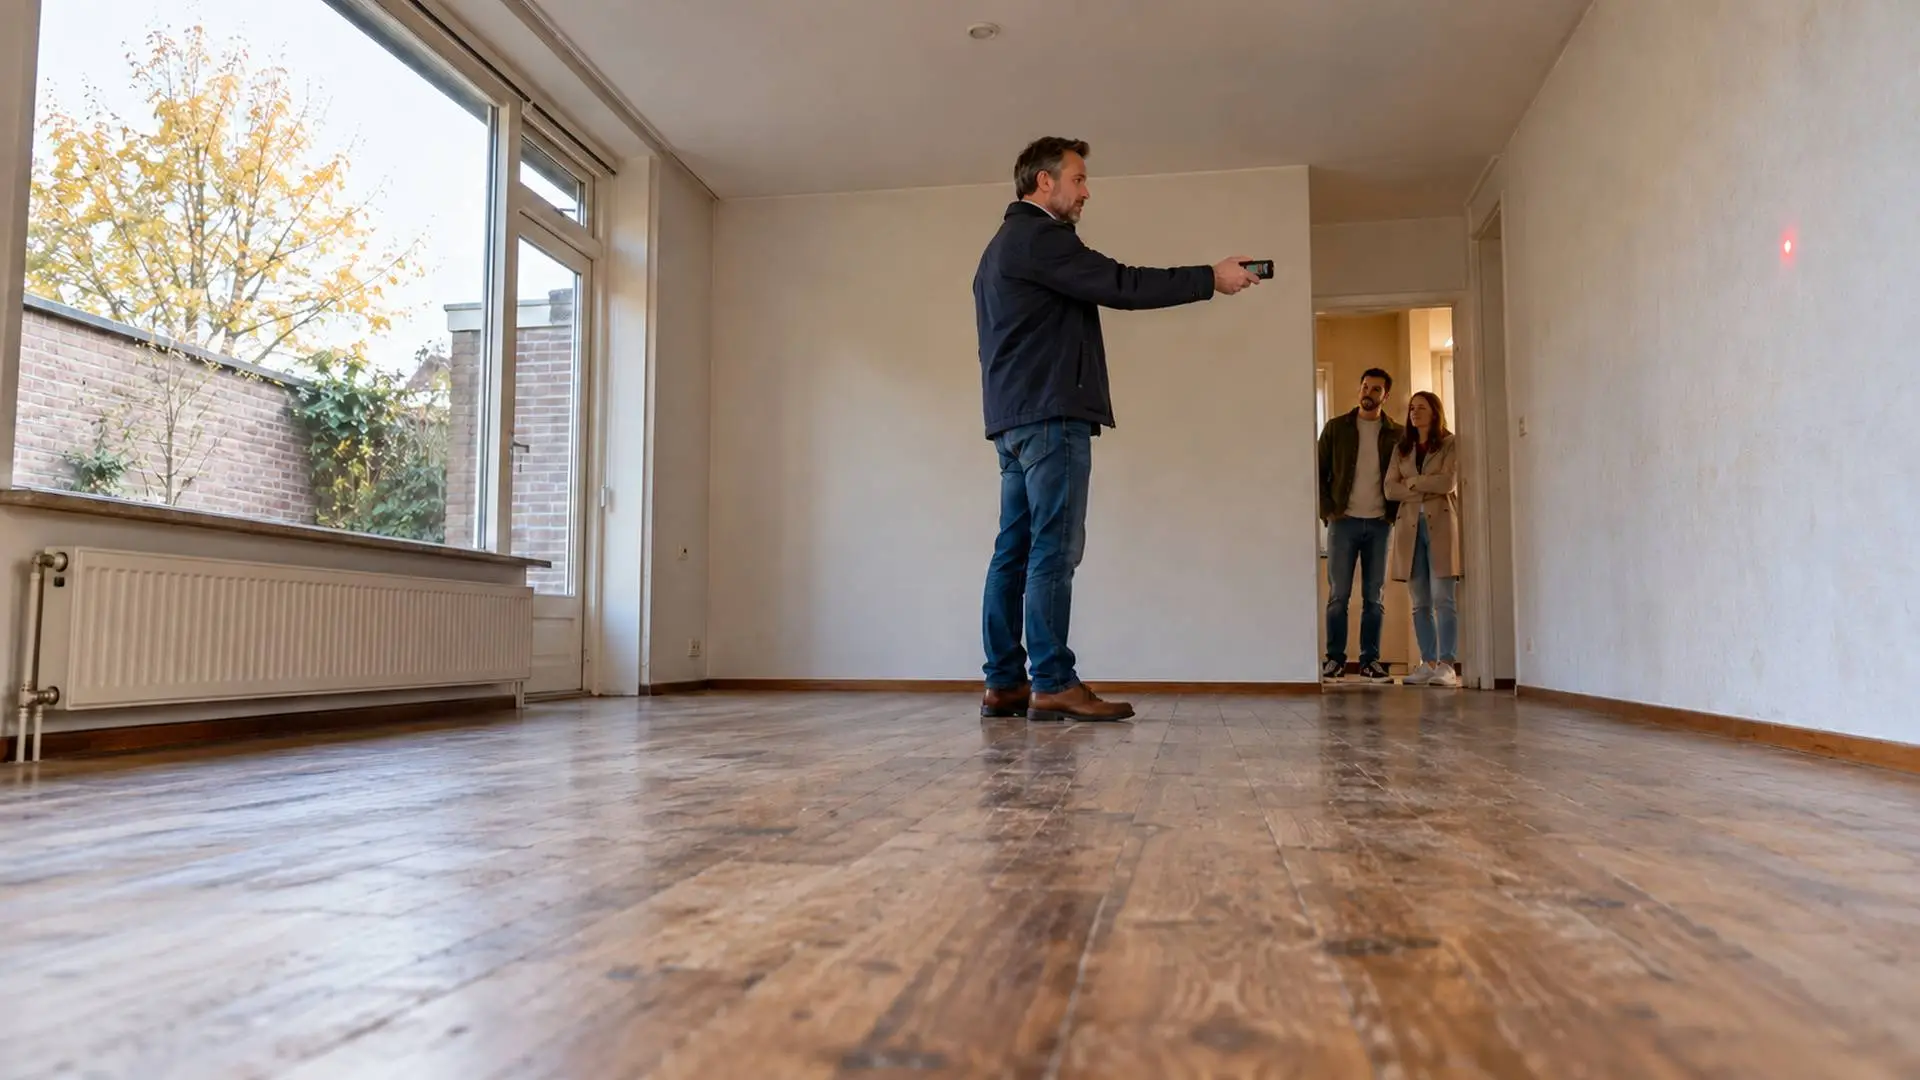
Gemaakt met ChatGPT
Overdrachtsbelasting op woning voor je kind gaat mogelijk naar 7 procent: datum bij de notaris telt
Wilt u DDS vaker zien?
Stel DDS in als voorkeursbron op Google.
Voeg DDS toe op GoogleKoop je een appartement voor je studerende kind, een woning om te verhuren of een vakantiehuis, dan betaal je nu 8 procent overdrachtsbelasting. Het kabinet wil dat tarief op 1 januari 2027 verlagen naar 7 procent. Op een woning van €250.000 scheelt dat €2.500.
Voor wie dit najaar koopt, is één datum beslissend. Dat is niet de dag waarop je het koopcontract tekent, maar de dag waarop je bij de notaris de akte van levering tekent. Valt die afspraak op of na 1 januari, dan geldt het tarief van 2027.
De verlaging is een voorstel uit het Belastingplan 2027. De Tweede en Eerste Kamer stemmen er naar verwachting in november en december over. Tot die tijd staat de 7 procent niet vast.
Van €20.000 naar €17.500
De belasting wordt berekend over de waarde van de woning, meestal de koopsom. Bij een appartement van €250.000 is 8 procent €20.000. Bij 7 procent is het €17.500.
Bij een duurdere woning loopt het verschil op. Een vakantiehuis of verhuurwoning van €400.000 kost nu €32.000 aan overdrachtsbelasting en na de verlaging €28.000. Dat is €4.000 minder.
Het tarief voor woningen waarin de koper niet zelf gaat wonen, was eerder al verlaagd. Sinds 1 januari 2026 is het 8 procent.
Lees ook
Waarom de dag bij de notaris de doorslag geeft
De Belastingdienst kijkt naar het moment van verkrijging. Dat is de ondertekening van de leveringsakte bij de notaris. Op die dag worden het tarief, de waarde van de woning en de leeftijd van de koper bepaald.
Je kunt dus in oktober of november een koopcontract tekenen en toch onder het tarief van 2027 vallen, als de overdracht in januari plaatsvindt. De verkoper moet daarmee instemmen. Spreek de datum af in het koopcontract en niet achteraf.
Uitstel heeft ook een prijs. Controleer hoe lang je hypotheekofferte geldig is en wat verlengen kost, zeker nu de hypotheekrente oploopt. Bij een verhuurwoning mis je de huur van de weken dat je wacht. En stemt het parlement de verlaging onverwacht weg, dan betaal je in januari gewoon 8 procent.
Laat je kind zelf kopen, dan kan het tarief naar nul
Voor ouders is er een route die meer oplevert dan één procentpunt. Koopt je kind de woning zelf en gaat het er zelf wonen, dan geldt het lage tarief van 2 procent. Op €250.000 is dat €5.000 in plaats van €20.000.
Is je kind 18 jaar of ouder en jonger dan 35, dan kan zelfs de startersvrijstelling gelden. Het betaalt dan geen overdrachtsbelasting. De voorwaarden: de woning is in 2026 niet meer waard dan €555.000, je kind gaat er zelf wonen en heeft de vrijstelling niet eerder gebruikt. Ook hier telt de leeftijd op de dag van de overdracht bij de notaris. Je kind legt dat vast in een schriftelijke verklaring, die de notaris bij de overdracht nodig heeft.
De grens van €555.000 geldt voor de hele woning, inclusief tuin, schuur of garage, en ook als jullie samen kopen. Is de woning meer waard, dan vervalt de vrijstelling helemaal en betaalt je kind als bewoner 2 procent.
Jij kunt in dat geval helpen met een lening of een schenking, in plaats van zelf eigenaar te worden. Koop je samen met je kind, dan wordt elke koper apart beoordeeld. Je kind kan over zijn deel de vrijstelling krijgen. Over jouw deel geldt het tarief dat bij jouw situatie hoort: wie er niet zelf gaat wonen, betaalt het hoge tarief.
Houd er wel rekening mee dat een lening aan je kind bij jou meetelt als vermogen in box 3.
Lees ook
Drie vragen voor je makelaar en notaris
Leg deze vragen voor voordat je tekent. Kan de overdracht op een datum na 1 januari, en wat vraagt de verkoper daarvoor terug? Tot wanneer is de hypotheekofferte geldig? En wie wordt eigenaar: jij, je kind of jullie samen?
De notaris legt bij de overdracht vast welk tarief geldt en draagt de belasting af. Stel de vraag over het tarief daarom vóór het tekenen van het koopcontract, niet pas bij het passeren van de akte.

Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Loading