Afbeelding gemaakt met ChatGPT van OpenAI
Rentevaste periode uit 2017 loopt af: het renteaanbod van je bank is nu bijna twee keer zo hoog
Wilt u DDS vaker zien?
Stel DDS in als voorkeursbron op Google.
Voeg DDS toe op GoogleWie in januari 2017 de hypotheekrente voor tien jaar vastzette, krijgt deze weken post van de bank. De rentevaste periode loopt in januari 2027 af, en het nieuwe renteaanbod ligt een stuk hoger dan de rente van toen. In ons rekenvoorbeeld met een lening van €240.000 stijgt de bruto maandlast in één keer met ruim €180.
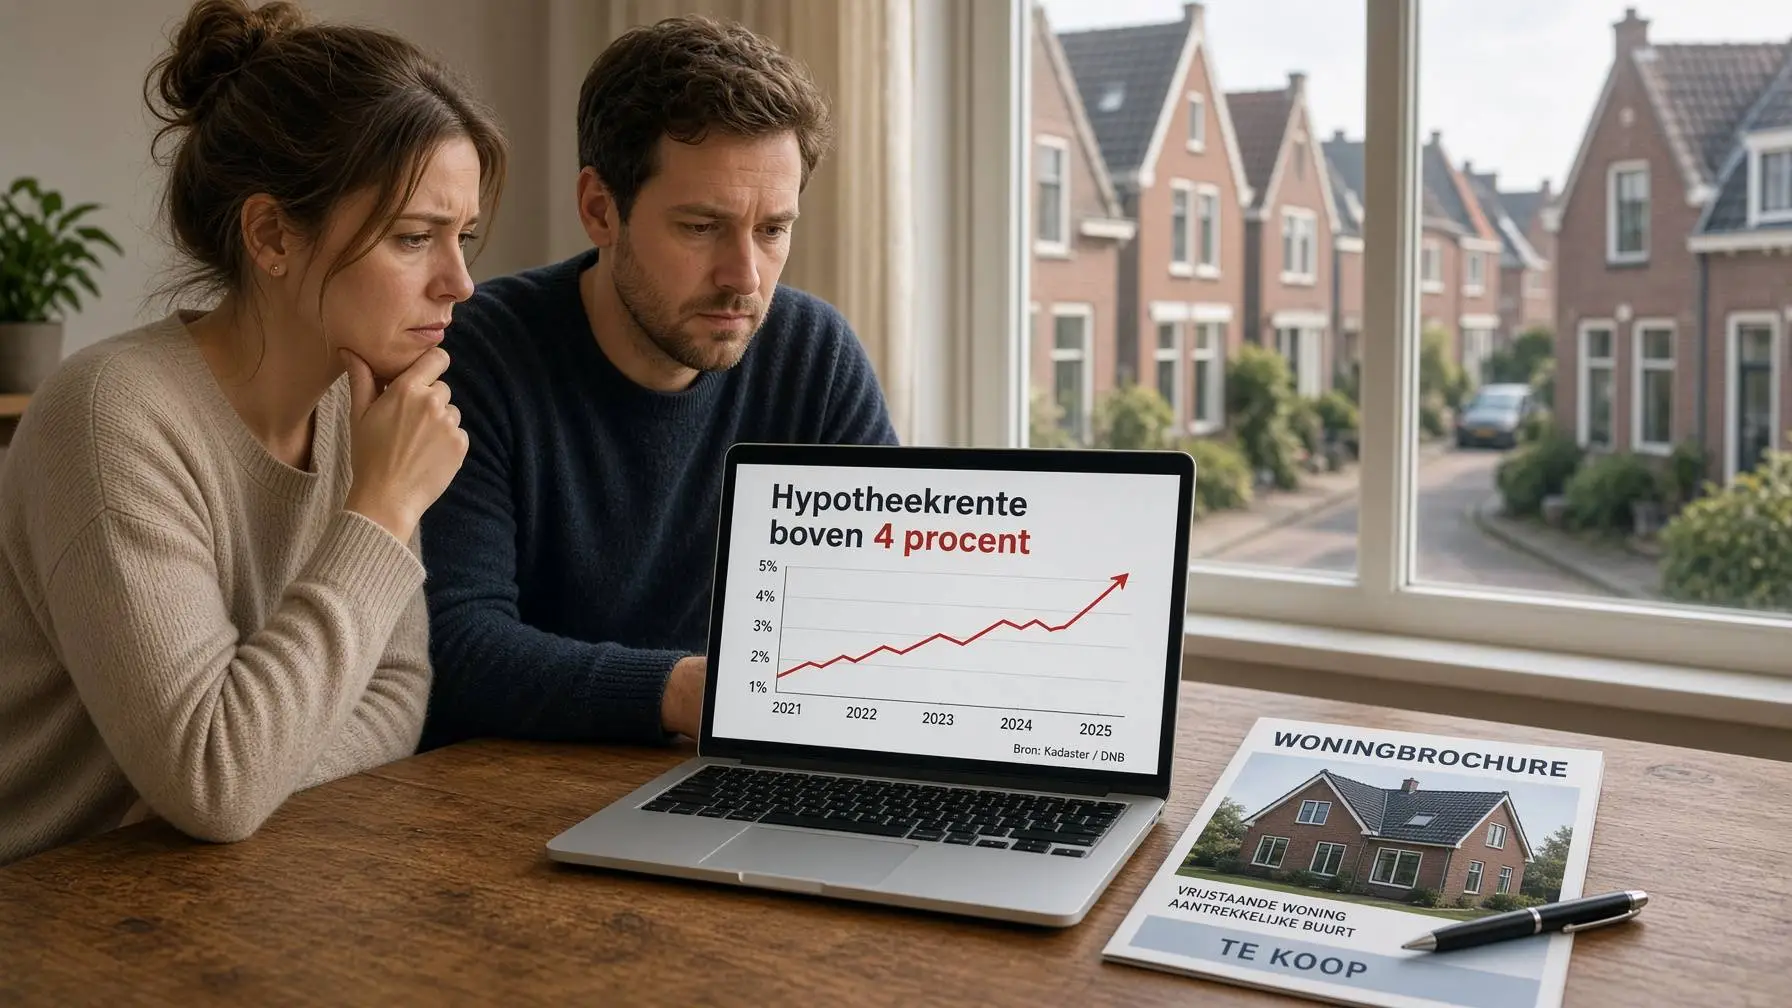
Begin 2017 was de rente op nieuwe hypotheken volgens De Nederlandsche Bank gedaald tot gemiddeld 2,4 procent.
Nu ligt de gemiddelde rente voor tien jaar vast met NHG op 4,49 procent, en zonder NHG op 4,86 procent. Dat is bijna het dubbele. Wat je met het aanbod doet, telt daarom zwaar: het eerste voorstel van je eigen bank is niet automatisch de beste keuze.
Waarom het aanbod nu komt
Banken sturen het voorstel ruim van tevoren. Bij Rabobank komt het ongeveer drie maanden voor het einde van de rentevaste periode, per brief of in de app. ABN AMRO stuurt minstens drie maanden vooraf automatisch een nieuw rentevoorstel. Loopt je periode in januari af, dan valt het aanbod dus in oktober op de mat. Wie in februari of maart 2017 vastzette, krijgt het in november of december.
De timing is ongunstig. Volgens Van Bruggen steeg de populaire tienjarige rente in vijf weken met 0,40 procentpunt, en die stijging was begin oktober nog niet voorbij. In de week tot 11 oktober zakte het gemiddelde maar licht, van 4,52 naar 4,49 procent. Wat dat bij een nieuwe lening betekent, rekenden we eerder voor: €300.000 lenen kost nu ruim €1.520 bruto per maand.
Rekenvoorbeeld: van €948 naar ruim €1.130 per maand
Stel: je leende in januari 2017 €240.000 met een annuïteitenhypotheek over dertig jaar en zette de rente tien jaar vast op 2,5 procent. Je bruto maandlast is dan ongeveer €948. Na tien jaar staat er nog ongeveer €179.000 open, met twintig jaar te gaan.
| Nieuwe rente | Bruto maandlast | Verschil per maand |
| 2,5% (oud) | €948 | - |
| 4,49% (gemiddeld, met NHG) | €1.131 | +€183 |
| 4,86% (gemiddeld, zonder NHG) | €1.167 | +€219 |
Het grootste deel van die stijging is rente. In de eerste maand na de verlenging betaal je in dit voorbeeld ongeveer €670 rente in plaats van €373. Omdat je hypotheekrente aftrekt, is het verschil netto kleiner. In 2026 is die aftrek maximaal 37,56 procent, afhankelijk van je inkomen. Tegen dat tarief ben je in dit voorbeeld in de eerste maand netto nog ongeveer €71 meer kwijt dan nu.
Doe je niets, dan beslist de bank
Laat je het aanbod liggen, dan verlengt de bank de lening meestal tegen een vooraf gekozen rentevaste periode. Welke dat is, staat in de brief, en vaak is het dezelfde termijn als je nu hebt. Daarmee leg je de rente weer voor jaren vast, zonder dat je hebt vergeleken.
Aan het einde van de rentevaste periode heb je juist de meeste vrijheid. Je mag dan zonder boete overstappen naar een andere geldverstrekker. Wel betaal je dan andere kosten, zoals voor een adviseur, notaris of taxateur. Tussen de laagste en de hoogste aanbieder zat voor tien jaar vast met NHG in de week tot 11 oktober bijna 0,6 procentpunt verschil: van 4,32 tot 4,90 procent. Op een restschuld van €179.000 scheelt dat ruim €55 bruto per maand.
Wat je kunt vergelijken
- De looptijd: korter vastzetten is nu vaak iets goedkoper, maar dan loop je eerder opnieuw risico. Langer vast geeft zekerheid voor de rest van de looptijd.
- De risico-opslag: zonder NHG hangt je rente af van hoeveel je leent ten opzichte van de woningwaarde. Na tien jaar aflossen en gestegen huizenprijzen val je mogelijk in een lagere klasse. Vraag de bank om een herberekening.
- Het aanbod van andere banken: vergelijk het voorstel met de actuele tarieven voor dezelfde looptijd, zowel met als zonder NHG.
- De geldigheid: een renteaanbod is beperkt geldig. Noteer tot wanneer je moet beslissen.
Zoek vandaag de einddatum van je rentevaste periode op in je hypotheekoverzicht of de app van je bank. Valt die in de eerste maanden van 2027, leg het renteaanbod dan zodra het binnenkomt naast de actuele tarieven van minstens twee andere geldverstrekkers.
Wil je vaker zulke uitleg over je geld in je tijdlijn? Like en volg DDS op Facebook.

Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Loading