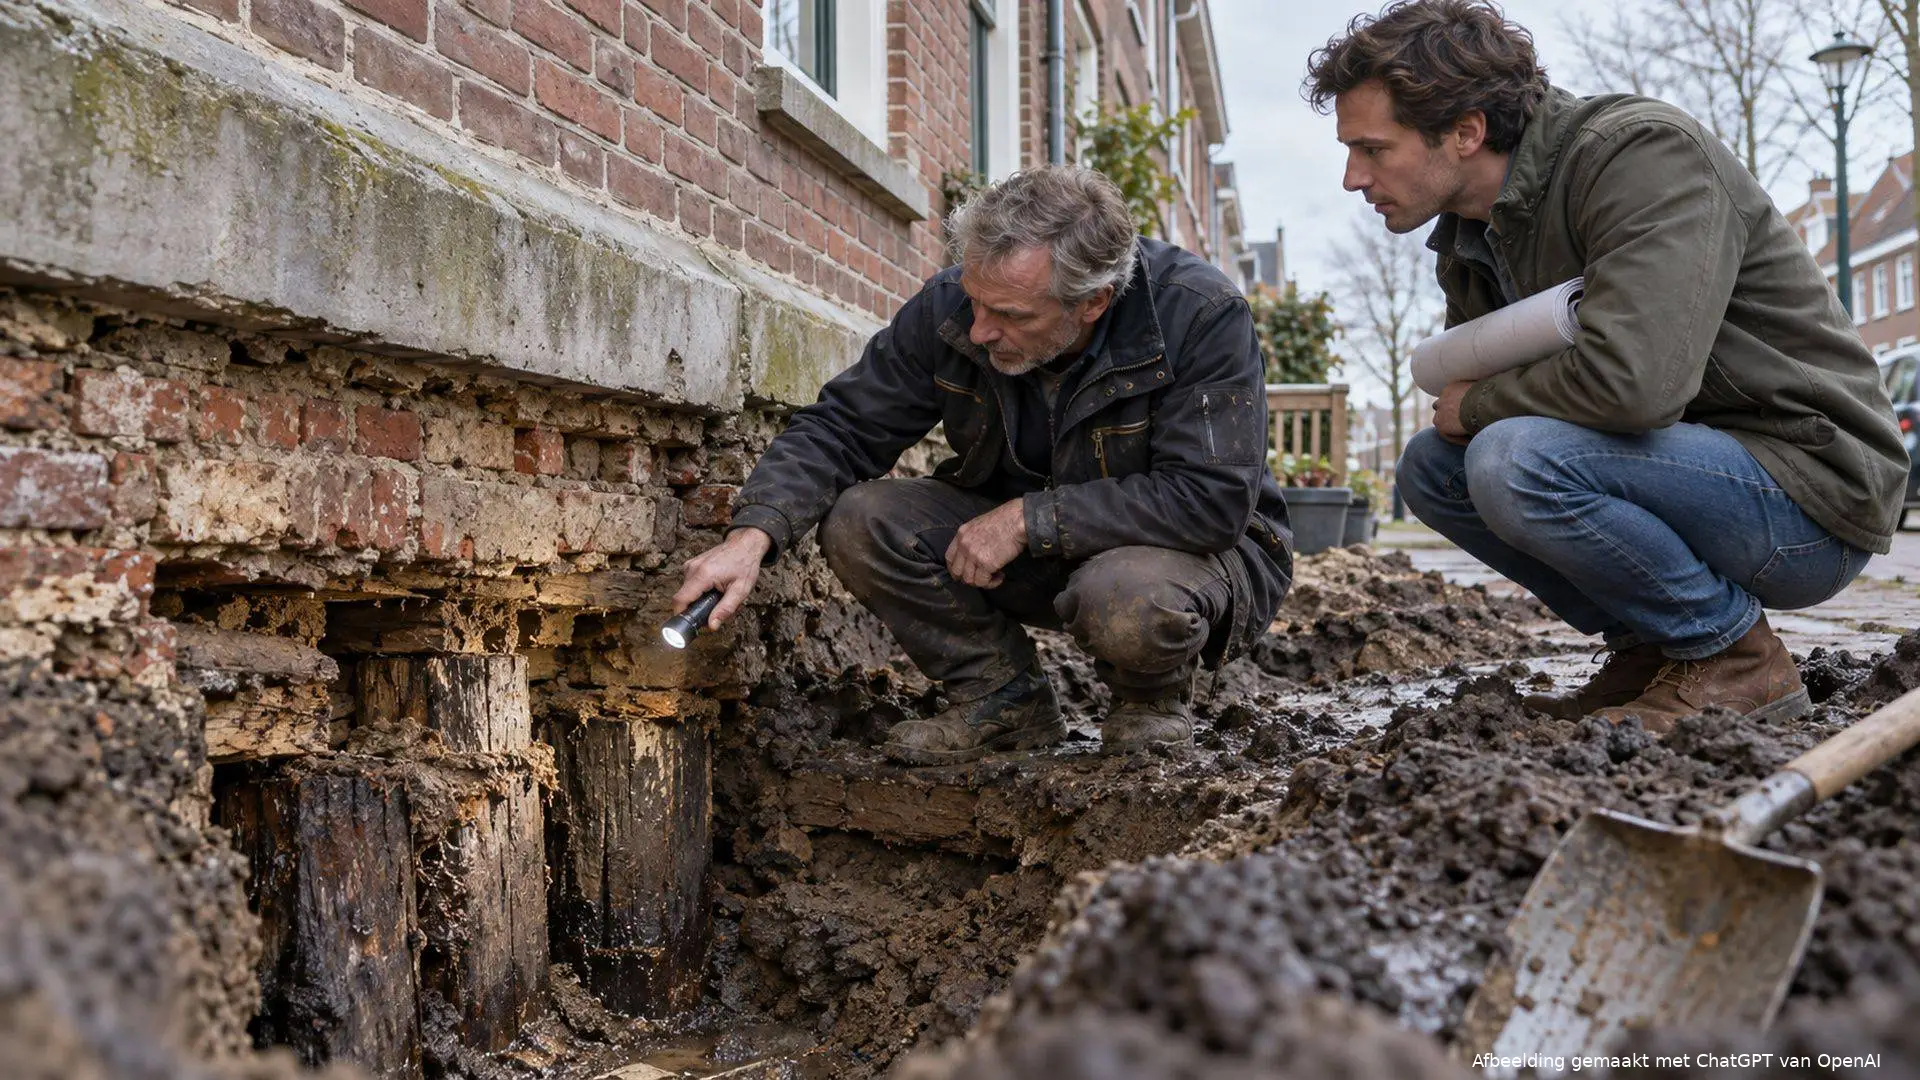
Afbeelding gemaakt met ChatGPT van OpenAI
Huis met funderingsklasse D of E: NHG wil vanaf 2027 eerst een verkennend funderingsonderzoek zien
Wilt u DDS vaker zien?
Stel DDS in als voorkeursbron op Google.
Voeg DDS toe op GoogleKoop je in 2027 met Nationale Hypotheek Garantie (NHG) een huis met een hoog funderingsrisico, dan moet er eerst een funderingsonderzoek komen. Blijkt het risico echt hoog, dan houdt de bank bij je hypotheek rekening met de verwachte herstelkosten. Je kunt dan minder lenen. Dat staat in de voorgenomen NHG-regels voor 2027.
Het kabinet bevestigde de wijziging deze week in het bericht over de nieuwe NHG-grens van €500.000. Het doel is dat kopers na de aankoop geld overhouden om de fundering te laten herstellen.
Dat is geen klein bedrag: bij de helft van de getroffen woningen kost funderingsherstel €54.000 of meer.
De regel geldt voor de aankoop van een bestaande woning, voor het verhogen van je hypotheek en voor oversluiten waarbij je meer gaat lenen. Wie alleen oversluit naar een lagere rente zonder extra te lenen, valt erbuiten.
Alles begint bij de letter in het taxatierapport
Sinds 1 april 2026 krijgt elke woning in het taxatierapport een funderingsrisicoklasse, van A (laag risico) tot E (hoog risico). De taxateur gebruikt daarvoor onder meer databronnen zoals FunderMaps en kijkt zelf naar scheuren, vocht en verzakkingen.
Voor NHG ziet het er vanaf 1 januari 2027 zo uit:
- Klasse A, B of C, of geen klasse: de bank hoeft geen rekening te houden met het funderingsrisico.
- Klasse D of E: een verkennend funderingsonderzoek is verplicht.
- Hoog risico uit dat onderzoek, of een eerder uitgebreid onderzoek met de uitslag 'onvoldoende' of 'slecht': de bank rekent de indicatieve herstelkosten uit het taxatierapport mee als vaste last.
Bij klasse D of E moet zo'n onderzoek in principe al plaatsvinden voordat het taxatierapport klaar is. Reken op extra tijd tussen het tekenen van de koopakte en het rond krijgen van je hypotheek.
Rekenvoorbeeld: €50.000 herstelkosten kost ruim €53.000 leenruimte
De bank rekent de herstelkosten om naar een maandbedrag, alsof je ze leent met een annuïteitenhypotheek van 30 jaar tegen de AFM-toetsrente. Die toetsrente is nu 5 procent, het wettelijke minimum. Dat maandbedrag gaat af van de maandlast die je volgens de leennormen maximaal mag dragen.
Stel: het taxatierapport noemt €50.000 aan indicatieve herstelkosten.
- €50.000 tegen 5 procent over 30 jaar is €268,41 per maand.
- Die €268,41 gaat af van je toegestane maandlast.
- Leen je met 10 jaar rentevast tegen de huidige NHG-rente van 4,38 procent bij Rabobank, dan komt dat neer op ongeveer €53.700 minder leenruimte.
Heb je eigen geld apart gezet voor het herstel, dan telt dat mee. Heb je meer dan €25.000 aan eigen middelen voor toekomstig funderingsherstel, dan mag de bank de herstelkosten verlagen met het bedrag boven die €25.000. Met €40.000 eigen geld wordt de post in het voorbeeld dus €35.000. De maandlast daarvan is €187,89 en het verlies aan leenruimte ongeveer €37.600.
Waar je als koper op moet letten
De taxatie komt meestal pas na het tekenen van de koopovereenkomst. Een D of E kan je daardoor overvallen. Drie stappen helpen:
- Zoek de risicoklasse vóór je biedt. Vraag de verkoper of makelaar naar een eerder taxatierapport of funderingsonderzoek. In wijken met houten palen of een fundering op staal is dat geen overbodige vraag. Hoe een lage taxatie je eigen geld kan raken, lees je in ons stuk over taxaties onder de koopsom.
- Neem een ruim financieringsvoorbehoud. Je hebt tijd nodig voor het verkennend onderzoek, en de uitkomst kan je maximale hypotheek verlagen.
- Wil je de fundering direct herstellen? Dan gelden de NHG-regels voor kwaliteitsverbetering in plaats van deze herstelkostenregel. Dat werkt weer anders dan de €20.000 voor verduurzaming die NHG vanaf 2027 standaard meerekent.
Lees ook
NHG publiceert de definitieve regels voor 2027 uiterlijk op 1 november. Zoek je nu een ouder huis? Vraag je adviseur dan alvast hoe jouw bank omgaat met klasse D en E, zodat een funderingsletter je niet pas na de handtekening verrast.
Wil je vaker zulke uitleg over je geld in je tijdlijn? Like en volg DDS op Facebook.

Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Loading